
Этапы жизненного цикла платежных карт. Жизненный цикл банковской инновации
При портфельном подходе считается, что любой банковский продукт с момента своего возникновения проходит ряд стадий развития, получивших в своей совокупности название жизненного цикла продукта(ЖЦП). Число стадий жизненного цикла продукта различно, но специалисты выделяют основные четыре:
Вводная стадия
Стадия роста
Стадия зрелости
Стадия упадка
Вводная стадия жизненного цикла продукта характеризуется низкими объемами продаж и зачастую отрицательными финансовыми результатами (убытками). Обычно это продолжается недолго и объясняется действием следующих факторов: неизвестностью продукта потребителям и связанным с этим высоким уровнем расходов по его продвижению; ограниченностью возможностей распространения и т.д. В связи с этим некоторые банки предпочитают не быть первыми, а внедрять продукты, которые уже зарекомендовали себя на рынке.
Например, на вводной стадии в России находятся банковские карты(в основном на провинциальных рынках). Цель банка заключается в ознакомлении клиентов с этим видом услуг, упор делается не на деталях, а на факте, что банк начал оказывать услуги такого рода.
По прохождении вводной стадии продукт оказывается на стадии роста. На этой стадии усиливается конкуренция, т.к. другие банки стремятся также пополнить свой ассортимент пользующимся успехом продуктом. При этом меняются цели коммуникационной политики: поскольку продукт уже известен, акцент делается на то, чтобы сделать его узнаваемым, дифференцировать свой продукт от аналогичных продуктов. Эта стадия характеризуется как снижением цен на продукты, на которые изначально была установлена высокая цена, так и повышением цены на дешевые продукты. Продукт может быть модифицирован в направлении большего соответствия его характеристик запросам потребителей.
Финансовые результаты на этой стадии становятся положительными и приобретают тенденцию к росту. На отечественном банковском рынке большинство продуктов находятся как раз на стадии роста.
По истечении стадии роста продукт вступает в стадию зрелости. Характерной чертой этой стадии является замедление роста продаж и повышения прибыли. Конкуренция начинает спадать. Требуется внесение изменений в продукт и политику организации. Цены могут быть несколько снижены. Снижается активность в распространении, внимание переключается на другие продукты. По мере снижения прибылей могут быть предприняты меры по снижению издержек.
На стадии упадка продукты характеризуются резким уменьшением объема продаж и постоянным снижением прибылей. Задача банка– «вычерпывание» оставшегося потенциала и удаление продукта из ассортимента(нельзя ждать, пока он станет неприбыльным).
Особенностью банковских услуг является то, что в зависимости от рынка определенные услуги могут находиться на различных стадиях жизненного цикла. На одном рынке продукт может переживать рост, а на другом быть на стадии зрелости. В России это можно видеть при сопоставлении московского и региональных рынков банковских услуг. Различна может быть и продолжительность отдельных стадий у разных продуктов. Значение концепции жизненного цикла продукта для разработки конкурентной стратегии заключается в предупреждении банковских менеджеров о необходимости разработки новых продуктов на смену уходящим, что помогает обеспечивать стабильный объем сбыта и уровень прибыли.
В наиболее общих чертах формулирование стратегии сводится к определению целевого рынка и методов конкуренции (стратегии низких издержек, дифференциации и фокусирования) для банка в целом, а также оптимальной динамики(стратегии роста и сокращения) для отдельных деловых сфер.
Выделяют следующие фазы жизненного цикла банковского продукта:
Введение в оборот(характеризуется быстрым ростом объема продаж);
Подъем(число продаж стабилизируется, усиливается конкуренция между банками за конечного потребителя, совершенствуется банковский продукт);
Спад(может быть растянут на десятки лет, ввиду приверженности клиентов и банков к привычным формам сотрудничества).
Классификация банковских услуг.
Классификация банковских услуг основана на ряде критериев, характеризующих особенности их предоставления клиентам.
По направленности на удовлетворение потребностей клиента выделяют:
Прямые услуги, удовлетворяющие непосредственные пожелания клиента;
Косвенные или сопутствующие услуги, облегчающие или делающие более удобным предоставление прямых услуг без получения клиентом дополнительной прибыли и приносящие дополнительный доход или снижение издержек при использовании прямых услуг.
По сегментации групп клиентов выделяют уровни:
1-й уровень– продукты и услуги, которые могут быть востребованы большим количеством потребителей(открытие счетов, управление денежной наличностью, клиринговые услуги);
2-й уровень– услуги, требующие специального уровня подготовки банковских кадров(управление активами, инвестиционные услуги);
3-й уровень– услуги, требующие профессиональных знаний в области использования услуг(услуги в области корпоративных финансов, управление смешанными активами);
4-й уровень– услуги, требующие специальных знаний в сфере финансового планирования.
Банковская деятельность требует формирования портфеля предлагаемых услуг, организации торговли и сбыта их конечному потребителю, т.е. нуждается в рынке банковских услуг. Рынок банковских услуг– это сфера рыночных отношений, обеспечивающая спрос и предложение на банковские услуги в целях удовлетворения потребностей клиентов.
Составными элементами рынка банковских услуг являются:
регулирование отношений на рынке банковских услуг нормами национального и международного права;
наличие портфеля разнообразных услуг;
свободное ценообразование на банковские продукты и услуги;
сочетание методов рыночного и государственного регулирования рынка банковских услуг для поддержания его относительной стабильности;
прозрачность информации о состоянии и тенденциях развития рынка банковских услуг, его участниках;
неограниченное число участников.
В составе рынка банковских услуг по нескольким признакам можно выделять различные сегменты.
По объекту купли-продажи в рамках товарной структуры рынка:
рынок кредитных услуг;
рынок депозитных услуг;
рынок платежных услуг;
рынок инвестиционных услуг;
рынок доверительных услуг;
рынок консалтинговых услуг;
рынок кассовых услуг и др.
По группам потребителей:
оптовый рынок– рынок услуг для предприятий и организаций;
розничный рынок– рынок услуг для частных лиц и индивидуальных предпринимателей.
По территории деятельности банка:
местный банковский рынок, ограниченный пределами города, области;
национальный банковский рынок– в рамках одной страны;
международный банковский рынок.
Каждый из выделенных сегментов можно подразделить на более мелкие части в зависимости от поставленных банком целей и задач.
Каналы продаж продуктов и услуг банка.
Существует множество классификаций каналов продаж банковских продуктов . Сюда можно отнестипрямые продажи ,перекрестные продажи (кросс-продажи в банке), дистанционные .
Кроме этого, продажи каждого вида банковских услуг можно также организовать через различные каналы . Например, потребительские кредиты – продавать через корпоративный канал продаж (сотрудников проверенных компаний),розничный канал (уличный канал), а такжедесятки других (наружная реклама, ТВ, радио, рассылка и т.д.).
Также с точки зрения банковского маркетинга очень важно анализировать данные по каналам продаж и определять наиболее эффективные каналы.
Каналы увеличения объемов продаж потребительских кредитов
Банковская платежная карта - это пластиковая карта , являющаяся инструментом доступа к... .2005 "Об электронной цифровой подписи". Платежные карты : бизнес -энциклопедия . / Авакова Ю.М., Быстров Л.В., Воронин А.С. и др. ...
Банковские электронные услуги (1)
Реферат >> ЭкономикаЛибо используются уже существующие. Держатели платежных карт совершают покупки товаров, получают услуги... , чеки. - Москва: ЦИПСиР, 2008. - 130 с. Платежные карты . Бизнес -энциклопедия . - Москва: Маркет ДС, 2008. - 764 ...
Деньги и пластиковые карты
Реферат >> Экономическая теорияЭнциклопедический словарь М. Изд. Советская энциклопедия , 1978г. 27. Федоренко В.М. ... реализация концепции национальной системы платежных карт , основной целью которой является... определенными особенностями структуры бизнеса . Во-первых, в бизнес у нас пришло...
Перспективы развития рынка пластиковых карт в Российской Федерации
Реферат >> ФинансыМногом, благодаря универсальности платежной карты адекватно отвечающей потребностям розничного бизнеса , можно решать различные... ://nalog.consultant.ru/doc29484 Практическая энциклопедия : Пластиковые карты / Быстров Л.В., Воронин А.С., Гамольский А.Ю. и др...
Банковские пластиковые карты
Дипломная работа >> Банковское дело... , платежные карты становятся для населения страны неотъемлемым атрибутом современного образа жизни, и карточный бизнес ... . Учебник. М.: Мысль, 2002. Пластиковые карты . Практическая энциклопедия .//Под редакцией Семенюта О.Г.– М.: 2004. Плышевский...
Жизненный цикл продукта, это основа вашей стратегии. Из каких стадий он состоит и как эти стадии влияют на ваш курс развития? Устраивайтесь поудобнее, мы начинаем.
Не так давно проходил интересный тренинг по управлению продуктом. Лектор рассказывал про жизненный цикл продукта и его роль в формировании стратегии. Оглядываясь назад, вспоминаю как несколько раз уже сталкивался с данной темой. Понимал ее важность, но как-то не углублялся, а тут прямо “зацепило”. Попробую назвать жизненный цикл инструментом и разложу его применение с разных сторон.
Продукт, проект, услуга, да что угодно, у всего есть свой жизненный цикл. Простыми словами, это период жизни в течении которого некая сущность (назовем ее так), проходит определенные этапы развития. Жизненный цикл продукта, это интервал времени с момента его появления на рынке до полного исчезновения.
Именно границы рынка служат отчетным периодом для продукта. Все просто и беспощадно: продукт появился, вышел на рынок, начал продаваться, а потом исчез через какое-то время. Не стоит огорчаться, давайте посмотрим более детально на те стадии, которые он проходит, а потом поймем, чем же это знание нам будет полезно.
Основные стадии жизненного цикла собраны на рисунке ниже. Как правило любой продукт проходит их все.

Выделяют четыре основные стадии:
- Внедрение
- Зрелость
Формулировки встречаются различные, но смысл один и тот же. В зависимости от той стадии, на которой находится продукт, строятся различные стратегии развития. Тоже самое касается аудитории, то есть ваших пользователей или будущих клиентов.
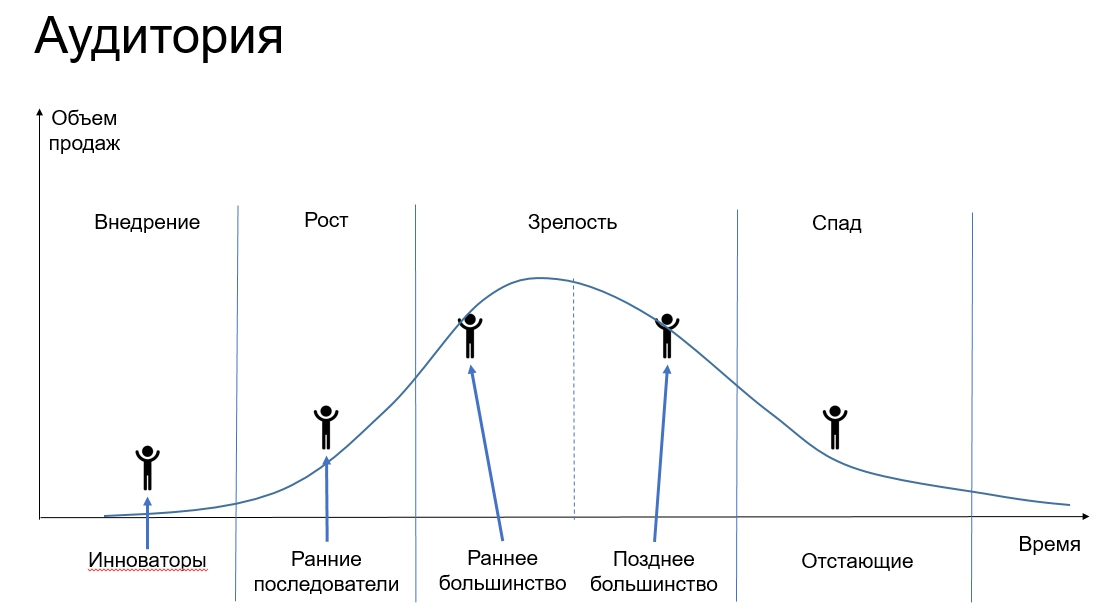
На разных стадиях жизненного цикла с продуктом взаимодействуют разные группы пользователей. Разберем каждую стадию подробнее.
Внедрение
Жизненный цикл продукта начинается с того, что продукт нужно выпустить/внедрить на рынок. Это одна из самых интересных стадий с точки зрения развития. На данном этапе проверяется ценность главной идеи, то есть, будет ли вообще нужно людям то, что вы предлагаете.
Считается, что стадия внедрения является самой сложной с экономической точки зрения. Затраты на производство продукции здесь самые высокие, плюс нужен рекламный бюджет, чтобы “пробиться” на рынок. А по факту, ведь “дело может и не выгореть”. Рынок не примет то, что вы предлагаете и все “пойдет насмарку”.
С точки зрения продуктовой разработки, это самое золотое время! Время (или минимальной версии продукта) и проверки гипотез. Время, когда вы оставляете одну самую главную ценность и даете “попробовать” ее рынку. Ваша задача “пощупать” интерес пользователей и понять, а нужен ли им вообще ваш продукт? Не нужно тратить огромные бюджеты на производство того самого “великого” продукта, достаточно просто провести .
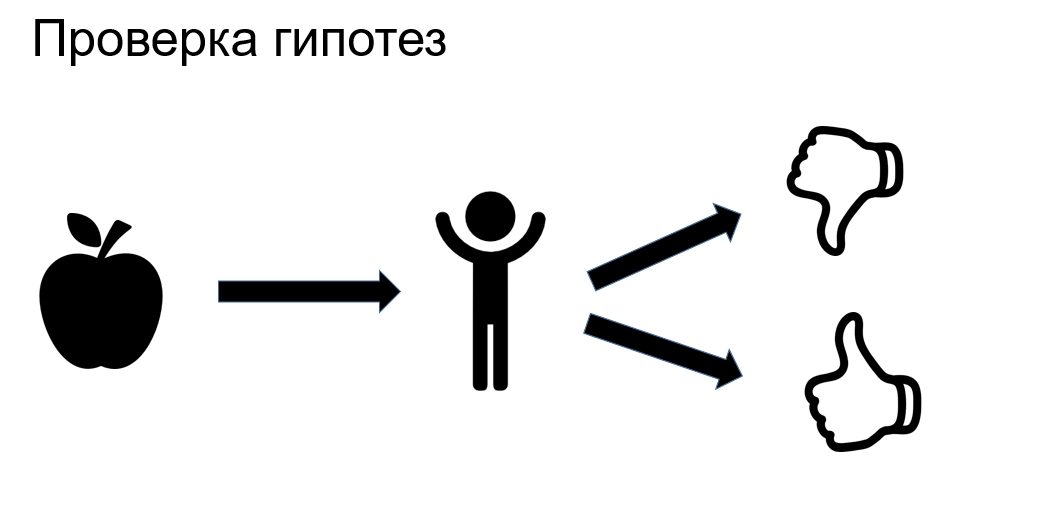
Конечно, для создателя (это может быть и целая команда) получить ответ, что продукт никому не нужен, это, как “ножом по сердцу”. Но самое главное заблуждение, это верить до последнего в успешность своего детища. Чем раньше вы получите обратную связь от рынка, тем дешевле для вас будет опыт.
На стадии “внедрения” “пробовать” продукт дают небольшим группам пользователей. Обычно это те, кто любит что-то новенькое, те, кто делают предзаказы на различные штуки и с пеной у рта хотят получить их первыми. Это инноваторы.

Именно они станут вашими первыми друзьями. Теми, кто возьмет на тестирование ваш продукт и даст обратную связь. Отыскать их бывает непросто, но именно с них обычно начинается старт. Попробуйте посетить тематические сообщества и форумы, а также краудфандинговые платформы типа boomstarter. Не бойтесь общаться с ними и обмениваться мнениями. Возможно, это ваши первые клиенты!
- Не бойтесь отказываться от проекта, если он не “зашел” на рынке.
- Лучше выпустить несколько быстрых пилотов (пробных проектов), чем один долгий полновесный продукт, который не взлетит.
- Используйте инноваторов, как часть своей будущей команды. Вовлекайтесь и работайте вместе с ними над продуктом.
- Соберите как можно больше обратной связи от рынка и скорректируйте свой курс.
Если стадия “внедрения” прошла успешно то вы переходите на следующий шаг, это стадия “роста”.
Простите, что прерываю чтение. Присоединяйтесь к моему telegram канал . Свежие анонсы статей, развитие digital продуктов и growth hack, там все. Жду вас! Продолжаем…
Не так быстро: пропасть Мура
Эх…если бы все было так просто. Прежде чем перейти к стадии “роста”, вам необходимо преодолеть пропасть Мура (названа в честь своего автора). Именно в этой пропасти пропадает большинство проектов, продуктов, стартапов и прочих рыночных сущностей. Помните рисунок с аудиторией, который мы разобрали чуть выше?
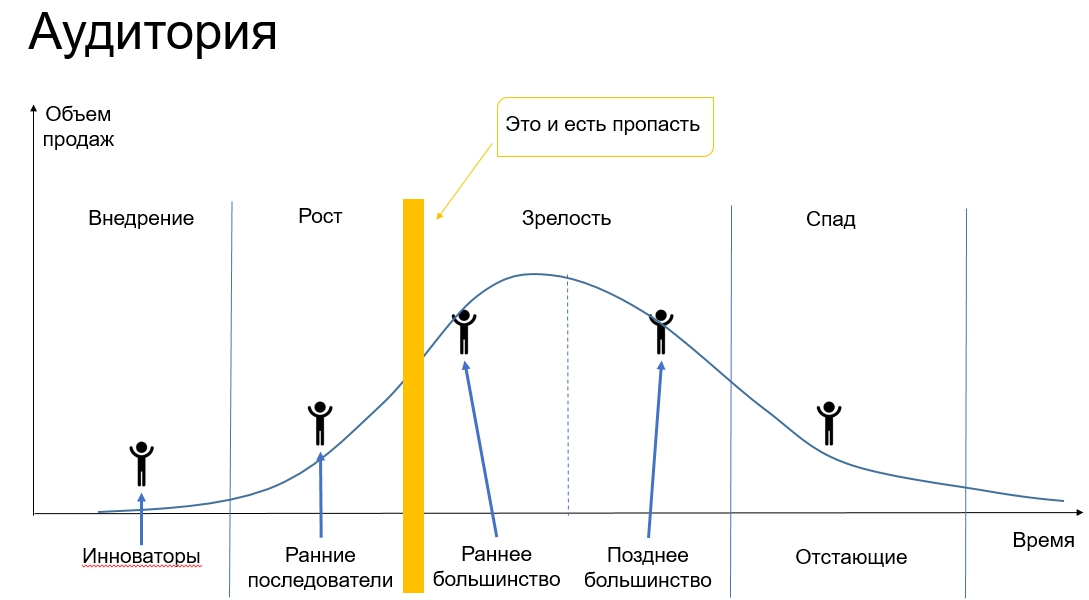
Между ранними последователями и ранним большинством образуется пропасть Мура. Эта пропасть возникает из-за существенных различий между группами пользователей: технологическими энтузиастами и прагматиками. На самом деле, тема преодоления пропасти очень обширная и под нее можно выделить отдельный материал. Чтобы сэкономить время, предлагаю остановится на ключевых идеях, которые помогут вам сориентироваться и “добрать” знаний в этой области, если потребуется.
Две ключевые идеи пропасти Мура, которые нужно усвоить:
- Чтобы преодолеть пропасть, нужно завладеть нишевым рынком. То есть, когда вы начинаете внедрять продукт на рынок, то у него появляется небольшая аудитория, сегмент. Сакцентируйтесь сперва на нем, доработайте продукт и смасштабируйтесь на этот “микрорынок”. Станьте королем этого небольшого царства, а потом уже переходите на следующий шаг.
- Требования к продуктам у ранних последователей ниже, чем у раннего большинства. Для первых, сервис и цена могут быть не так критичны, как для вторых. Проблема возникает тогда, когда продукт начал пользоваться популярностью у ранних последователей. Создатели перестают уделять внимание развитию качества и сервиса, так как думают, что и другим пользователям нужно тоже самое, но это далеко не так. Раннее большинство более требовательно, а самое главное их больше, чем ранних последователей. Именно они будут приносить вам основную прибыль!
Рост
Стадия “роста” характерна резким взлетом продаж и спроса на ваш продукт. Ранние последователи уже распробовали вкус, а за ними начало подтягиваться и раннее большинство. Если вы преодолели пропасть Мура, то скорее всего уже начали улучшать качество, сервис и задумываться о новых фичах, чтобы удовлетворить самого требовательного клиента.
На рынке появляется все больше вашего продукта, а вместе с ним растет и конкуренция. Возможно вы немного снизите цены, но затраты на рекламу все еще останутся высокими. На этапе роста, одна из основных задач, это рассказать о себе как можно большему количеству пользователей и отхватить свой “кусок пирога”.
Жизненный цикл продукта в первую очередь направлен на получение дохода. Стадия “роста”, это самое экономически выгодное время. Доходы растут, не за горами и окупаемость. Как правило, компании стараются продлить данный период по максимуму, используя рекламу, дополнительный сервис и прочее..
- Не забывайте рекомендации по преодолению пропасти Мура, которые мы разобрали в предыдущем разделе.
- Улучшайте качество продукта.
- Проанализируйте каналы сбыта, возможно есть еще варианты для реализации вашего “детища”.
- Если реклама себя окупает, то не останавливайте вложения. Обязательно считайте эффективность рекламных каналов!
- Начинайте смотреть на новые рынки. Это могут быть как смежные области, так и принципиально новые направления. Уже пора готовить почву для будущего (немного подробнее об этом далее).
Но рано или поздно “рост” заканчивается и мы переходим в стадию “зрелости”.
Зрелость
На данном этапе жизненного цикла ваши объемы продаж все еще растут и достигают своего пика. Вы выпускаете качественный продукт, но на рынке уже есть множество альтернатив. Чтобы конкурировать и сохраняться “на плаву”, вам приходится создавать еще большую дополнительную ценность (доп.услуги, специальные комплектации, программы лояльности и пр.).

Начинаются ценовые войны и каждое новое улучшение приносит немалые дополнительные затраты. Рынок вашего продукта насыщен и прибыль скоро пойдет на спад. Не стоит отчаиваться, это процесс естественной эволюции, которую проходит любой проект или идея, но и его можно “хакнуть”!
Как делают “большие” ребята
Чтобы у вас не складывалось впечатление о том, что наш продукт приближается к своему логическому концу, предлагаю посмотреть на опыт “больших” ребят из мировых корпораций, которые могут из стадии “зрелости” перейти в стадию “роста” и тем самым очень долго оставаться на плаву. Давайте посмотрим, как они это делают.

А выглядит это именно так, как на рисунке выше. Когда вы находитесь на пике со своим продуктом, то начинаете прорабатывать варианты новых идей. Это постоянный поиск и тестирование других продуктов. Вы пробуете разные варианты, прогоняете их через инноваторов, снимаете обратную связь, корректируете. Отказываетесь от непривлекательных проектов и снова отправляетесь на поиски.
Да, ваш первоначальный продукт скорее всего перейдет на стадию “спада”, но на его место придет новый, возможно, еще лучший и более прибыльный. А может быть и вообще несколько?
Именно так поступают крупные корпорации. Компания Procter & Gamble (Tide, Gillete. Duracell, Pampers, Pringles и куча других брендов) выпускает до 150 различных проектов в год. Из них дай Бог 5-10 выживают и выпускаются на массовый рынок. Но именно эти 5-10 создают новые жизненные циклы, которые приносят гиганту прибыль и позволяют расти.
- Играйте в улучшение существующего продукта, если это все еще экономически обосновано, но начинайте смотреть по сторонам.
- Ищите новые идеи и рынки.
- Как можно раньше начинайте тестировать и собирать информацию.
- Готовьтесь к новому жизненному циклу.
Спад
Что тут скажешь, “спад” чувствуется сразу. Это снижение прибыли и объемов продаж. Часть конкурентов начинает уходить с рынка. “Finita la comedia” – комедия закончена. Появляются новые продукты заменители, технологии, меняются предпочтения у аудитории.
Часть конкурентов вообще могут быть куплены крупными игрокам рынка, а часть и обанкротится вовсе. Все очевидно и ясно, наступает закат вашего продукта.
- Не дожидайтесь “спада”. Выражение “Капитан покидает корабль последним” здесь неуместно. Не нужно держаться за свою “великолепную” идею, которая когда-то была успешной. Чем раньше вы осознаете это, тем лучше будет для всех.
- Вы ведь прочитали рекомендации из предыдущего раздела? Тогда покажите мне новую идею и новый продукт!
- Выжимайте максимум из продукта еще на этапе “зрелости”. Если появляется отрицательный экономический тренд, то как можно раньше попытайтесь продать свой продукт или избавится от него, чтобы он не затянул вас в долговую яму.
konkludo (“заключение” на эсперанто)
Теперь вы понимаете, что жизненный цикл продукта, это ваша карта стратегий. Посмотрите на какой стадии вы находитесь. Выстройте стратегию и переходите к действиям. А самое главное, “готовьте сани летом”, не дожидайтесь, когда придет “финансовая смерть с косой” и как можно раньше начните создавать новые продукты и запускать новые жизненные циклы!
21 сентября, 2016 , BIS Journal №3(22)/2016
Карта «МИР» удовлетворяет лучшим практикам в области безопасности платежных карт и является безопасной основой для развития ПС «МИР»
В настоящей статье кратко рассмотрены вопросы обеспечения безопасности карты национальной платежной системы (ПС) «МИР», а также представлены механизмы безопасности, поддерживаемые этой картой для безопасной обработки безналичных операций.ЭТАПЫ ЖИЗНЕННОГО ЦИКЛА КАРТЫ МИР
Необходимым условием безопасности операций, выполняемых по карте МИР, является обеспечение безопасности карты на всех этапах ее жизненного цикла. К этим этапам относятся:
- Производство модулей (чипов) на сертифицированном в ПС «МИР» производстве производителя модулей (ПМ);
- Подготовка (преперсонализация) карты у сертифицированного в ПС «МИР» производителя карты (ПК);
- Персонализация карты в сертифицированном платежной системой «МИР» персобюро (ПБ) (в частности, у эмитента карты МИР);
- Использование карты МИР ее держателем для выполнения безналичных платежей.Жизненный цикл карты МИР предваряется этапами:
- ее сертификации в центре сертификации ПС «МИР» (или в аккредитованной ПС «МИР» лаборатории) на функциональность и безопасность;
- сертификацией производств модулей и карт, а также персонализационного бюро.
В ПС «МИР» по аналогии с мировой практикой (например, с методологией EMVCo Security Evaluation Program) разработана трехуровневая методика сертификации карты МИР на безопасность: безопасность карты оценивается на уровнях микроконтроллера, платформы (операционной среды, в которой функционирует и с использованием которой управляется платежное приложение) и приложения. В частности, на уровне приложения методика проверяет требования ПС «МИР» к реализации платежного приложения ПС «МИР» (далее MPA- MIR Payment Application). Они включают обеспечение:
- конфиденциальности ключей приложения, PIN-кода, счетчиков приложения, состояний машины состояний приложения и других чувствительных данных;
- соответствующей реакции приложения на обнаруженные атаки;
- контроля выполнения криптографических механизмов;
- контроля хода выполнения приложения;
- целостности данных приложения;
- использования буферов памяти и обнуления более неиспользуемых приложением данных;
- проверки входных параметров функций и т.п.
На этапе внедрения ПС «МИР» производители карт (ПК) готовы загружать приложение МРА в перезаписываемую память карты (обычно это EEPROM). Это нормальная практика - «ромизация» приложения (его размещение в более дешевую память ROM микроконтроллера) требует от ПК ощутимых инвестиций и обычно выполняется при наличии у ПК ясных оценок объема эмиссии карт на их карточных продуктах.
Хранение приложения в перезаписываемой памяти карты - дополнительная угроза ее безопасности. Имея на руках апплет приложения карты МИР, злоумышленник может модифицировать его с целью получения конфиденциальных данных приложения или загрузить апплет на «дырявую» карточную платформу. Подобные акции возможно предпринять на этапе подготовки карты (ее преперсонализации). Поэтому неслучайно во всех методиках оценки безопасности карты исходный код платежного приложения считается секретным объектом, к безопасности хранения которого предъявляются жесткие требования.
Чтобы избежать перечисленных выше атак на стадии подготовки карты, в АО «НСПК» была разработана специальная технология, в соответствии с которой сертифицированный ПК получает от АО «НСПК» специальный аппаратно-программный комплекс, состоящий из сервера загрузки апплета, специальных элементов безопасности ЭБ-НСПК (SAM-модулей с зашифрованным апплетом платежного приложения и ключами для организации защищенного соединения с модулями, получаемыми от ПМ (производителя модуля) и рабочего места администратора.
АО «НСПК» передает ПМ главный мастер-ключ (KMC-ключ, ключ передается покомпонентно трем офицерам безопасности ПМ), на котором с помощью поддерживаемой ПМ моды диверсификации активируются отдельные модули, передаваемые ПК. Производитель карт получает от производителя модуля чипы и производит в них загрузку и установку апплета (cap-файла) приложения МРА. Безопасное соединение с модулем устанавливается на основе протокола SCP02 стандарта GlobalPlatform (KMC-ключ хранится средствами ЭБ-НСПК).
После установки на модуль приложения производится выбор приложения, его аутентификация на ключах домена безопасности и загрузка ключей для персонализации приложения. После этого ПК имеет возможность сменить KMC-ключ карты на ключ, полученный от эмитента карты. Все это определяет процесс преперсонализации карты в ПС МИР. В процессе преперсонализации карты МИР выполняются и некоторые другие функции. Например, на карте активируется опция Global PIN и загружаются некоторые другие контрольные параметры карты, позволяющие эмитенту карты при желании точно определить выпущена ли карта по технологии НСПК.
Предлагаемый подход нивелирует описанные выше угрозы загрузки апплета в перезаписываемую память и обеспечивает надежный контроль подготовки карты со стороны АО «НСПК».
Одним из преимуществ приложения МРА является поддержка им стандартных средств персонализации приложения, основанных на использовании спецификации EMV Card Personalization Specification v.1.1. Этот механизм позволяет персонализировать приложение МРА независимо от того, на каком микроконтроллере оно установлено. Как было показано выше, ключи персонализации приложения загружаются в него на этапе преперсонализации карты. Стандарт EMV Card Personalization Specification v.1.1 обеспечивает установление защищенного соединения между приложением МРА и машиной персонализации с обеспечением взаимной аутентификации приложения и машины, конфиденциальности и целостности данных приложения МРА.
ЭТАП ИСПОЛЬЗОВАНИЯ КАРТЫ - БАЗОВАЯ И НЕСТАНДАРТНАЯ ФУНКЦИОНАЛЬНОСТЬ
Перейдем теперь к рассмотрению вопроса использования карты МИР. Приложение MPA поддерживает контактную и бесконтактную функциональность (два в одном). Оно полностью удовлетворяет требованиям спецификации EMV 4.3. Это означает, что если какая-та функция, реализованная в приложении МРА, определена в стандарте EMV, то в приложении она реализуется в полном соответствии с этим стандартом. Более того, приложение МРА является CCD-совместимым, что изначально позволило ему обслуживаться через контактный интерфейс во всем парке электронных терминалов, принимающих карты других ПС. Для приема карт МРА на терминале достаточно было поменять только его настройки (записать идентификатор приложения МРА, открытые ключи системы МИР, таблицы принятия решения (TAC и т.п.). При этом ядро терминала остается неизменным.
Однако приложение МРА реализует дополнительную функциональность, непредусмотренную стандартом EMV и реализуемую только на терминалах, способных ее поддержать. В рамках этой функциональности приложение МРА умеет обеспечить динамическую аутентификацию терминала, установить защищенное соединение с терминалом и предоставить терминалу доступ к некоторым записям в определенных файлах приложения с дифференциацией прав доступа на чтение, запись и администрирование. Права доступа терминала определяются по его сертификату и сертификату обслуживающего терминал поставщика услуг.
Описанная non-EMV-функциональность позволяет использовать приложение МРА для эмуляции широкого класса нефинансовых приложений (например, социальных приложений, кампусных приложений, карты школьника и т.п.), а также безопасным образом реализовывать некоторые виды платежных операций. Например, с ее использованием можно перевести небезопасные CNP-транзакции в область безопасных CAT-транзакций (CNP- Card Not Present, CAT - Cardholder Activated Transaction).
Приложение МРА поддерживает все базовые механизмы безопасности EMV-приложения (EMV v.4.3), включая:
- офлайновую динамическую аутентификацию приложения DDA и CDA;
- проверку эмитентом факта выполнения офлайновой аутентификации приложения терминалом через механизм формирования и отправки эмитенту объекта ICC Dynamic Number;
- целостность статических чувствительных данных приложения через механизм проверки сертификата открытого ключа карты;
- взаимную онлайновую аутентификацию приложения с его эмитентом;
- все методы верификации держателя карты, определенные в стандарте EMV, в том числе PIN Offline, передаваемом на карту в открытом и зашифрованном виде. Кроме того, приложение при соответствующей его установке и персонализации поддерживает функцию Global PIN - ПИН-кода, разделяемого несколькими приложениями (функция реализуется с использованием функции GlobalPlatform). Такая функция является, например, востребованной для кобейджинговых программ, когда на карте размещаются приложения нескольких ПС;
- управление эмитентом данными приложения карты в режиме критичного и некритичного скрипт-процессинга с обеспечением целостности и конфиденциальности данных команд эмитента, как описано в EMV 4.3;
- криптографически стойкие процедуры вывода ключей приложения карты и сессионных ключей приложения, определенные в EMV 4.3 (поддерживается протокол EMV CSK для вывода сессионных ключей из ключа карты);
- счетчики количества неверных проверок значения PIN Offline, расшифрований PIN Offline, значений MAC в скриптовых командах, неполученных/неверных ответных криптограмм ARPC и блокировки соответствующих функций приложения при превышении счетчиками установленных эмитентом лимитов;
- шифрование значений офлайновых счетчиков, используемых в процедурах управления рисками карты, при их передаче эмитенту;
- вычисление коротких (не более 7 десятичных цифр) криптотокенов с использованием криптокалькуляторов (PCR-ридеров) для аутентификации держателя карты (аналог программ MasterCard Chip Authentication Program и Visa Dynamic Passcode Authentication). Для этого приложение МРА поддерживает специальный профиль для генерации криптотокенов, который инициализируется по определенным значениям объектов данных Terminal Type и Additional Terminal Capabilities, получаемых картой от терминала в команде Get Processing Options;
- поддержка приложением механизма Terminal Erroneously Considers PIN Offline OK при выполнении верификации держателя карты с помощью процедуры PIN Offline и попытке обойти проверку ПИН-кода с использованием wedge-устройства между терминалом и микроконтроллером карты МИР.
Таким образом, мы рассмотрели все этапы жизненного цикла карты МИР. Можно с уверенностью говорить, что карта МИР удовлетворяет лучшим практикам в области безопасности платежных карт и является безопасной основой для развития ПС «МИР».
Жизненный цикл карты.
Жизненный цикл карты можно представить виде схемы:
Ниже приведено описание состояний пластиковой карты.
| N п/п | Наименование состояния | Доступные операции |
| 1. | Новая | Отправить на персонализацию |
| Сторнировать | ||
| Нетранзакционные платы | ||
| 2. | Заявлена на персонализацию | Отказ ПЦ |
| Подтверждение ПЦ | ||
| Нетранзакционные платы | ||
| 3. | Отказ в персонализации | Отказать в выпуске |
| Вернуть в новые | ||
| Нетранзакционные платы | ||
| 4. | На ожидании выдачи | Выдать на руки |
| Отказ от получения | ||
| Изменить документ клиента | ||
| Нетранзакционные платы | ||
| 5. | Действует | |
| Изменить информацию о клиенте | ||
| Изменить документ клиента | ||
| Изменить кодовое слово клиента | ||
| Изменить адрес проживания клиента | ||
| Изменить карточный продукт | ||
| Изменить эмбоссируемую информацию | ||
| Заблокировать по инициативе банка | ||
| Запланировать закрытие договора | ||
| Закрыть | ||
| Нетранзакционные платы | ||
| 6. | Заблокирована банком | Разблокировать |
| Переиздать с прежним номером и новым сроком | ||
| Переиздать с прежним номером и старым сроком | ||
| Переиздать с новым номером и новым сроком | ||
| Переиздать с новым номером и старым сроком | ||
| Изменить информацию о клиенте | ||
| Изменить документ клиента | ||
| Изменить кодовое слово клиента | ||
| Изменить адрес проживания клиента | ||
| Закрыть | ||
| Заблокировать повторно | ||
| Нетранзакционные платы | ||
| 7. | Блокирована ПЦ | Отказать в блокировке |
| Подтвердить блокировку | ||
| Изменить информацию о клиенте | ||
| Изменить документ клиента | ||
| Изменить кодовое слово клиента | ||
| Изменить адрес проживания клиента | ||
| 8. | Запрос на переиздание | Отказ ПЦ |
| Подтверждение ПЦ | ||
| Установить лимит | ||
| Нетранзакционные платы | ||
| 9. | Закрыта | Перенести в архив (удалить) |
| Переиздать с прежним номером и новым сроком | ||
| Переиздать с прежним номером и старым сроком | ||
| Переиздать с новым номером и новым сроком | ||
| Переиздать с новым номером и старым сроком | ||
| Изменить информацию о клиенте | ||
| Изменить документ клиента | ||
| Изменить кодовое слово клиента | ||
| Изменить адрес проживания клиента | ||
| Нетранзакционные платы | ||
| 10. | Сторнирована | Перенести в архив (удалить) |
Жизненный цикл договора.
Для работы модуля автоматизации работы физических лиц с пластиковыми картами настраиваются договоры обслуживания для тех видов пластиковых карт, с которыми работает банк. Жизненный цикл договора можно представить в виде схемы:

Ниже приведено описание состояний договора по пластиковой карте.
| N п/п | Наименование состояния | Доступные операции |
| 1. | Оформлен | *Наличное пополнение |
| *Наличное списание | ||
| *Безналичное пополнение | ||
| *Безналичное списание | ||
| Оформить периодическое поручение | ||
| Оформить разовое поручение | ||
| Оформить событийное поручение | ||
| Начислить % | ||
| Причислить % | ||
| Запланировать закрытие | ||
| Закрыть с переводом | ||
| Закрыть с выдачей наличными | ||
| 2. | Ожидает закрытия | Подтвердить закрытие |
| 3. | Закрыт | - |
Основные операции
Все Платежные карты можно просмотреть в подсистеме Платежные карты (рис. 7), которая вызывается из пункта главного меню Бэк-офис/ Платежные карты/ Платежные карты . Как и любая другая таблица системы, таблица Платежные карты включает в себя записи по объектам (платежным картам), "горячие" кнопки и поля, задающие совокупность отображаемых в таблице записей. В данной таблице такими полями являются поля Подразделение , Процессинговый центр , Карточный продукт , Статус и Состояние . Если эти поля не заполнить, в таблице будут отображены все платежные карты, зарегистрированные в системе. Для того чтобы указать в поле значение, следует щелкнуть по кнопке со стрелкой справа от поля. На экран будет выведен соответствующий справочник системы. Переход между полями, расположенными в верхней части таблицы, осуществляется с помощью клавиши TAB .
Кнопка вызывает на экран диалоговое окно с протоколом состояний объекта. Кнопки предназначены для поиска записей.
Слева внизу таблицы расположены графические идентификаторы и их названия. Эти идентификаторы отображаются в первом столбце таблицы. Они характеризуют состояние объекта или другие важные свойства объекта.

Рис. 7. Таблица Платежные карты
Вызов доступных действий
Список действий, доступных в таблице для выполнения, вызывается щелчком правой кнопкой мыши. На рисунке ниже показано вызванное таким образом контекстное меню со списком доступных операций в таблице Платежные карты (рис. 8).
В каждый момент времени в контекстном меню отображаются команды, которые могут быть применены к выбранной в таблице записи. Некоторые команды могут быть недоступны. В этом случае они выделены серым (блеклым) цветом.
Команды, отображаемые в контекстном меню таблиц, можно разделить на команды общего характера, которые применимы к большинству объектов, и специфические команды, применимые только к некоторым объектам.

Рис. 8. Контекстное меню таблицы «Платежные карты»
Таблица 1. Общие операции
| Команда | Описание |
| Добавить | На экране появится форма описания объекта, в которую можно ввести данные. После заполнения в таблицу будет добавлена новая запись. |
| Изменить | На экране появится форма описания объекта для редактирования данных. |
| Удалить | На экране появится форма описания объекта для подтверждения удаления записи. |
| Просмотр | На экране появится форма описания объекта для просмотра (без возможности редактирования). |
| Сортировка | На экране появится диалоговое окно со списком сортировок. |
| Поиск | На экране появится диалоговое окно, в котором можно задать параметры поиска. |
| Фильтр | На экране появится диалоговое окно со списком фильтров и сортировок. |
| Закрыть | Текущее окно будет закрыто. |
Заведение новой карты
Открытие основной карты
Для открытия новой карты необходимо в таблице Платежные карты вызвать команду Добавить контекстного меню. На экран будет выведена форма добавления новой карты (рис. 9).

Рис. 9. Форма добавления новой карты
Поле Предприятие не является обязательным, его значение выбирается из раскрывающегося списка, и в дальнейшем может влиять на тарифы по карте и список возможных для выпуска карточных продуктов.
По выпадающему списку в поле Предприятие мы попадаем в справочник Обслуживаемые банком предприятия и организации (рис. 10). Этот справочник доступен также с помощью команды Документооборот/ Настройка ОБПО . Здесь содержится перечень предприятий и организаций, с которыми сотрудничает банк. Для удобства работы со справочником существует возможность отфильтровать записи по процессинговому центру, обеспечивающему взаимодействие между организациями и банком, для этого используется поле-фильтр Процессинговый центр .

Рис. 10. Таблица Обслуживаемые банком предприятия и организации
В поле Клиент указывается держатель банковской карты (физическое лицо, использующее банковскую карту на основании договора с эмитентом).
По look’up в поле Клиент мы попадаем в справочник Клиенты (рис.11), где собрана информация обо всех организациях и частных лицах, с которыми контактирует банк – пользователь системы.

Рис. 11. Справочник Клиенты
Если владелец карты уже является клиентом банка, то его достаточно выбрать из открывшегося списка, для его поиска можно использовать поля Маска сокращения и Маска наименования . Эти поля являются полями-фильтрами и выполняют функцию поиска клиентов по сокращенному и полному наименованию. Введите в поля-локаторы первые буквы искомого значения, система отфильтрует те записи списка клиентов, которые начинаются с указанных символов.
Если владелец карты еще не является клиентом банка, то информацию о нем необходимо добавить в справочник Клиенты . Для этого следует воспользоваться командой Добавить контекстного меню, на экран будет выведена форма добавления нового клиента (рис.12).

Рис. 12. Форма добавления нового клиента
Операция добавления клиента подробно описана в документации Базовый модуль. Руководство пользователя (файл CORE_OPR.chm).
Далее заполняется поле Карточный продукт , по look’up этого поля мы попадаем в одноименный справочник, откуда и выбирается необходимое значение. Многие поля (Режим выпуска , Схема лимитов , Дизайн карты и др.) на форме добавления карты после выбора карточного продукта заполняются автоматически, т.к. эти параметры задаются при создании карточного продукта. Однако здесь эти параметры можно изменить, выбрав то или иное значение из раскрывающегося списка соответствующего поля.
В качестве даты открытия подставляется текущая операционная дата, указанная в таблице Платежные карты , а в поле срок действия указывается дата окончания действия карты, рассчитываемая в соответствии со сроком ее жизни, указанном на карточном продукте. Однако, если на режиме выпуска указан другой срок жизни карты, то при изменении режима выпуска, дата окончания действия будет рассчитываться исходя из данного значения.
Кодовое слово - любое сочетание букв или цифр, задаваемых владельцем карты, для подтверждения собственности в случае ее потери, повреждения и т.д.
Поля Схема лимитов , Дизайн карты , Страховой депозит и др. на закладке Дополнительно (рис.13) заполняются автоматически после выбора карточного продукта.

Рис. 13. Закладка Дополнительно формы добавления карты
В схеме лимитов указываются типы, а также суммы ограничений при действиях с картой. Например, могут быть указаны лимит разовой покупки, лимит разовый снятия наличных, лимит недельной покупки и т.д.
В поле Номер заявления указывается номер заявления на открытие карты.
Страховой депозит - это сумма, которая кладется на специально открытый под картой счет и может использоваться банком для погашения платежей.
Выдержка при аннулировании (при перевыпуске) – количество дней, в течение которых по карте могут осуществляться операции после ее аннулирования.
После заполнения полей формы ввода необходимо нажать кнопку «Выполнить», в таблице появится информация о новой карте (рис.14).
Эта карта находится в состоянии Новая , поэтому в столбце идентификаторов у нее стоит красный маркер, который означает, что карта еще не действует.
