
Какой имущественный налог на квартиру. Новые правила налога на имущество физических лиц
- вычисляем стоимость квадратного метра жилья: 3000000 руб./100 кв. м =30000 руб/кв. м.;
- узнаем размер налогового вычета: 30000 руб/кв. м*20 кв. м = 600000 рублей;
- вычисляем базу налогообложения: 3000000-600000= 2400000 рублей;
- умножаем базу на ставку и получаем размер налога: 2400000*0,1% = 2400 рублей.
Наличием в собственности второй квартиры сложно кого-то удивить. Многие сохраняют доставшееся по наследству жилье или специально покупают дополнительное, чтобы сдавать его в аренду.
В 2016 году были приняты изменения в законодательство, которые коснулись налога на недвижимость. Разберемся с тем, как оплачивается налог на вторую квартиру в 2017 году.
Налог на имущество, если две квартиры в собственности
Налогу на имущество физлиц посвящена гл. 32 НК РФ . Вопросы, связанные с кадастром, регламентирует Федеральный закон «О государственном кадастре недвижимости» от 24.07.2007 № 221-ФЗ .
Налог на недвижимость является местным. То есть средства, полученные от него, остаются в местном бюджете. Ставки налога также местные. В прошлом году многие регионы ввели низкие ставки, однако в связи с кризисом они повышаются и стремятся к установленным в Москве.
Данный вид налога уплачивают все владельцы недвижимости.
Налогом облагаются не только квартиры, но и дома, дачи, хозяйственные постройки на территории домов и дач, гаражи, машиноместа и объекты недостроенной недвижимости. На хозпостройки пока действует нулевая ставка.
Главным нововведением в системе обложения налогом недвижимости стала стоимость объекта, на которой базируется расчет отчислений. Раньше ее брали из оценки БТИ. Там учитывалась площадь жилища, год постройки дома и наличие или отсутствие так называемых удобств, то есть водопровода, канализации и ванны. Оценки БТИ сильно отличались от реальной рыночной цены квартиры.
Теперь в расчетах используется кадастровая стоимость жилья. В ней учтен не только населенный пункт, в котором находится квартира, но и район, а также иные показатели, что привело к тому, что кадастровая стоимость приближена к рыночной. Соответственно, и налоги на недвижимость возросли. Узнать кадастровую стоимость объекта можно на сайте Росреестра, нужно только знать его кадастровый номер.
Налог следует уплачивать со всех объектов недвижимости, находящихся в пользовании. С этой точки зрения начисление налога на вторую квартиру ничем не отличается от налога на первую или восьмую. Разница существует только для льготных категорий населения, освобожденных от уплаты налога на квартиры.
Налог на недвижимость уплачивают за прошлый год. Если вы купили квартиру в этом году, платить ничего не нужно. Если же вы продали квартиру, но она принадлежала вам несколько месяцев прошлого года, то за эти месяцы нужно заплатить.
Как рассчитать налог на вторую квартиру
Плательщикам налога с недвижимости государство сделало определенное послабление. Называется оно налоговым вычетом. Налоговый вычет - это часть площади жилья, которая налогом не облагается. Для квартиры налоговый вычет составляет 20 кв. м, для дома - 50 кв. м, для комнаты в коммуналке - 10 кв. м.
Для того, чтобы перевести налоговый вычет в денежную форму, нужно разделить кадастровую стоимость жилья на его площадь, а результат умножить на площадь вычета. Полученный результат вычитается из стоимости жилья по кадастру, и получается база налогообложения. Ее нужно умножить на налоговую ставку. Полученная сумма и составит налог.
Налоговая ставка на объекты жилой недвижимости зависит от их кадастровой стоимости. Если объект стоит 10 млн. рублей и меньше, ставка - 0,1 %, до 20 млн. рублей - 0,15%; до 50 млн. рублей - 0,2%, до 300 млн. рублей - 3%.
Проиллюстрируем расчет примером. Допустим, нужно рассчитать налог на квартиру, общая площадь которой составляет 100 кв.м, а стоимость по кадастру равна 3 млн. рублей. Решим задачу по исчислению налога в 4 действия:
Налог на вторую квартиру для пенсионеров
Говорить именно о второй квартире как об объекте налогообложения имеет смысл для льготных категорий населения, к которым относятся и пенсионеры. Пожилые люди от уплаты налога на недвижимость частично освобождены. Это означает, что если у них имеется одна квартира, то налог не платится вовсе, а если объектов недвижимости несколько, то от уплаты налога освобождается только один из них. Льготник имеет право выбрать, какой именно объект будет освобожден от налога. Естественно, зачастую выбирают тот, налог на который выше.
Льготники делятся на тех, кто имеет льготу по федеральному законодательству и пользуется ей на всей территории России, и тех, кому льгота предоставлена на местном уровне. Во втором случае списки следует запрашивать в местных органах власти.
Федеральными льготниками по налогу на недвижимость являются:
- лица, имеющие звание Героя России или СССР;
- граждане, имеющие инвалидность I или II группы, и инвалиды детства. Инвалиды III группы платят налог на общих основаниях;
- лица, признанные участниками Великой Отечественной войны, и лица, к ним приравненные;
- лица, пострадавшие от различных происшествий и испытаний: ликвидаторы ядерных аварий, заболевшие лучевой болезнью или ставшие инвалидами в результате испытаний и т.п.;
- военнослужащие и лица, уволенные с военной службы по положительным основаниям с выслугой не менее 20 лет, члены семей военных, признанные потерявшими кормильца в соответствии с Федеральным законом «О статусе военнослужащих» от 27.05.1999 г. № 76-ФЗ, воины-интернационалисты, супруги и родители военных, погибших при исполнении обязанностей воинской службы;
- пенсионеры.
- представители творческих профессий - в отношении творческих студий, а также жилья, используемого под общедоступные библиотеки и музеи.
Также от уплаты налога освобождены владельцы хозяйственных построек площадью до 50 кв. м на приусадебных участках и дачах. Сами дома и дачи налогом облагаются.
Если у вас остались вопросы по налогообложению недвижимости, обратитесь за консультацией к юристам нашего сайта онлайн.
Сегодня нам предстоит узнать, что собой представляет налог на недвижимость в Москве. Дело все в том, что данная особенность интересует многих налогоплательщиков. В частности тех, кто имеет какую-то недвижимость в собственности. Платить указанный налог необходимо и простым физическим лицам, и организациям. Но что придется узнать о данном платеже? Какие порядки уплаты имеют место в России в 2016 году? Именно в этом периоде в стране начали действовать новые правила подсчета налога на недвижимость. Все принципы, применяющиеся в отношении жителей Москвы и области, как правило, актуальны для иных регионов России. Поэтому налог на недвижимость уплачивается везде приблизительно по аналогичным правилам. Разница имеется только относительно льготников, а также в суммах, положенным к уплате. Что называется новым налогом на недвижимость? На какие особенности придется обратить внимание, чтобы не образовалась задолженность, а также не возникли проблемы с законом? Как можно заплатить налог на имущество в том или ином случае? Обо всем этом будет рассказано далее.
Определение налога
Для начала придется понять, что такое налог на недвижимость. В Москве или в любой другой области - это не так важно. Везде действуют одинаковые правила и определения тех или иных налоговых сборов.
Налог на недвижимость называется имущественным налогом. Как правило, платится за жилую и нежилую недвижимость, имеющуюся в собственности у гражданина или организации. За машину начисляется отдельный платеж. Он называется транспортным налогом. И это несмотря на то, что автомобиль считается имуществом.
Налог на недвижимость в Москве и других городах начисляется за:
- квартиры;
- коммерческую недвижимость, приносящую прибыль;
- комнаты;
- дачи;
- дома;
- доли в перечисленной недвижимости;
- прочие жилые строения.
Именно поэтому стоит выделять платежи за обычную (жилую) и коммерческую (нежилую) недвижимость. Принципы начисления налога приблизительно одни и те же. Только сейчас многие не знают, чего ждать от перечисленных платежей. Ведь в 2016 году, как уже было сказано, начинают действовать абсолютно новые правила расчета налогов на имущество.
Кто платит
Следующий вопрос, который интересует многих - кто является плательщиком указанного платежа. Ответить на него не так трудно, как кажется. Дело все в том, что налог на недвижимость в Москве должны платить:
- совершеннолетние граждане, у которых в собственности есть имущество;
- организации;
- предприниматели;
- несовершеннолетние лица с собственностью в отношении недвижимости.
Отдельное внимание приходится уделять последней составляющей. Ведь дети - это не налогоплательщики. У них нет ни собственных доходов, ни иных источников заработка. Выполнять те или иные операции с финансами они тоже не способны по закону. Но при этом собственность у них имеется в распоряжении. В России действует правило - есть недвижимость, есть платеж. Как быть, если в Москве плательщиком является несовершеннолетний? Да и вообще, когда аналогичная ситуация складывается в любом городе.
Дело все в том, что тогда налог на недвижимость физических лиц в Москве и иных районах России платят Родители до 18 лет ребенка должны осуществлять платежи за собственность детей. Данное правило действует уже долгие годы, но не всем об этом известно. Поэтому им не стоит пренебрегать. Ведь при просрочке платежа возникают не только задолженности, но еще и дополнительные расходы. На налог ежедневно начисляют пени. Они только увеличивают платеж. Также можно заплатить штраф в размере от 20 до 40% от общей суммы налога, положенного к уплате. Подобное правило действует на территории всей страны.
Срок уплаты для физических лиц
Что еще важно знать? Например, крайне важной информацией могут быть данные об уплате указанного налога. С недавних пор в России начали действовать новые правила и порядки в отношении указанного платежа.
До какого числа требуется заплатить налог на недвижимость? 2016 год - это период изменений. И в этот период придется погасить задолженность до 1 декабря. Раньше имущественные налоги можно было уплачивать до 1 февраля следующего года.
Стоит обратить внимание на то, что изменения относительно предельного момента перечисления денежных средств физическими лицами за имущество - это не единственные новшества. До 1.12.2016 всем Россиянам (не только москвичам) необходимо заплатить 3 налога:
- имущественный;
- транспортный;
- земельный.
Сроки для организаций
К слову, налог на имущество организаций будет уплачиваться по иным принципам. Обычно речь идет о взысканиях за коммерческую недвижимость. У компаний именно она имеется в собственности, приносит прибыль и обеспечивает работоспособность организации. Налог на нежилую недвижимость в Москве и других регионах страны уплачивается не до 1 декабря, как в случае с физическими лицами.
На данный момент платить за имущество требуется не позднее чем до 30 марта года, который следует за расчетным периодом. То есть, компания платит в 2016 году за имущество, которое у нее было в собственности в 2015. Данный срок остался неизменным по сравнению с прошлыми годами. А вот порядок расчета налога несколько изменился. Причем и у физических лиц, и у юридических. Так к чему необходимо готовиться населению? Как уплачивается в Москве? А на обычное имущество физических лиц? Каким образом теперь можно подсчитать сумму, положенную к уплате? Какие изменения ждут население?
Об уведомлениях
Например, необходимо обратить внимание на то, что все налогоплательщики столкнутся с новыми правилами уведомления о предстоящих платежах. О чем идет речь?
Новый налог на недвижимость в Москве не только рассчитывается по новым правилам. Уведомления для налогоплательщиков могут больше не приходить на почту. Ведь с 2016 года все граждане, а также руководители организаций будут получать квитанции несколькими способами. Какими именно?
Сохраняется право самостоятельного обращения в налоговые органы за платежкой. Эта мера, как правило, используется тогда, когда квитанция долго не приходит на домашний адрес. Рассылка должна производиться не позднее чем за 30 дней (месяц) до максимального срока платежа.
Второй вариант - это получение платежки по почте. Квитанция высылается или по месту прописки гражданина, или по месту регистрации организации. В последнее время в Москве и прочих городах люди стали жаловаться на то, что платежек до сих пор нет.

Последний способ уведомления как раз и является нововведением. Узнать о том, что требуется заплатить налог на коммерческую недвижимость в Москве и других городах, а также имущественный налог физических лиц предлагается посредством использования портала "Госуслуги". Если у гражданина есть на сайте активированный профиль, то ждать уведомления почтой не нужно. Оно попросту не придет.
Таким образом, право на получение квитанции в бумажном виде остается только у тех, кто или сообщил о своем желании в налоговую организацию заранее, или не имеет аккаунта на портале "Госуслуги".
Новые правила расчета
Расчет налога на недвижимость в Москве, как и в других городах, в 2016 году изменится. Граждане, которые уже получили платежки, стали жаловаться на слишком высокие налоговые платежи. Дело все в том, что это вполне нормальное явление. Ведь теперь налоги на имущество будут рассчитываться несколько иначе. Изменения касаются и жилой, и нежилой недвижимости. То есть, организации и физические лица могут ждать повышенных налогов.
Почему? Дело все в том, что с 2016 года налоговая база будет являться кадастровой стоимостью недвижимости. Государство произведет оценку всей недвижимости, занесет данные о стоимости в Росреестр. Далее, в зависимости от нее, будет назначаться тот или иной налог.
Говорят, что жителям Москвы, которые живут в маленьких однокомнатных квартирах нечего волноваться. И организациям, работающим в небольших офисах, тоже. Налоги сильно повысятся для обитателей крупной недвижимости. Для "малогабариток" нововведения не слишком серьезны.
Точный размер налога на недвижимость в Москве назвать нельзя. Ведь все зависит от кадастровой стоимости имущества. Она будет зависеть от:
- типа жилья ("вторичка" или "новострой");
- возраста здания;
- габаритов недвижимости;
- региона проживания;
- количества собственников;
- района нахождения недвижимости.
Соответственно, становится весьма проблематично производить подсчеты предстоящих платежей. Перед тем как узнавать более подробную информацию о том, как можно узнать приблизительный размер налога, рекомендуется уяснить еще несколько нюансов. Например, кто является льготником среди физических лиц и организаций. Далеко не все объекты недвижимости в Москве облагаются налогом на коммерческую недвижимость. И не все налогоплательщики должны уплачивать указанный сбор за свое имущество.
Льготники среди физических лиц
В первую очередь необходимо обратить внимание на налог на недвижимость для физических лиц. Дело все в том, что граждане не во всех случаях в Москве перечисляют за свое имущество те или иные денежные средства. В некоторых ситуациях людям положены или скидки, или полное освобождение от подобного рода взысканий.
В Москве, как правило, не имеет места. Согласно установленным законам, люди, достигшие пенсионного возраста (работающие или безработные - не так важно), могут не платить имущественный налог. Он не взимается за:
- квартиры;
- комнаты;
- жилые дома;
- гаражи или места под машину;
- нежилые помещения, которые гражданин использует как библиотеки, музеи, мастерские;
- хозяйственные постройки, не превышающие 50 квадратных метров.
Стоит обратить внимание на то, что льготы предоставляются только на каждый объект недвижимости только 1 раз. О своих правах пенсионер должен будет заявить в налоговые органы. Или придется платить налог на имущество в Москве по общим правилам.
Также среди льготников выделяют многодетные семьи. Вопрос о том, как именно им платить за имущество, решается в индивидуальном порядке. При определенных обстоятельствах граждан могут полностью освободить от налоговых платежей.
Инвалидов тоже освобождают от уплаты имущественных налогов. Особенно если речь идет о серьезных повреждениях здоровья. Как показывает практика, инвалиды 1 и 2 групп либо получают скидку на платеж, либо полностью освобождаются от уплаты налога.
Льготы для коммерции
Но это еще не все. Новый налог на недвижимость в Москве, как уже было сказано, коснулся не только физических лиц и их жилого имущества. Некоммерческая недвижимость тоже облагается платежами, начисленными по новым правилам. В данном случае будет учитываться кадастровая стоимость имущества. Но некоторые типы коммерческой (нежилой) недвижимости относится к льготным категориям. О чем идет речь?
Частично уплачивать налог могут организации:
- медицинские;
- образовательные;
- научные.
Также стоит отметить, что следующие категории коммерческой недвижимости в 2016 году не облагается налогом (не только в Москве, но и в прочих городах тоже):
- организации религиозного типа;
- "бюджетники";
- объекты и недвижимость культурного характера;
- оборонные объекты;
- автомобильные компании;
- компании, работающие с инвалидами (где трудятся данные граждане);
- метрополитен;
- городской транспорт.
Больше никаких льготников не имеется. Что еще должно знать население о налоговых сборах за имущество физических и юридических лиц в 2016 году?

Льготы для недвижимости
Например, что при расчетах новых налоговых платежей будут использоваться определенные льготные условия. Они применяются ко всем гражданам и организациям. О чем конкретно идет речь?
Уже было сказано, что размер налога на недвижимость в Москве (и во всей России) теперь зависит от кадастровой стоимости имущества. Но при определенных условиях физическим и юридическим лицам положены определенные вычеты. Они уменьшают налоговую базу на некоторые размеры.
Уменьшение кадастровой стоимости положено всем жителям Москвы. Но, опять же, о отношении каждого типа имущества льгота предоставляется только один раз. То есть, если имеется несколько квартир в собственности, скидка положена лишь на одну из них. Или ее выбирает сам гражданин, или налоговые органы делают соответствующий вычет от недвижимости с большей площадью и стоимостью. Какие положены "бонусы" на налог на недвижимость в Москве? Льготы-вычеты следующие:
- квартиры - уменьшение на кадастровую стоимость 20 "квадратов";
- комнаты - 10 кв. м.;
- дома жилого типа - 50 кв. м.
То есть, если квартира изначально имела площадь в 50 квадратных метров, платить придется только за 30. Эта льгота позволяет несколько сгладить положенные изменения в налоговых расчетах.
Порядок расчета
Теперь можно подумать о том, как правильно рассчитывать налог на недвижимость на примере Москвы и Московской области. На самом деле все не так трудно, как кажется. Расчет налога на недвижимость в Москве и других городах будет производиться по одним и тем же принципам.
Как именно? Достаточно ставку налога умножить на кадастровую стоимость недвижимости. Получится определенная сумма, положенная к уплате. Первая составляющая будет меняться в зависимости от того или иного года. В каждом регионе устанавливаются определенные налоговые ставки. И это необходимо учитывать. Именно по данной причине налоги на имущество в ближайшие годы будут расти.
По аналогичным принципам будет производиться расчет налога на недвижимость для юридических лиц. За одним только исключением - можно внести авансовый платеж. То есть, заплатить наперед. В таком случае организации будут платить налог в следующем налоговом периоде в уменьшенном размере. На ту сумму, которая была уплачена заранее.

Ставки
Важно понять, какая ставка налога на недвижимость в Москве имеет место. Это поможет подсчитать точную сумму платежа для физических и юридических лиц за имущество. В Москве ставки налога выше, чем в остальных районах России. Удивляться данному явлению не стоит. Ведь в стране всегда приходилось платить больше тем, кто живет в регионах Федеральной значимости. По России действуют следующие для организаций:
- 1 % - в 2014 году;
- 1,5 % - в 2015;
- 2 % - с 2016 года.
А в Москве:
- 1,5 % - за 2014 год;
- 1,7 % - за 2015 год;
- 2 % - 2016 год и далее.
Если говорить о том, какие ставки налога на имущество положены жителям Москвы за жилую недвижимость, можно увидеть следующие значения:
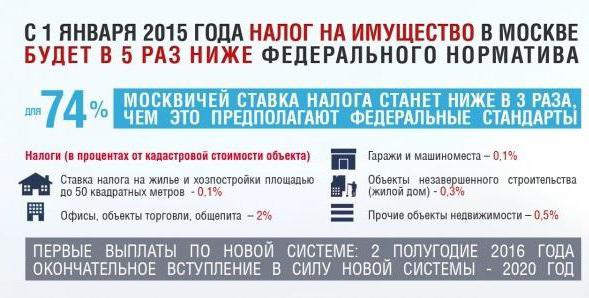
- для хозяйственных построек и недвижимости до 50 "квадратов" - 0,1 %;
- до 50 "квадратов" и стоимостью от 10 до 20 миллионов - 0,15 %;
- до 50 квадратных метров с кадастровой стоимостью до 50 миллионов - 0,2 %;
- свыше 50 "квадратов" и до 300 миллионов рублей стоимостью - 0,3 %;
- недвижимость стоит более 300 000 000 рублей - 2 %.
Именно такие налоговые ставки на данный момент имеются в России, в частности, в Москве. А как можно подсчитать приблизительную или точную сумму предстоящего платежа? Что приготовил населению налог на недвижимость? 2016 год - время, когда многим придется столкнуться с большими платежами за собственность. Чтобы они не были загадкой или неприятным сюрпризом, были придуманы специальные способы подсчета имущественного налога.
О калькуляторе
Речь идет о специальных интернет-сервисах. Они полностью официальны. По вводным данным позволяют точно определить, сколько придется платить за ту или иную недвижимость. Речь идет о специальном калькуляторе. Найти его можно на официальной странице ФНС.
Что предлагает калькулятор налога на недвижимость в Москве и прочих регионах страны? Пользователь вводит затем все остальные запрашиваемые данные. Если в Росреестре имеются данные об объекте недвижимости, они будут автоматически занесены в калькулятор. Останется просто посмотреть, какую сумму налога необходимо заплатить до 1 декабря 2016 года.
Если же сведений в Росреестре нет, или гражданин не знает кадастровый номер недвижимости, можно вручную ввести запрашиваемые данные. А именно:
- тип недвижимости;
- кадастровую стоимость;
- площадь;
- применяется ли льготный вычет;
- регион нахождения недвижимости.
После этого достаточно подождать некоторое время - произойдет анализ введенной информации, после чего на экране появится сумма, положенная к уплате. Лучше всего узнавать точный налог на недвижимость в Москве или любом другом городе непосредственно в налоговых органах региона.

Итоги
Теперь понятно, к каким изменениям может готовиться население и организации в 2016 году. Новый налог на недвижимость в Москве и прочих регионах России принес множество новых правил расчета. Население не слишком довольно подобными изменениями. Особенно с учетом того, что в будущем из года в год платежи будут только увеличиваться.
Налог на недвижимость для юрлиц в Москве тоже изменится в размерах. Ведь теперь сумма, положенная к уплате, будет напрямую зависеть от кадастровой стоимости недвижимости, а также от ставки налога, применяемой в том или ином случае. Повышение налогов за имущество разного типа планируется вести до 2018-2020 годов. Какой налог на недвижимость в Москве платить? За данной информацией, как уже было сказано, лучше обращаться или в или пользоваться онлайн-калькулятором.
Налог на недвижимость 2019 года и в последующем рассчитывается исходя из кадастровой стоимости объекта. Как правильно рассчитать сумму налога? Какие ставки актуальны в 2019 году? Какие льготы и кому предусмотрены? Ответы на эти и другие вопросы в материале далее.
Изменения в расчете налога на недвижимость с 2015 года
С 1 января 2015 г. действует новая глава НК РФ, посвященная налогу на имущество физлиц, называемому в народе налогом на недвижимость. Какие же изменения произошли в расчете налога? Перечислим основные новшества:
- Ранее налог на недвижимые объекты начислялся исходя из их инвентаризационной стоимости. С 2015 по 2020 года по всей стране осуществляется переход на новый порядок расчета налога — на основе кадастровой стоимости (которая зачастую оказывается выше инвентаризационной в несколько раз). Определяют кадастровую стоимость профессиональные оценщики по заказу органов власти.
Помимо домов, гаражей, квартир, комнат, иных строений к числу объектов налогообложения теперь также отнесены:
- машино-место (документально оформленная площадь на парковке, расположенной в здании или сооружении);
- незавершенная постройка, если на нее зарегистрированы права;
- недвижимый комплекс — ряд неразрывно связанных объектов (к примеру, трубопровод).
- До того момента, как в конкретном субъекте РФ будет введен новый порядок налогообложения, расчет налога по-прежнему производится на основе инвентаризационной стоимости.
- Изменен срок уплаты налога: теперь внести сумму налога за прошедший год необходимо не позднее 1 декабря года, следующего за отчётным периодом.
- Начисление налога, как и раньше, осуществляется налоговой инспекцией. Однако если собственник недвижимости не получил из ИФНС уведомление на уплату налога, он обязан самостоятельно направить в инспекцию сообщение о наличии у него имущества и приложить копии подтверждающих бумаг.
Во всех ли регионах применяются новые правила расчета?
Закон предусматривает, что переход на начисление налога по новой методике должен завершиться к 2020 г. Это связано с тем, что далеко не во всех регионах в настоящее время окончена кадастровая оценка недвижимости. В каждом конкретном субъекте РФ расчет налога на основе кадастровой стоимости начинает применяться только после того, как по этому поводу будет принят соответствующий региональный закон.
Узнать о том, по каким правилам будет начислен налог на недвижимость за 2019 год в конкретном регионе, можно в ИФНС по месту жительства.
Как рассчитать налог на недвижимость?
Поскольку для большинства владельцев недвижимости новые правила повлекут увеличение налогового бремени, власти решили повышать сумму налога постепенно. Поэтому с момента введения в конкретном регионе нового порядка расчета в течение 4 лет налог будет начисляться по специальной формуле, включающей понижающий коэффициент. Иными словами, в полной сумме налог, определенный на основе кадастровой стоимости, граждане заплатят лишь на пятый год после его введения в субъекте РФ.
Расчет налога по формуле выглядит так:
- рассчитывается сумма налога на основе кадастровой оценки;
- вычисляется размер налога исходя из инвентаризационной стоимости;
- определяется разница между суммами налога, начисленными в том и другом порядке;
- полученная разница умножается на понижающий коэффициент (этот коэффициент в течение периода его применения ежегодно возрастает — с 0,2 в первом году до 0,8 в четвертом году);
- к получившейся величине прибавляется сумма налогового платежа, определенная на основе инвентаризационной стоимости.
Рассмотрим пример начисления налога в первый год действия новой методики. Физлицо владеет квартирой, площадь которой — 50 кв. м, а кадастровая оценка равна 3 млн руб. Налоговый платеж будет начисляться не на всю стоимость жилища, а лишь на стоимость 30 кв. м (поскольку 20 кв. м в любой квартире не облагаются налогом). Получается, что в данном случае налог высчитывается с кадастровой стоимости 1,8 млн руб. (3 млн руб. / 50 кв. м × 30 кв. м). Предположим, инвентаризационная стоимость равна 200 тыс. руб., а ставки налога, вычисляемого тем и другим способом, совпадают (0,1%). Величина налогового платежа на основе кадастровой оценки в этом случае составит 1800 руб. (1,8 млн руб. × 0,1%); налог, начисленный по инвентаризационной стоимости, будет равен 200 руб. (200 тыс. руб. × 0,1%). Таким образом, итоговая величина налога к уплате составит 520 руб. ((1800 руб. - 200 руб.) × 0,2 + 200 руб.).
Начиная с 2020 года сумма налогового платежа высчитывается путем умножения кадастровой стоимости имущества (за минусом стоимости необлагаемой площади) на ставку.
Каков размер налоговых ставок?
Налоговый кодекс РФ содержит лишь базовые размеры ставок по налогу на имущество, конкретные же их величины определяются муниципальными властями. Если по какой-то причине местные органы власти не примут нормативный акт о размерах налоговых ставок, то будут применяться ставки, указанные в кодексе.
Не знаете свои права?
Ставка 0,1% от кадастровой стоимости применяется при начислении налога:
- на незавершенную постройку, если планируется ее использование в качестве жилья;
- жилое помещение;
- гараж;
- недвижимый комплекс, если в его составе есть жилое помещение;
- машино-место;
- строения (не более 50 кв. м) на земельных наделах, предназначенных для ЛПХ, ИЖС, дачного хозяйства, садоводства.
Ставка 2% предусмотрена:
- для дорогостоящего имущества (с кадастровой оценкой более 300 млн руб.);
- нежилых помещений, предназначенных для размещения офисов, иных административных или торговых заведений.
Базовая ставка 0,5% предназначена для всех остальных объектов, облагаемых налогом.
Необходимо отметить, что муниципальные власти вправе снизить размер базовой ставки вплоть до 0, а вот увеличить ее они могут не более чем в 3 раза.
Льготы по налогу на недвижимость в 2019 году
В первую очередь необходимо сказать о тех льготах, которые полагаются всем собственникам определенных видов имущества. Такие льготы называются налоговыми вычетами. Суть их состоит в том, что на часть площади недвижимого объекта налоговый платеж не начисляется. В частности, не облагается налогом:
- 50 кв. м площади индивидуального жилого дома;
- часть комнаты, равная 10 кв. м;
- часть квартиры, равная 20 кв. м.
Число собственников этих помещений на размер льготы не влияет. Например, если квартира принадлежит двум владельцам в равных долях, то с каждого из них не будет взиматься налог с 10 кв. м. Если же у одного физлица в собственности несколько жилых помещений, то вычет предоставляется на каждый такой объект.
Налоговый вычет также положен в отношении недвижимого комплекса, если частью его является жилое помещение. Вычет заключается в том, что кадастровая стоимость комплекса, с которой исчисляется налог, уменьшается на 1 млн руб.
Льготы для отдельных категорий налогоплательщиков
Некоторые категории граждан полностью освобождаются от уплаты налога на имущество. Однако такая льгота полагается только в отношении 1 объекта каждого вида имущества. Например, можно получить льготу одновременно на дом, квартиру, дачу и гараж, но нельзя — сразу на 2 квартиры или 2 дома. При этом нужно отметить, что квартира и комната считаются одним видом имущества.
Согласно НК РФ, такую льготу имеют:
- инвалиды 1 и 2 групп, а также инвалиды с детства;
- участники ВОВ и других военных действий по защите СССР;
- лица, имеющие стаж военной службы более 20 лет;
- пенсионеры;
- члены семьи военнослужащего, потерявшие кормильца;
- чернобыльцы;
- некоторые иные категории граждан.
Льгота предоставляется налогоплательщику по его заявлению , к которому необходимо приложить подтверждающие документы. Если у гражданина в собственности сразу несколько объектов одного вида, то в заявлении он должен выбрать 1 из них. И даже если человек имеет право на льготу сразу по двум основаниям (например, как пенсионер и как участник ВОВ), все равно она предоставляется только на 1 объект каждого вида.
Актуальный в 2019 году бланк заявления можно скачать по ссылке ниже.
Редакция "РБК-Недвижимости" составила инструкцию, как рассчитать новый налог на имущество, в том числе и для москвичей.
Фото: depositphotos.com/andrei_77
В России принят новый налог на имущество. Согласно закону муниципалитеты и города федерального значения могут устанавливать налог на недвижимость для физических лиц.
Суть нового налога: в качестве налогооблагаемой базы теперь будет применяться кадастровая стоимость квартиры, рассчитываемая независимыми оценщиками по заказу исполнительных органов субъектов РФ. Земельный налог при этом сохраняется.
Департамент экономической политики и развития города Москвы представил в четверг интернет-калькулятор для расчета ориентировочной суммы налога на имущество физических лиц по кадастровой стоимости. Цель - помочь владельцу недвижимости в столице рассчитать примерный размер налога на принадлежащее ему на правах собственности имущество.
Когда платить?
Новый закон вступит в силу с 1 января 2015г., однако предусмотрен пятилетний переходный период для регионов, в течение которого сумма налога будет повышаться на 20% в год. Уплата налога на имущество граждан от кадастровой стоимости начнется с 2016г., а полную сумму россияне начнут платить с 2020г.
Налог рассчитывается для всего объекта, а владельцы платят в зависимости от их доли. Москвичи уже сейчас могут рассчитать, сколько им придется платить по налогу на имущество. Для этого департамент экономической политики и развития города создал налоговый калькулятор.
* Инвентаризационную стоимость каждый владелец видит сейчас в платежке по нынешнему налогу, а также в документах на объект недвижимости. Эта стоимость нужна для расчета разницы между текущим налогом (с инвентаризационной стоимости) и тем, что граждане будут уплачивать со второй половины 2016г. Россияне до 2020г. будут платить разницу между этими величинами.
Остальные граждане России могут также рассчитать, сколько им придется платить по новому налогу. Для этого на портале Росреестра можно запросить данные о кадастровой оценке стоимости квартиры или дома.
Москвичи-собственники также могут самостоятельно рассчитать свои платежи. Ставки по налогу были приняты 14 октября 2014г.
В отношении гаражей и машино-мест, а также прочих объектов недвижимости ставки 0,1% и 0,5% соответственно.
За объекты незавершенного строительства (если проектируемым назначением таких объектов является жилой дом) придется платить 0,3%. Такая же ставка в 2,0% предусмотрена в отношении объектов коммерческой недвижимости (офисы, объекты торговли, общепита и т. п.).
Законом предусмотрен налоговый вычет в размере 20 кв. м для квартир, 10 кв. м для комнат и 50 кв. м. для объектов индивидуального жилищного строительства. То есть если у вас квартира площадью 54 кв. м, то налогом будет облагаться только 34 кв. м.
Как повлияет на рынок недвижимости
Новый налог на недвижимость в большей мере скажется на владельцах дорогой недвижимости. Как ранее писала "РБК-Недвижимость", для большинства рядовых граждан, владеющих квартирами экономкласса, налоговое бремя возрастет несущественно. Однако для владельцев квартир экономкласса в центре Москвы изменения налоговой политики повлияют в большей степени. Все зависит от коэффициента (смотрите расчеты ниже).
Во многих случаях сумма налога вырастет более чем в 10 раз и даже для скромных "однушек" и "двушек" в нецентральных районах составит 5-7 тыс. руб. в год. В Москве может начаться переселение малообеспеченных граждан из центра на окраины с целью сокращения налогового бремени. В будущем люди станут более прагматично подходить к выбору квартиры и учитывать, какую им придется нести налоговую нагрузку.
Кадастровая стоимость
Сейчас, по данным правительства Москвы, кадастровая стоимость ниже рыночной на 15-20%. Однако, по мнению экспертов, в ближайшем будущем механизмы ее оценки будут отлажены и она приблизится к рыночной.
Специалисты аналитического агентства RWAY отмечают, что разница между кадастровой и рыночной стоимостью тем больше, чем дороже квартира. Для некоторых элитных объектов Москвы кадастровая стоимость может быть ниже рыночной более чем на 80%.
Также важно отметить, что инвентаризационная стоимость новостроек сегодня максимально приближена к рыночной, поэтому и увеличение налога там будет минимальным.
Расчет величины налога на основании кадастровой стоимости для разных типов квартир в Москве
| адрес | тип дома | площадь, кв. м | кадастровая стоимость, млн руб. | ПРИМЕРНАЯ РЫНОЧНАЯ СТОИМОСТЬ, МЛН РУБ. | РАЗНИЦА МЕЖДУ РЫНОЧНОЙ И КАДАСТРОВОЙ СТОИМОСТЬЮ, % |
СТАВКА НАЛОГА, % |
СУММА НАЛОГА С УЧЕТОМ НАЛОГОВОГО ВЫЧЕТА (20 КВ. М), РУБ. |
|---|---|---|---|---|---|---|---|
| Ленинский пр., д. 67 |
сталинский | 56 | 9,4 | 14,7 | 36% | 0,10 | 6 031 |
| ул. Тверская, д. 15 | сталинский | 88 | 19,8 | 28,9 | 31% | 0,15 | 22 927 |
| ул. Большая Грузинская, д. 37 | монолит | 123 | 35,9 | 77,4 | 54% | 0,20 | 60 154 |
| ул. Остоженка, д. 25 |
современный кирпич | 206,2 | 62,7 | 206,2 | 70% | 0,30 | 171 000 |
| Молочный пер., д. 1 |
современный кирпич | 277 | 86,6 | 806,5 | 89% | 0,30 | 241 042 |
Как снизить налог на имущество?
У каждого гражданина будет право обжаловать оценку кадастровой стоимости. В случае несогласия с оценкой собственники недвижимого имущества могут ее оспорить как в судебном, так и в досудебном порядке. Досудебный порядок подразумевает подачу заявления о пересмотре кадастровой стоимости в Комиссию Росреестра по рассмотрению споров о результатах определения кадастровой стоимости. Такое заявление можно подать в комиссию не позднее шести месяцев от даты внесения сведений в государственный кадастр недвижимости. Если же этот срок пропущен, необходимо обратиться в суд с иском к Федеральной службе государственной регистрации, кадастра и картографии или Управлению Федеральной службы государственной регистрации, кадастра и картографии по субъекту РФ.
Основания для пересмотра результатов кадастровой оценки: недостоверность сведений об объекте недвижимости, использованных при определении его кадастровой стоимости; установление в отношении объекта недвижимости его рыночной стоимости на дату, по состоянию на которую была установлена его кадастровая стоимость.
Кто заплатит больше?
По самой высокой ставке в 2% заплатят немногие. По данным компании IntermarkSavills, количество квартир с оценочной стоимостью, превышающей 300 млн руб., в Москве составляет приблизительно 1,5-2 тыс., плюс к этому ежегодно вводятся в эксплуатацию новые дома, пополняющие этот объем еще на несколько десятков. Однако их кадастровая стоимость часто намного ниже. В правительстве Москвы насчитали около 50 таких объектов в столице.
В компании Contact Real Estate подсчитали стоимость одного из самых дорогих объектов в Москве - апартаментов в элитном жилом комплексе "Негоциантъ". Из расчета общей стоимости квартиры в особняке в 35 млн долл. (курс ЦБ 39,6 руб.) стоимость апартаментов составит 1 млрд 386 млн руб. Так как апартаменты относятся к нежилому фонду, то для нежилой недвижимости налоговый вычет (с 20 кв. м) не предусмотрен. При ставке на нежилую недвижимость в 2% имущественный налог составит 27,720 млн руб. в год!
Как вырастет налоговое бремя для москвичей
Показательно, как меняется сумма налога для жителей по мере удаления от центра. Для примера взяты однокомнатные квартиры площадью 38 кв. м в домах, расположенных по двум направлениям разного уровня престижности и популярности - западному и восточному. Кадастровая стоимость посчитана как рыночная за вычетом 10%, так как, по данным правительства Москвы, на столько в среднем она ниже рыночной оценки. Рыночная стоимость, в свою очередь, посчитана как среднее арифметическое ценовых показателей в районах, находящихся в разных территориальных зонах вдоль выбранных трасс (на основании данных irn.ru).
Как удаленность от центра влияет на налог
|
Территориальные зоны |
Солянка - Николоямская улица - Андроньевская площадь - Шоссе Энтузиастов | Воздвиженка - Новый Арбат - Кутузовский проспект - Можайское шоссе | ||||||
|---|---|---|---|---|---|---|---|---|
| Облагаемая база, млн руб. | Ставка налога | Сумма налога, руб. | Средняя кадастровая стоимость, тыс. руб. за 1 кв. м. | Облагаемая база | Ставка налога | Сумма налога, руб. | ||
| К - БК | 340,5 | 6,129 | 0,15 | 9193 | 357,6 | 6,437 | 0,15 | 9655 |
| БК - СК | 244,8 | 4,406 | 0,1 | 4404 | 357,6 | 6,437 | 0,15 | 9655 |
| СК - ТТК | 197,4 | 3,553 | 0,1 | 3553 | 258,6 | 4,655 | 0,1 | 4655 |
| ТТК - МКАД | 153 | 2,754 | 0,1 | 2754 | 189,4 | 3,409 | 0,1 | 3409 |
К - Кремль, БК - Бульварное кольцо, СК - Садовое кольцо, ТТК - Третье транспортное кольцо
Как видно из таблицы, налоговое бремя для тех, кто живет в начале престижного западного направления, в 2,8 раза выше, чем у тех, кто поселился ближе к МКАД. На восточном же направлении разница между жителями центра и окраин превышает 3,3 раза.
Расчет суммы налога для квартиры площадью 38 кв. м по округам
|
ОКРУГ |
ОБЛАГАЕМАЯ БАЗА (18 КВ. М) |
СТАВКА НАЛОГА |
СУММА НАЛОГА |
|
|---|---|---|---|---|
|
139,5 тыс. руб. |
2,511 млн руб. |
|||
|
149,4 тыс. руб. |
2,689 млн руб. |
|||
|
154,8 тыс. руб. |
2,786 млн руб. |
|||
|
157,5 тыс. руб. |
2,835 млн руб. |
|||
|
166,5 тыс. руб. |
2,997 млн руб. |
|||
|
173,7 тыс. руб. |
3,127 млн руб. |
|||
|
192,6 тыс. руб. |
3,467 млн руб. |
|||
|
199,17 тыс. руб. |
3,585 млн руб. |
|||
|
270 тыс. руб. |
4,86 млн руб. |
В соответствии с расчетами, самым доступным округом Москвы с точки зрения налогообложения является Юго-Восточный административный округ - здесь средняя кадастровая стоимость квадратного метра составляет 139,5 тыс. руб. На втором месте оказался Южный административный округ с показателем 149,4 тыс. руб. за "квадрат". Замыкает тройку Восточный административный округ, где среднюю кадастровую стоимость квадратного метра эксперты определили на уровне 154,8 тыс. руб.
Расчет суммы налога для квартиры площадью 55 кв. м по округам
|
ОКРУГ |
СРЕДНЯЯ КАДАСТРОВАЯ СТОИМОСТЬ КВ. М |
ОБЛАГАЕМАЯ БАЗА (35 КВ. М) |
СТАВКА НАЛОГА |
СУММА НАЛОГА |
|---|---|---|---|---|
|
139,5 тыс. руб. |
4,883 млн руб. |
|||
|
149,4 тыс. руб. |
5,229 млн руб. |
|||
|
154,8 тыс. руб. |
5,418 млн руб. |
|||
|
157,5 тыс. руб. |
5,513 млн руб. |
|||
|
166,5 тыс. руб. |
5,828 млн руб. |
|||
|
173,7 тыс. руб. |
6,08 млн руб. |
|||
|
192,6 тыс. руб. |
6,741 млн руб. |
|||
|
199,17 тыс. руб. |
6,971 млн руб. |
|||
|
270 тыс. руб. |
9,45 млн руб. |
Для того чтобы представлять примерный порядок сумм, которые владельцам квартир в Москве придется ежегодно оплачивать в бюджет, эксперты компании "Метриум Групп" сделали расчет налога для одно-, двух-, трех- и многокомнатных квартир. Для подсчетов были взяты площади 38 кв. м (1-комн.), 55 кв. м (2-комн.), 80 кв. м (3-комн.) и 120 кв. м (многокомн.). Дополнительно специалисты рассчитали, какой должна быть площадь квартиры для уплаты налога по максимальным ставкам - 0,2%, 0,3% и 2%.
Расчет суммы налога для квартиры площадью 80 кв. м по округам
|
ОКРУГ |
СРЕДНЯЯ КАДАСТРОВАЯ СТОИМОСТЬ КВ. М |
ОБЛАГАЕМАЯ БАЗА (60 КВ. М) |
СТАВКА НАЛОГА |
СУММА НАЛОГА |
|---|---|---|---|---|
|
139,5 тыс. руб. |
8,37 млн руб. |
|||
|
149,4 тыс. руб. |
8,964 млн руб. |
|||
|
154,8 тыс. руб. |
9,288 млн руб. |
|||
|
157,5 тыс. руб. |
9,45 млн руб. |
|||
|
166,5 тыс. руб. |
9,99 млн руб. |
|||
|
173,7 тыс. руб. |
10,422 млн руб. |
|||
|
192,6 тыс. руб. |
11,556 млн руб. |
|||
|
199,17 тыс. руб. |
11,95 млн руб. |
|||
|
270 тыс. руб. |
16,2 млн руб. |
Расчет суммы налога для квартиры площадью 120 кв. м по округам
|
ОКРУГ |
СРЕДНЯЯ КАДАСТРОВАЯ СТОИМОСТЬ КВ. М |
ОБЛАГАЕМАЯ БАЗА (100 КВ. М) |
СТАВКА НАЛОГА |
СУММА НАЛОГА |
|---|---|---|---|---|
|
139,5 тыс. руб. |
13,95 млн руб. |
|||
|
149,4 тыс. руб. |
14,94 млн руб. |
|||
|
154,8 тыс. руб. |
15,48 млн руб. |
|||
|
157,5 тыс. руб. |
15,75 млн руб. |
|||
|
166,5 тыс. руб. |
16,65 млн руб. |
|||
|
173,7 тыс. руб. |
17,37 млн руб. |
|||
|
192,6 тыс. руб. |
19,26 млн руб. |
|||
|
199,17 тыс. руб. |
19,92 млн руб. |
|||
|
270 тыс. руб. |
27 млн руб. |
Кто получит льготы?
Право на налоговую льготу имеют следующие категории налогоплательщиков:
- Пенсионеры, получающие пенсии, назначаемые в порядке, установленном пенсионным законодательством, а также лица, достигшие возраста 60 и 55 лет (соответственно мужчины и женщины), которым в соответствии с законодательством Российской Федерации выплачивается ежемесячное пожизненное содержание;
- Инвалиды I и II групп инвалидности;
- Участники Гражданской войны и Великой Отечественной войны, других боевых операций по защите СССР из числа военнослужащих, проходивших службу в воинских частях, штабах и учреждениях, входивших в состав действующей армии, и бывших партизан, а также ветераны боевых действий;
- Герои Советского Союза и Герои Российской Федерации, а также лица, награжденные орденом Славы трех степеней;
- Инвалиды с детства;
- Лица вольнонаемного состава Советской армии, Военно-Морского Флота, органов внутренних дел и государственной безопасности, занимавшие штатные должности в воинских частях, штабах и учреждениях, входивших в состав действующей армии в период Великой Отечественной войны, либо лица, находившиеся в этот период в городах, участие в обороне которых засчитывается этим лицам в выслугу лет для назначения пенсии на льготных условиях, установленных для военнослужащих частей действующей армии;
- Лица, имеющие право на получение социальной поддержки в соответствии с Законом Российской Федерации от 15 мая 1991г. N 1244-I "О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС", в соответствии с Федеральным законом от 26 ноября 1998г. N 175-ФЗ "О социальной защите граждан Российской Федерации, подвергшихся воздействию радиации вследствие аварии в 1957г. на производственном объединении "Маяк" и сбросов радиоактивных отходов в реку Теча" и Федеральным законом от 10 января 2002г. N 2-ФЗ "О социальных гарантиях гражданам, подвергшимся радиационному воздействию вследствие ядерных испытаний на Семипалатинском полигоне";
- Военнослужащие, а также граждане, уволенные с военной службы по достижении предельного возраста пребывания на военной службе, состоянию здоровья или в связи с организационно-штатными мероприятиями, имеющие общую продолжительность военной службы 20 лет и более;
- Лица, принимавшие непосредственное участие в составе подразделений особого риска в испытаниях ядерного и термоядерного оружия, ликвидации аварий ядерных установок на средствах вооружения и военных объектах;
- Члены семей военнослужащих, потерявших кормильца;
- Граждане, уволенные с военной службы или призывавшиеся на военные сборы, выполнявшие интернациональный долг в Афганистане и других странах, в которых велись боевые действия;
- Физические лица, получившие или перенесшие лучевую болезнь или ставшие инвалидами в результате испытаний, учений и иных работ, связанных с любыми видами ядерных установок, включая ядерное оружие и космическую технику;
- Родители и супруги военнослужащих и государственных служащих, погибших при исполнении служебных обязанностей;
- Физические лица, осуществляющие профессиональную творческую деятельность, - в отношении специально оборудованных помещений, сооружений, используемых ими исключительно в качестве творческих мастерских, ателье, студий, а также жилых помещений, используемых для организации открытых для посещения негосударственных музеев, галерей, библиотек, - на период такого их использования;
- Физические лица - в отношении хозяйственных строений или сооружений, площадь каждого из которых не превышает 50 квадратных метров и которые расположены на земельных участках, предоставленных для ведения личного подсобного, дачного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
Сергей Велесевич
Таблицы: RWAY по данным Росреестра и данным из открытых источников, "РБК-Недвижимость", "Метриум Групп"
Налог на имущество физических лиц - это налог, который уплачивают собственники квартир и другой недвижимости
Налог, уплаченный в городе Москве, поступает в городской бюджет и наряду с поступлениями других налогов обеспечивает выполнение обязательств города в области социальной поддержки граждан, улучшения жилищных условий, обеспечения качественного здравоохранения, образования, реализации мероприятий городского развития и т.д.
В городе Москве этот налог регулируется Налоговым кодексом РФ и Законом города Москвы «О налоге на имущество физических лиц».
жилым домом;
гаражом или машино-местом;
НАЛОГОВЫЕ СТАВКИ В Г.МОСКВЕ
|
Ставка налога |
|
|
до 10 млн руб. |
|
|
от 10 до 20 млн руб. |
|
|
от 20 до 50 млн руб. |
|
|
от 50 до 300 млн руб. |
По гаражам и машино-местам – 0,1%.
По недостроенным частным жилым домам – 0,3%.
1,2% по налогу за 2015 г. (к уплате в 2016 г.);
1,3% по налогу за 2016 г. (к уплате в 2017 г.);
1,4% по налогу за 2017 г. (к уплате в 2018 г.);
1,5% по налогу за 2018 г. и последующие годы (к уплате в 2019 г. и далее).
По любым объектам недвижимости с кадастровой стоимостью более 300 млн руб. – 2%.
По прочим нежилым объектам недвижимости (например, по складу, производственному зданию) – 0,5%.
НАЛОГОВЫЙ ВЫЧЕТ
Налоговый вычет предусматривает, что налогом не облагаются:
50 кв.м, если вы владеете жилым домом;
20 кв.м, если вы владеете квартирой;
10 кв.м, если вы владеете комнатой.
На каждый объект недвижимости предоставляется один налоговый вычет, он не зависит от количества собственников и от того, относятся ли собственники к льготной категории.
Кадастровая стоимость недвижимости в налоговом уведомлении, которые вы получите по почте с квитанцией на уплату налога, уже будет уменьшена на кадастровую стоимость налогового вычета.
Пример: в квартире площадью 60 кв. м облагаются налогом только 40 кв. м.
Подробнее о налоговом вычете см. в разделе 7 «Часто задаваемых вопросов».
ФОРМУЛА РАСЧЕТА НАЛОГА
CУММА НАЛОГА ЗА 2015 ГОД = (КСр * С - Н2014) * К + Н2014
КСр = кадастровая ст-ть с учетом налогового вычета = кадастровая ст-ть - (кадастровая ст-ть/площадь объекта) * размер вычета;
С - налоговая ставка;
К - понижающий коэффициент (при расчете налога за 2015 год коэффициент равен 0,2).
Н2014 - сумма налога за 2014 год (определена по правилам расчета налога, действующим до 2015 года);
Если вы купили или продали недвижимость в течение года, налог будет рассчитан только за то количество месяцев, в течение которых вы владеете или владели данным объектом.
Подробнее об особенностях расчета налога см. в разделе 5 «Часто задаваемых вопросов».
КОГДА НЕОБХОДИМО УПЛАТИТЬ НАЛОГ?
Когда необходимо уплатить налог на имущество физических лиц (НИФЛ)?
НАЛОГ УПЛАЧИВАЕТСЯ ОДИН РАЗ В ГОД.
НАЛОГОВЫЕ ОРГАНЫ НАПРАВЛЯЮТ УВЕДОМЛЕНИЕ НА УПЛАТУ НАЛОГА ЗА ТЕКУЩИЙ ГОД ДО 1 НОЯБРЯ СЛЕДУЮЩЕГО ГОДА. НАЛОГ ЗА ТЕКУЩИЙ ГОД НЕОБХОДИМО УПЛАТИТЬ ДО 1 ДЕКАБРЯ СЛЕДУЮЩЕГО ГОДА.
Пример: уведомление на уплату налога за 2015 год будет направлено вам до 1 ноября 2016 года. Уплатить налог за 2015 год необходимо до 1 декабря 2016 года.
Подробнее о сроках и возможностях уплаты налога см. в разделе 8 «Часто задаваемых вопросов».
ЛЬГОТЫ ПО НАЛОГУ НА ИМУЩЕСТВО ФИЗИЧЕСКИХ ЛИЦ
ФЕДЕРАЛЬНЫЕ ЛЬГОТЫ
Вы имеете право на льготу, если относитесь к одной из следующих категорий граждан и можете подтвердить это одним из указанных документов (подтверждающие документы выделены жирным шрифтом и указаны рядом с названием каждой льготной категории):
пенсионеры, получающие пенсии, назначаемые в порядке, установленном пенсионным законодательством, а также лица, достигшие возраста 60 и 55 лет (соответственно мужчины и женщины), которым в соответствии с законодательством Российской Федерации выплачивается ежемесячное пожизненное содержание – пенсионное удостоверение ;
инвалиды I и II групп инвалидности – удостоверение инвалида ;
инвалиды с детства – удостоверение инвалида ;
участники гражданской войны, Великой Отечественной войны, других боевых операций по защите СССР из числа военнослужащих, проходивших службу в воинских частях, штабах и учреждениях, входивших в состав действующей армии, и бывших партизан, а также ветераны боевых действий;
Герои Советского Союза и Герои Российской Федерации, а также лица, награжденные орденом Славы трех степеней, – книжка Героя Советского Союза или Российской Федерации, орденская книжка ;
лица вольнонаемного состава Советской Армии, Военно-Морского Флота, органов внутренних дел и государственной безопасности, занимавшие штатные должности в воинских частях, штабах и учреждениях, входивших в состав действующей армии в период Великой Отечественной войны, либо лица, находившиеся в этот период в городах, участие в обороне которых засчитывается этим лицам в выслугу лет для назначения пенсии на льготных условиях, установленных для военнослужащих частей действующей армии, – удостоверение участника Великой Отечественной войны или удостоверение о праве на льготы ;
лица, имеющие право на получение социальной поддержки в соответствии с Законом Российской Федерации от 15 мая 1991 года №1244-1 «О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС», в соответствии с Федеральным законом от 26 ноября 1998 года №175-ФЗ «О социальной защите граждан Российской Федерации, подвергшихся воздействию радиации вследствие аварии в 1957 году на производственном объединении «Маяк» и сбросов радиоактивных отходов в реку Теча» и Федеральным законом от 10 января 2002 года №2-ФЗ «О социальных гарантиях гражданам, подвергшимся радиационному воздействию вследствие ядерных испытаний на Семипалатинском полигоне», – специальное удостоверение инвалида и удостоверение участника ликвидации последствий катастрофы на Чернобыльской АЭС, специальное удостоверение, выдаваемое органами исполнительной власти субъектов Российской Федерации, а также удостоверение единого образца, выдаваемое в порядке, определяемом Правительством Российской Федерации ;
военнослужащие, а также граждане, уволенные с военной службы по достижении предельного возраста пребывания на военной службе, состоянию здоровья или в связи с организационно-штатными мероприятиями, имеющие общую продолжительность военной службы 20 лет и более, – удостоверение воинской части или справка, выданная районным военным комиссариатом, воинской частью, военным образовательным учреждением профессионального образования, предприятием, учреждением или организацией бывших Министерства обороны СССР, Комитета государственной безопасности СССР, Министерства внутренних дел СССР и соответствующими федеральными органами исполнительной власти Российской Федерации ;
лица, принимавшие непосредственное участие в составе подразделений особого риска в испытаниях ядерного и термоядерного оружия, ликвидации аварий ядерных установок на средствах вооружения и военных объектах; – удостоверение, выданное Комитетом ветеранов подразделений особого риска Российской Федерации на основании заключения медико-социальной экспертной комиссии ;
члены семей военнослужащих, потерявших кормильца, признаваемые таковыми в соответствии с Федеральным законом от 27 мая 1998 года N 76-ФЗ "О статусе военнослужащих" – пенсионное удостоверение, в котором проставлен штамп «вдова (вдовец, мать, отец) погибшего воина» или имеется соответствующая запись, заверенная подписью руководителя учреждения, выдавшего пенсионное удостоверение, и печатью этого учреждения. В случае если указанные члены семей не являются пенсионерами, льгота предоставляется им на основании справки о гибели военнослужащего ;
граждане, уволенные с военной службы или призывавшиеся на военные сборы, выполнявшие интернациональный долг в Афганистане и других странах, в которых велись боевые действия, – свидетельство о праве на льготы и справки, выданные районным военным комиссариатом, воинской частью, военным учебным заведением, предприятием, учреждением или организацией Министерства внутренних дел СССР или соответствующими органами Российской Федерации ;
физические лица, получившие или перенесшие лучевую болезнь или ставшие инвалидами в результате испытаний, учений и иных работ, связанных с любыми видами ядерных установок, включая ядерное оружие и космическую технику, – удостоверение установленного образца и удостоверение участника ликвидации последствий аварии на Чернобыльской АЭС в 1986-1987 годах со штампом (надпечаткой) «летно-подъемный состав, участвовавший в ядерных испытаниях» ;
родители и супруги военнослужащих и государственных служащих, погибших при исполнении служебных обязанностей, – справка о гибели военнослужащего либо государственного служащего, выданная соответствующими государственными органами ;
физические лица, осуществляющие профессиональную творческую деятельность, – в отношении специально оборудованных помещений, сооружений, используемых ими исключительно в качестве творческих мастерских, ателье, студий, а также жилых помещений, используемых для организации открытых для посещения негосударственных музеев, галерей, библиотек, – на период такого их использования – справка, выданная соответствующим органом, дающим разрешение на использование сооружений, помещений или строений под вышеназванные цели .
Лготники освобождаются от уплаты налога:
по одной квартире или комнате;
одному жилому дому;
одному гаражу или машино-месту.
По второй (третьей и т.д.) квартире, дому, гаражу и пр., находящимся в собственности льготника, налог уплатить необходимо.
Пример: пенсионер, владеющий дачей, гаражом и двумя квартирами должен уплатить налог только на одну из квартир.
При этом все граждане имеют право не платить налог на одно хозяйственное строение на дачном участке площадью не более 50 кв. м (например, на сарай).
ДОПОЛНИТЕЛЬНЫЕ МОСКОВСКИЕ ЛЬГОТЫ
В дополнение к федеральным льготам в городе Москве установлены следующие льготы:
1. Льгота для собственников гаражей и машино-мест, расположенных в офисных и торговых объектах (перечень таких объектов утвержден постановлением Правительства Москвы от 28.11.2014 № 700-ПП).
Узнать, включено ли здание, в котором расположены ваш гараж или машино-место, в утвержденный перечень торговых и офисных объектов вы можете с помощью специального сервиса.
Подробнее о льготе:
Льгота предоставляется в отношении одного гаража или машино-места в собственности физического лица, площадью не более 25 квадратных метров:
для категорий граждан, указанных в разделе «Федеральные льготы», – в виде полного освобождения от уплаты налога (в случае если не использовали налоговую льготу, установленную статьей 407 Налогового кодекса РФ, в отношении гаража или машино-места);
2. Льгота для собственников апартаментов, расположенных в здании, включенном в реестр апартаментов, утвержденный постановлением Правительства Москвы от 26.10.2016 № 706–ПП.
Подробнее об этой льготе см. раздел «Реестр апартаментов для целей предоставления льготы».
ОБРАЩАЕМ ВАШЕ ВНИМАНИЕ НА ТО, ЧТО НАЛОГОВЫЕ ЛЬГОТЫ НЕ ДЕЙСТВУЮТ В ОТНОШЕНИИ:
недвижимости, которая используется в предпринимательской деятельности;
недвижимости стоимостью более 300 млн руб.
Если вы уже обращались в налоговые органы с заявлением о предоставлении льготы (например, после того как вышли на пенсию), то повторно это делать не требуется – предоставленные вами ранее документы будут учитываться и далее.
Если вы ранее не подавали такое заявление и имеете право на льготу, то для освобождения от уплаты налога вам надо обратиться в любую налоговую инспекцию с заявлением и представить документы, которые подтверждают, что вы имеете право на льготу.
Реестр апартаментов для целей предоставления льготы
Льгота по апартаментам в торговых и офисных объектах Москвы
В дополнение к федеральным налоговым льготам в городе Москве действует льгота для собственников апартаментов, расположенных в офисных и торговых объектах (перечень таких объектов утвержден постановлением Правительства Москвы от 28.11.2014 № 700-ПП).
Льгота предоставляется в отношении одних апартаментов в собственности физического лица, которые одновременноудовлетворяют следующим условиям:
1) апартаменты расположены в здании, включенном в реестр апартаментов, утвержденный постановлением Правительства Москвы от 26.10.2016 № 706–ПП;
2) площадь апартаментов не превышает 300 квадратных метров;
3) кадастровая стоимость одного квадратного метра апартаментов составляет не менее 100 000 рублей;
4) апартаменты не являются местом нахождения организации;
5) апартаменты не используются налогоплательщиком в предпринимательской деятельности.
Порядок формирования реестра апартаментов утвержден постановлением Правительства Москвы от 26.10.2016 № 705–ПП.
Если ваши апартаменты соответствуют всем перечисленным критериям, то ставка налога по первым 150 кв. м площади снижается с 1,2% до 0,5% кадастровой стоимости апартаментов (путем предоставления скидки к исчисленной сумме налога).
Льгота действует начиная с налога за 2015 год (к уплате в 2016 году) и далее.
ОБРАЩАЕМ ВАШЕ ВНИМАНИЕ!
Льгота предоставляется не по любому помещению в здании, включенном в утвержденный реестр апартаментов, а только по тем помещениям, которые одновременно удовлетворяют всем вышеперечисленным критериям!
Если вы хотите подробнее узнать о данной льготе, ознакомьтесь с частями 4-8 статьи 1.1 Закона города Москвы от 19.11.2014 № 51 «О налоге на имущество физических лиц».
ЧАСТО ЗАДАВАЕМЫЕ ВОПРОСЫ ПО НАЛОГУ НА ИМУЩЕСТВО ФИЗИЧЕСКИХ ЛИЦ
- Общие вопросы
- Вопросы в отношении налогоплательщиков
- Вопросы по расчету налога
- Вопросы по налоговым льготам
- Вопросы по налоговому вычету
- Вопросы по понижающему коэффициенту
- Порядок и сроки уплаты налога
- Вопросы по налоговым ставкам
Общие вопросы по налогу на имущество физических лиц
ЧТО МЕНЯЕТСЯ В ПРАВИЛАХ РАСЧЕТА НАЛОГА?
Ключевое изменение – переход к расчету налога от кадастровой стоимости недвижимости. При этом:
значительно снижены налоговые ставки (в отношении большей части недвижимости в 3–7 раз);
введены обязательные налоговые вычеты, уменьшающие кадастровую стоимость недвижимости, с которой уплачивается налог;
в целях ограничения злоупотребления льготами изменился порядок их предоставления: теперь льгота распространяется только на один объект каждого вида – например, на одну квартиру, один дом, один гараж и т.д. В результате уходит в прошлое практика, когда недобросовестные граждане, для того чтобы не платить налог, регистрировали на льготников большое количество объектов недвижимости. Также льготы не распространяются на объекты недвижимости стоимостью более 300 млн руб. и на недвижимость, которая используется в предпринимательской деятельности.
КОГДА ВСТУПАЮТ В СИЛУ НОВЫЕ ПРАВИЛА РАСЧЕТА НАЛОГА?
ПРАВДА ЛИ, ЧТО СУММА НАЛОГА ЗНАЧИТЕЛЬНО УВЕЛИЧИТСЯ?
Для некоторых собственников налог действительно может увеличиться, а для других – снизиться.
С КАКОЙ НЕДВИЖИМОСТИ НЕОБХОДИМО УПЛАЧИВАТЬ НАЛОГ?
Новые правила расчета налога вступили в силу с 1 января 2015 года, но в первый раз уплатить налог, рассчитанный по новым правилам, необходимо будет только осенью 2016 года.
Вы должны уплатить налог, если владеете:
жилым домом;
жилым помещением (квартирой, комнатой);
гаражом или машино-местом;
объектом незавершенного строительства (например, недостроенным домом);
иными зданиями, строениями, сооружениями, помещениями (например, апартаментами, складом, офисом, магазином, автосервисом).
Если вы являетесь собственником доли в недвижимости, то должны уплачивать налог только с вашей доли.
Пример: если налог на квартиру составляет 2000 руб., а вам принадлежит только половина этой квартиры, то вам необходимо уплатить налог в размере 1000 руб.
КАКИМИ НОРМАТИВНЫМИ ПРАВОВЫМИ АКТАМИ (ЗАКОНАМИ И Т.Д.) РЕГУЛИРУЕТСЯ НАЛОГ?
Налог на имущество физических лиц в г. Москве регулируется:
Главой 32 Налогового кодекса РФ;
Вопросы в отношении плательщиков налога на имущество физических лиц
КТО ДОЛЖЕН УПЛАЧИВАТЬ НАЛОГ?
Вы должны уплатить налог, если владеете:
жилым домом;
жилым помещением (квартирой, комнатой);
гаражом или машино-местом;
объектом незавершенного строительства (например, недостроенным домом);
иными зданиями, строениями, сооружениями, помещениями (например, апартаментами, складом, офисом, магазином, автосервисом).
Если вы являетесь собственником доли в недвижимости, то должны уплачивать налог только с вашей доли.
Пример: если налог на квартиру составляет 2000 руб., а вам принадлежит только половина этой квартиры, то вам необходимо уплатить налог в размере 1000 руб.
ДОЛЖЕН ЛИ УПЛАЧИВАТЬ НАЛОГ НЕСОВЕРШЕННОЛЕТНИЙ (МАЛОЛЕТНИЙ) РЕБЕНОК, ЯВЛЯЮЩИЙСЯ СОБСТВЕННИКОМ КВАРТИРЫ ИЛИ ДОЛИ В КВАРТИРЕ?
Налог должен быть уплачен родителями ребенка, как его законными представителями. В случае их отсутствия – усыновителями, опекунами или попечителями.
ДОЛЖЕН ЛИ Я ПЛАТИТЬ НАЛОГ ПО КВАРТИРЕ, КОТОРУЮ Я АРЕНДУЮ, ИЛИ ПО КВАРТИРЕ, КОТОРАЯ ПРЕДОСТАВЛЕНА МНЕ ПО ДОГОВОРУ СОЦИАЛЬНОГО НАЙМА?
Нет, не должны, налог уплачивают только собственники объектов недвижимости.
Вопросы по кадастровой стоимости и данным кадастрового учета
Что влияент на размер налога на имущество физических лиц (НИФЛ)?
ЧТО ТАКОЕ КАДАСТРОВАЯ СТОИМОСТЬ?
Кадастровая стоимость – это определенная государством стоимость недвижимости, приближенная к рыночной стоимости. Зависит от местоположения объекта недвижимости (округ, район), года его постройки, материала стен, его площади, расстояния до ближайшей станции метро, расстояния до зон рекреации (лес, парк и пр.), факта признания объекта недвижимости аварийным, цен реальных сделок с недвижимостью и некоторых других параметров.
ГДЕ УЗНАТЬ КАДАСТРОВУЮ СТОИМОСТЬ?
Вы можете узнать кадастровую стоимость своей недвижимости, воспользовавшись Интернет-сервисом «Справочная информация по объектам недвижимости в режиме online», который доступен на официальном сайте Росреестра. Также вы можете обратиться непосредственно в Росреестр или в Центры предоставления государственных услуг города Москвы «Мои документы».
КАК ОПРЕДЕЛЕНА КАДАСТРОВАЯ СТОИМОСТЬ МОЕГО ОБЪЕКТА НЕДВИЖИМОГО ИМУЩЕСТВА?
Кадастровая стоимость определяется методом массовой оценки на основании сведений, содержащихся в единой базе данных по всем объектам недвижимости – Государственном кадастре недвижимости. При использовании метода массовой оценки выявляются характеристики, от которых зависит цена недвижимости на рынке. С использованием сведений об этих характеристиках и ценах реальных сделок с недвижимостью строится модель оценки, с помощью которой определяется кадастровая стоимость каждого объекта недвижимости. Так как кадастровая стоимость определяется методом массовой оценки, то она не учитывает индивидуальные особенности конкретной квартиры, которые могут влиять на ее рыночную стоимость. То есть, например, кадастровая стоимость квартиры зависит от того, в кирпичном или панельном доме она расположена, но не зависит от наличия или отсутствия ремонта, мебели и техники, от того, куда выходят окна квартиры. В результате кадастровая стоимость конкретного объекта может отличаться от его реальной рыночной цены – чтобы компенсировать это несовершенство массовой оценки, государством введен специальный налоговый вычет (Подробнее о налоговом вычете см. в разделе 7 "Часто задаваемых вопросов"). Для проведения государственной кадастровой оценки привлекаются независимые оценщики. Результаты определения кадастровой стоимости утверждаются Правительством Москвы и вносятся в Государственный кадастр недвижимости.
ПОЧЕМУ ВЫРОСЛА КАДАСТРОВАЯ СТОИМОСТЬ МОЕГО ОБЪЕКТА НЕДВИЖИМОГО ИМУЩЕСТВА?
Кадастровая стоимость могла вырасти в результате переоценки: кадастровая стоимость в г. Москве утверждается Правительством Москвы и регулярно (начиная с 2015 года один раз в два года) пересматривается для того, чтобы в полной мере соответствовать изменениям цен на рынке недвижимости и учитывать строительство новых домов и прочих объектов недвижимости.
КАКИЕ СВЕДЕНИЯ О МОЕМ ОБЪЕКТЕ НЕДВИЖИМОГО ИМУЩЕСТВА БЫЛИ ИСПОЛЬЗОВАНЫ ПРИ ОПРЕДЕЛЕНИИ КАДАСТРОВОЙ СТОИМОСТИ МОЕГО ОБЪЕКТА НЕДВИЖИМОГО ИМУЩЕСТВА?
Кадастровая стоимость определяется на основании сведений о местоположении недвижимости (округ, район), годе ее постройки, материале стен, ее площади, расстоянии до ближайшей станции метро, расстоянии до зон рекреации (лес, парк и т.д.), факте признания объекта недвижимости аварийным, ценах реальных сделок с недвижимостью и некоторых других сведений.
Я СЧИТАЮ, ЧТО ЗНАЧЕНИЕ КАДАСТРОВОЙ СТОИМОСТИ МОЕГО ОБЪЕКТА НЕДВИЖИМОГО ИМУЩЕСТВА ОПРЕДЕЛЕНО НЕПРАВИЛЬНО
Если вы располагаете сведениями, которые были использованы при определении кадастровой стоимости вашего объекта недвижимости и считаете, что при ее определении была допущена ошибка (и у вас есть материалы, подтверждающие вашу позицию), то вы можете обратиться в Департамент городского имущества города Москвы.
КАДАСТРОВАЯ СТОИМОСТЬ, УКАЗАННАЯ В УВЕДОМЛЕНИИ, НЕ СООТВЕТСТВУЕТ ДАННЫМ КАДАСТРОВОГО ПАСПОРТА (ИНОГО ДОКУМЕНТА, СОДЕРЖАЩЕГО СВЕДЕНИЯ КАДАСТРОВОГО УЧЕТА)
Кадастровая стоимость объектов недвижимости регулярно (начиная с 2015 года один раз в два года) пересматривается для того, чтобы в полной мере соответствовать изменениям цен на рынке недвижимости и учитывать строительство новых домов и прочих объектов недвижимости. Таким образом, данные о кадастровой стоимости в вашем кадастровом паспорте могут не совпадать с актуальными данными о кадастровой стоимости, содержащимися в Государственном кадастре недвижимости.
ЧТО ТАКОЕ КАДАСТРОВЫЙ НОМЕР?
Кадастровый номер объекта недвижимости – уникальный номер объекта недвижимости, присваиваемый ему при внесении сведений о недвижимости в единую базу всей недвижимости – Государственный кадастр недвижимости.
ГДЕ УЗНАТЬ КАДАСТРОВЫЙ НОМЕР?
Вы можете узнать кадастровый номер вашей недвижимости, воспользовавшись интернет-сервисом «Справочная информация по объектам недвижимости в режиме online», который доступен на официальном сайте Росреестра rosreestr.ru. Также вы можете обратиться непосредственно в Росреестр или в Центры предоставления государственных услуг города Москвы «Мои документы».
Вопросы по инвентаризационной стоимости
ЧТО ТАКОЕ ИНВЕНТАРИЗАЦИОННАЯ СТОИМОСТЬ?
Инвентаризационная стоимость - это стоимость материалов, работ и услуг, затраченных на строительство недвижимости, с учетом износа недвижимости и изменения цен на строительные материалы, работы и услуги.
ГДЕ УЗНАТЬ ИНВЕНТАРИЗАЦИОННУЮ СТОИМОСТЬ?
Инвентаризационную стоимость Вашего объекта недвижимости можно узнать, обратившись в ГУП МосгорБТИ или в Центры предоставления государственных услуг города Москвы «Мои документы».
Вопросы по расчету налога на имущество физических лиц
ПОЧЕМУ ВЫРОС НАЛОГ НА ОБЪЕКТ НЕДВИЖИМОГО ИМУЩЕСТВА, СОБСТВЕННИКОМ КОТОРОГО Я ЯВЛЯЮСЬ?
Налог на Ваш объект недвижимости мог вырасти в результате:
- перехода к налогообложению имущества от кадастровой стоимости (если кадастровая стоимость Вашей недвижимости выше, чем инвентаризационная стоимость);
- применения более высокой налоговой ставки в отношении Вашего объекта недвижимости;
- ограничения действия льготы (например, раньше льгота действовала на все объекты недвижимости в Вашей собственности, а теперь только на один объект каждого вида – например, на одну квартиру, одну дачу, один гараж и т.д.);
- совокупности перечисленных выше факторов.
ЗАВИСИТ ЛИ СУММА НАЛОГА ОТ КОЛИЧЕСТВА ЗАРЕГИСТРИРОВАННЫХ ЛЮДЕЙ В КВАРТИРЕ?
Нет, налог уплачивается собственником квартиры вне зависимости от количества зарегистрированных в ней граждан.
КАК РАССЧИТАТЬ НАЛОГ, ЕСЛИ Я СТАЛ (ИЛИ ПЕРЕСТАЛ БЫТЬ) СОБСТВЕННИКОМ ОБЪЕКТА НЕДВИЖИМОГО ИМУЩЕСТВА В ТЕЧЕНИЕ ГОДА (НАПРИМЕР, КУПИЛ ИЛИ ПРОДАЛ)?
Налог уплачивается пропорционально количеству полных месяцев, в течение которых Ваше имущество находилось в собственности.
При этом при расчете налога для продавца учитывается месяц, в котором объект был продан, если продажа произошла после 15-го числа месяца. А для покупателя учитывается месяц покупки, если объект был куплен до 15-го числа месяца (включая 15-е число).
КАК РАССЧИТЫВАЕТСЯ НАЛОГ НА НЕЖИЛЫЕ ПОМЕЩЕНИЯ (НАПРИМЕР, НА АПАРТАМЕНТЫ)?
По нежилым помещениям (например, по апартаментам, складам) установлены следующие ставки:
2 % в случае если нежилое помещение расположено в торговом или офисном центре, который включен в перечень, определяемый в соответствии с пунктом 7 статьи 378.2 Налогового кодекса РФ. Вы можете проверить, включен ли торговый или офисный центр, в котором расположено Ваше помещение в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как их кадастровая стоимость на сайте Департамента экономической политики и развития города Москвы;
2% в случае если кадастровая стоимость объекта составляет более 300 млн руб.;
0,5% по всем остальным случаям.
КАК РАССЧИТАТЬ НАЛОГ, ЕСЛИ ОБЪЕКТ НЕДВИЖИМОГО ИМУЩЕСТВА НАХОДИТСЯ В ОБЩЕЙ ДОЛЕВОЙ СОБСТВЕННОСТИ / ОБЩЕЙ СОВМЕСТНОЙ СОБСТВЕННОСТИ?
За имущество, находящееся в общей долевой собственности нескольких собственников, налог уплачивается каждым из собственников соразмерно их доле в этом имуществе.
Если у вас с супругом / супругой квартира оформлена в совместную собственность, каждый из вас заплатит половину налога, рассчитанного в целом по вашей квартире.
КАК РАССЧИТАТЬ НАЛОГ ПО ОБЪЕКТАМ НЕДВИЖИМОГО ИМУЩЕСТВА, ПОЛУЧЕННЫМ ПО НАСЛЕДСТВУ?
Обязанность по уплате налога возникает у наследников с момента смерти наследодателя или с даты вступления в законную силу решения суда об объявлении наследодателя умершим.
Если смерть наследодателя произошла до 15-го числа месяца (включительно), этот месяц учитывается для расчета налога к уплате наследником / наследницей. Если смерть наследодателя произошла после 15-го числа месяца, этот месяц не учитывается для расчета суммы налога.
Я ЯВЛЯЮСЬ ИНДИВИДУАЛЬНЫМ ПРЕДПРИНИМАТЕЛЕМ, ПРИМЕНЯЮЩИМ УПРОЩЕННУЮ СИСТЕМУ НАЛОГООБЛОЖЕНИЯ ИЛИ ПАТЕНТНУЮ СИСТЕМУ НАЛОГООБЛОЖЕНИЯ. ПОЧЕМУ МНЕ ПРИШЕЛ НАЛОГ?
Индивидуальные предприниматели, применяющие упрощенную систему налогообложения или патентную систему налогообложения, освобождаются от уплаты налога в отношении объектов, используемых в предпринимательской деятельности, за исключением торговых и офисных объектов недвижимости, включенных в перечень, определяемый в соответствии с пунктом 7 статьи 378.2 Налогового кодекса РФ. Вы можете проверить, включен ли торговый или офисный центр, в котором расположено Ваше помещение в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как их кадастровая стоимость на сайте Департамента экономической политики и развития города Москвы.
Кроме того индивидуальные предприниматели применяющие упрощенную систему налогообложения или патентную систему не освобождаются от уплаты налога на имущество физических лиц в отношении имущества, используемого в личных целях (например, квартира, в которой они проживают).
Вопросы по льготам по налогу на имущество физических лиц
НАЛОГОВАЯ ЛЬГОТА ПРЕДПОЛАГАЕТ ПОЛНОЕ ИЛИ ЧАСТИЧНОЕ ОСВОБОЖДЕНИЕ ОТ УПЛАТЫ НАЛОГА?
Налоговая льгота - освобождение от уплаты налога по:
одной квартире или комнате;
одному жилому дому;
одному гаражу или машино-месту.
Кроме того, от уплаты налога освобождаются физические лица, осуществляющие профессиональную творческую деятельность, - в отношении одного специально оборудованного помещения (сооружения), используемого исключительно в качестве творческой мастерской, ателье, студии, а также одного жилого помещения, используемого для организации открытого для посещения негосударственного музея, галереи, библиотеки, - на период такого использования.
Также от уплаты налога освобождаются все физические лица (вне зависимости от того, относятся ли они к льготной категории) в отношении одного хозяйственного строения или сооружения, площадью не более 50 кв. м и которое расположено на земельном участке, предоставленном для ведения личного подсобного, дачного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
ИМЕЮ ЛИ Я ПРАВО НА НАЛОГОВУЮ ЛЬГОТУ? КАКИЕ ДОКУМЕНТЫ МНЕ НЕОБХОДИМО ПРЕДОСТАВИТЬ ДЛЯ ПОЛУЧЕНИЯ ЛЬГОТЫ?
Вы имеете право на льготу, если относитесь к одной из следующих категорий граждан и можете подтвердить это одним из указанных документов (подтверждающие документы выделены жирным шрифтом и указаны рядом с названием каждой льготной категории):
1) пенсионеры, получающие пенсии, назначаемые в порядке, установленном пенсионным законодательством, а также лица, достигшие возраста 60 и 55 лет (соответственно мужчины и женщины), которым в соответствии с законодательством Российской Федерации выплачивается ежемесячное пожизненное содержание - пенсионное удостоверение ;
2) инвалиды I и II групп инвалидности - удостоверение инвалида ;
3) инвалиды с детства - удостоверение инвалида ;
4) участники гражданской войны и Великой Отечественной войны, других боевых операций по защите СССР из числа военнослужащих, проходивших службу в воинских частях, штабах и учреждениях, входивших в состав действующей армии, и бывших партизан, а также ветераны боевых действий -
5) Герои Советского Союза и Герои Российской Федерации, а также лица, награжденные орденом Славы трех степеней - книжка Героя Советского Союза или Российской Федерации, орденская книжка;
6) лица вольнонаемного состава Советской Армии, Военно-Морского Флота, органов внутренних дел и государственной безопасности, занимавшие штатные должности в воинских частях, штабах и учреждениях, входивших в состав действующей армии в период Великой Отечественной войны, либо лица, находившиеся в этот период в городах, участие в обороне которых засчитывается этим лицам в выслугу лет для назначения пенсии на льготных условиях, установленных для военнослужащих частей действующей армии - удостоверение участника Великой Отечественной войны или удостоверение о праве на льготы;
7) лица, имеющие право на получение социальной поддержки в соответствии с Законом Российской Федерации от 15 мая 1991 года N 1244-1 "О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС", в соответствии с Федеральным законом от 26 ноября 1998 года N 175-ФЗ "О социальной защите граждан Российской Федерации, подвергшихся воздействию радиации вследствие аварии в 1957 году на производственном объединении "Маяк" и сбросов радиоактивных отходов в реку Теча" и Федеральным законом от 10 января 2002 года N 2-ФЗ "О социальных гарантиях гражданам, подвергшимся радиационному воздействию вследствие ядерных испытаний на Семипалатинском полигоне" - специальное удостоверение инвалида и удостоверение участника ликвидации последствий катастрофы на Чернобыльской АЭС, специальное удостоверение, выдаваемое органами исполнительной власти субъектов Российской Федерации, а также удостоверение единого образца, выдаваемое в порядке, определяемом Правительством Российской Федерации;
8) военнослужащие, а также граждане, уволенные с военной службы по достижении предельного возраста пребывания на военной службе, состоянию здоровья или в связи с организационно-штатными мероприятиями, имеющие общую продолжительность военной службы 20 лет и более - удостоверение воинской части или справка, выданная районным военным комиссариатом, воинской частью, военным образовательным учреждением профессионального образования, предприятием, учреждением или организацией бывших Министерства обороны СССР, Комитета государственной безопасности СССР, Министерства внутренних дел СССР и соответствующими федеральными органами исполнительной власти Российской Федерации;
9) лица, принимавшие непосредственное участие в составе подразделений особого риска в испытаниях ядерного и термоядерного оружия, ликвидации аварий ядерных установок на средствах вооружения и военных объектах - удостоверение, выданное Комитетом ветеранов подразделений особого риска Российской Федерации на основании заключения медико-социальной экспертной комиссии;
10) члены семей военнослужащих, потерявших кормильца - пенсионное удостоверение, в котором проставлен штамп "вдова (вдовец, мать, отец) погибшего воина" или имеется соответствующая запись, заверенная подписью руководителя учреждения, выдавшего пенсионное удостоверение, и печатью этого учреждения. В случае если указанные члены семей не являются пенсионерами, льгота предоставляется им на основании справки о гибели военнослужащего;
11) граждане, уволенные с военной службы или призывавшиеся на военные сборы, выполнявшие интернациональный долг в Афганистане и других странах, в которых велись боевые действия - свидетельство о праве на льготы и справки, выданные районным военным комиссариатом, воинской частью, военным учебным заведением, предприятием, учреждением или организацией Министерства внутренних дел СССР или соответствующими органами Российской Федерации;
12) физические лица, получившие или перенесшие лучевую болезнь или ставшие инвалидами в результате испытаний, учений и иных работ, связанных с любыми видами ядерных установок, включая ядерное оружие и космическую технику - удостоверение установленного образца и удостоверение участника ликвидации последствий аварии на Чернобыльской АЭС в 1986 - 1987 годах со штампом (надпечаткой) "летно-подъемный состав, участвовавший в ядерных испытаниях";
13) родители и супруги военнослужащих и государственных служащих, погибших при исполнении служебных обязанностей - справки о гибели военнослужащего либо государственного служащего, выданные соответствующими государственными органами;
14) физические лица, осуществляющие профессиональную творческую деятельность, – в отношении специально оборудованных помещений, сооружений, используемых ими исключительно в качестве творческих мастерских, ателье, студий, а также жилых помещений, используемых для организации открытых для посещения негосударственных музеев, галерей, библиотек, – на период такого их использования – справка, выданная соответствующим органом, дающим разрешение на использование сооружений, помещений или строений под вышеназванные цели.
Я ОТНОШУСЬ К ЛЬГОТНОЙ КАТЕГОРИИ ГРАЖДАН. ПОЧЕМУ МНЕ ПРИШЕЛ НАЛОГ?
Льгота действует на один объект каждого вида. Гражданин, который относится к льготной категории граждан, освобождается от уплаты налога в отношении одной квартиры, одной дача и одного гаража. Но он обязан уплачивать налог по второй квартире в собственности (по второй даче, второму гаражу).
Кроме того, льгота не предоставляется, если:
объект недвижимости используется для ведения предпринимательской деятельности;
объект недвижимости имеет кадастровую стоимость более 300 млн руб.;
объект расположен в крупном торговом или офисном центре, включенном в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как их кадастровая стоимость.
Вы можете проверить, включен ли торговый или офисный центр, в котором расположено Ваше помещение в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как их кадастровая стоимость на сайте Департамента экономической политики и развития города Москвы.
Также, возможно, вы не подали заявление на предоставление льготы в налоговые органы.
КАК ПОЛУЧИТЬ НАЛОГОВУЮ ЛЬГОТУ?
Для получения налоговой льготы Вам необходимо обратиться в любую налоговую инспекцию с заявлением о предоставлении льготы и документами, подтверждающими право на льготу. Кроме того, вы можете подать заявление в электронном виде через Интернет-сервис «Личный кабинет налогоплательщика» на сайте ФНС России (требуется регистрация).
ЕСЛИ СОБСТВЕННИКОВ НЕСКОЛЬКО, ТО БУДЕТ ЛИ ЛЬГОТА, ПРЕДОСТАВЛЯЕМАЯ ОДНОМУ ИЗ НИХ, РАСПРОСТРАНЯТЬСЯ НА ВЕСЬ ОБЪЕКТ? У МЕНЯ С ЖЕНОЙ (МУЖЕМ) КВАРТИРА В ДОЛЕВОЙ (СОВМЕСТНОЙ) СОБСТВЕННОСТИ, А ПРАВО НА ЛЬГОТУ ИМЕЕТ ТОЛЬКО ОДИН ИЗ НАС – ПРИДЕТСЯ ЛИ УПЛАЧИВАТЬ НАЛОГ?
Если у Вас с женой / мужем есть квартира в совместной собственности, а право на льготу есть только у Вас, Вашей жене / мужу придется уплатить налог соразмерно ее / его доле в объекте недвижимости.
НУЖНО ЛИ ПОВТОРНО ПРЕДСТАВЛЯТЬ ДОКУМЕНТЫ, ПОДТВЕРЖДАЮЩИЕ ПРАВО НА НАЛОГОВУЮ ЛЬГОТУ, ЕСЛИ ОНИ УЖЕ РАНЕЕ ПРЕДОСТАВЛЯЛИСЬ В НАЛОГОВЫЙ ОРГАН?
Нет, если ранее Вам уже была предоставлена налоговая льгота, то повторно представлять документы в налоговый орган не нужно.
В КАКИЕ СРОКИ НЕОБХОДИМО ПРЕДОСТАВИТЬ В НАЛОГОВЫЙ ОРГАН УВЕДОМЛЕНИЕ О ВЫБРАННЫХ ОБЪЕКТАХ НАЛОГООБЛОЖЕНИЯ, ПО КОТОРЫМ БУДЕТ ПРЕДОСТАВЛЯТЬСЯ НАЛОГОВАЯ ЛЬГОТА?
Если вы не направите уведомление в налоговые органы, налоговая льгота будет предоставляться в отношении одного объекта недвижимости каждого вида с максимальной исчисленной суммой налога (то есть в отношении самого большого и/или дорогого объекта недвижимости).
Уведомление о выбранных объектах налогообложения необходимо направить в налоговые органы только в случае, если вы хотите изменить объект недвижимости, на который действует льгота.
Уведомление о выбранных объектах налогообложения необходимо направить в налоговые органы в случае, если вы хотите самостоятельно выбрать объект недвижимости, на который действует льгота.
Уведомление необходимо направить в налоговые органы до 1 ноября года, в котором вы хотите получить льготу в отношении этого объекта. Например, если вы хотите, чтобы льгота по налогу за 2015 год действовала на конкретную квартиру из двух квартир в вашей собственности, то уведомление необходимо направить до 1 ноября 2015 года.
При этом, если вы не направите уведомление в налоговые органы, налоговая льгота будет предоставлена в отношении одного объекта недвижимости каждого вида с максимальной исчисленной суммой налога (то есть в отношении самого большого и/или дорогого объекта недвижимости).
ПРЕДОСТАВЛЯЕТСЯ ЛИ НАЛОГОВАЯ ЛЬГОТА ПО НЕЖИЛЫМ ПОМЕЩЕНИЯМ (НАПРИМЕР, ПО АПАРТАМЕНТАМ)?
Льгота предоставляется только в отношении следующих нежилых помещений:
- Гараж, машино-место.
- Специально оборудованное помещение, сооружение, используемое исключительно в качестве творческой мастерской, ателье, студии, а также жилое помещение, используемое для организации открытого для посещения негосударственного музея, галереи, библиотеки, - на период такого их использования.
- Хозяйственное строение или сооружение, площадью не более 50 кв. м и которое расположено на земельном участке, предоставленном для ведения личного подсобного, дачного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
На другие нежилые объекты (в том числе на апартаменты) льгота не распространяется.
БУДЕТ ЛИ ПЕРЕСЧИТАНА СУММА НАЛОГА, ЕСЛИ Я ОТНОШУСЬ К ЛЬГОТНОЙ КАТЕГОРИИ, НО НЕ УВЕДОМИЛ ОБ ЭТОМ НАЛОГОВЫЕ ОРГАНЫ?
Да, после предоставления документов, подтверждающих Ваше право на льготу, сумма налога может быть пересчитана, но не более чем за 3 года и не ранее даты возникновения права на предоставление налоговой льготы. Например, если Вы стали пенсионером в 2010 году, но направили подтверждающие документы в налоговые органы в 2015 году, Вам будет пересчитан налог за 2014, 2013 и 2012 год.
Вопросы по налоговому вычету для расчета налога на имущество физических лиц
Налоговый вычет при уплате налога на имущество физических лиц (НИФЛ)
КАКИМ ОБРАЗОМ ОПРЕДЕЛЕНА ПЛОЩАДЬ ВЫЧЕТА В УВЕДОМЛЕНИИ НА УПЛАТУ НАЛОГА?
Площадь вычета установлена в зависимости от типа объекта недвижимости:
10 кв. м для комнаты;
20 кв. м для квартиры;
50 кв. м для дома.
КАК ОПРЕДЕЛЯЕТСЯ КАДАСТРОВАЯ СТОИМОСТЬ ВЫЧЕТА?
Кадастровая стоимость вычета рассчитывается как площадь вычета (10 кв. м для комнаты / 20 кв. м для квартиры / 50 кв. м для дома), умноженная на кадастровую стоимость 1 кв. м объекта недвижимости.
Кадастровая стоимость 1 кв. м определяется путем деления общей кадастровой стоимости объекта недвижимости на его площадь. О том, где узнать кадастровую стоимость, см. в разделе 3 "Часто задаваемых вопросов”.
КАК РАССЧИТЫВАЕТСЯ НАЛОГОВЫЙ ВЫЧЕТ, ЕСЛИ ОБЪЕКТ НЕДВИЖИМОГО ИМУЩЕСТВА НАХОДИТСЯ В ОБЩЕЙ ДОЛЕВОЙ СОБСТВЕННОСТИ / ОБЩЕЙ СОВМЕСТНОЙ СОБСТВЕННОСТИ?
Налоговый вычет действует на объект недвижимости в целом независимо от количества собственников. То есть, налоговый вычет будет одинаковый для квартиры с тремя собственниками и для квартиры с одним собственником.
ПРЕДОСТАВЛЯЕТСЯ ЛИ НАЛОГОВЫЙ ВЫЧЕТ НА НЕЖИЛЫЕ ПОМЕЩЕНИЯ (НАПРИМЕР, НА АПАРТАМЕНТЫ)?
Нет, налоговый вычет не предоставляется на нежилые помещения, в том числе на апартаменты.
Вопросы по понижающему коэффициенту для расчета налога на имущество физических лиц
ЧТО ТАКОЕ ПОНИЖАЮЩИЙ КОЭФФИЦИЕНТ?
Это коэффициент, уменьшающий сумму рассчитанного налога на имущество физических лиц. Для того чтобы обеспечить плавный переход к уплате налога, рассчитанного по новым правилам, государством введен переходный понижающий коэффициент, который уменьшает сумму налога. В результате применения данного коэффициента при расчете налога за 2015–2018 годы полную сумму налога по вашей недвижимости вы заплатите только в 2020 году.
КАК БУДУТ МЕНЯТЬСЯ ЗНАЧЕНИЯ ПОНИЖАЮЩЕГО КОЭФФИЦИЕНТА?
Значение понижающего коэффициента зависит от года, за который рассчитывается налог. Установлены следующие значения понижающего коэффициента:
Понижающий коэффициент
к сумме налога не применяется
Порядок и сроки уплаты налога на имущество физических лиц
КОГДА Я ПОЛУЧУ УВЕДОМЛЕНИЕ НА УПЛАТУ НАЛОГА НА ИМУЩЕСТВО ФИЗИЧЕСКИХ ЛИЦ?
Налоговые уведомления направляются налоговыми органами до 1 ноября года, следующего за годом расчета налога (то есть уведомления на уплату налога за 2015 год будут направлены вам до 1 ноября 2016 года). Если вы зарегистрированы в Интернет-сервисе «Личный кабинет налогоплательщика» на сайте ФНС России, налоговое уведомление с квитанцией будет направлено вам в электронном виде. Если вы не зарегистрированы в данном сервисе, налоговое уведомление с квитанцией будет направлено вам по почте.
КОГДА НЕОБХОДИМО УПЛАТИТЬ НАЛОГ?
ЧТО ДЕЛАТЬ, ЕСЛИ МНЕ НЕ ПРИШЛО УВЕДОМЛЕНИЕ НА УПЛАТУ НАЛОГА, А Я ВЛАДЕЛ ОБЪЕКТОМ НЕДВИЖИМОСТИ В ПРОШЛОМ ГОДУ?
Если Вы владели объектом недвижимости в прошлом году и не получили налоговое уведомление в этом году, Вам необходимо сообщить о принадлежащем или принадлежавшем Вам объекте недвижимости в налоговые органы.
ДОЛЖЕН ЛИ Я САМОСТОЯТЕЛЬНО РАССЧИТЫВАТЬ НАЛОГ И ПОДАВАТЬ НАЛОГОВУЮ ДЕКЛАРАЦИЮ?
Нет, сумму налога рассчитывают налоговые органы и направляют вам налоговое уведомление с квитанцией на уплату налога.
МОЖНО ЛИ ОПЛАТИТЬ НАЛОГ ОНЛАЙН? КАК МНЕ ЭТО СДЕЛАТЬ?
Да, можете. Для этого Вам необходимо воспользоваться:
Интернет-сервисом «Уплата налогов физических лиц» на сайте ФНС России nalog.ru
Интернет-сервисом «Личный кабинет налогоплательщика» (требуется регистрация) на сайте ФНС России nalog.ru.
С помощью данных сервисов Вы сможете сформировать квитанцию на уплату налога для оплаты в любом банке за наличный расчет или произвести безналичную оплату на сайте ФНС России (список банков для безналичной оплаты Вы можете посмотреть на сайте ФНС России).
ЧТО БУДЕТ, ЕСЛИ Я НЕ ОПЛАЧУ НАЛОГ?
В случае неуплаты налога в установленные законом сроки вам будут начислены пени (1/300 от ставки рефинансирования ЦБ) за каждый день просрочки. При этом налоговый орган вправе обратиться в суд с заявлением о взыскании суммы налога за счет вашего имущества, в том числе наличных денежных средств и денежных средств на банковских счетах. Впоследствии при отказе погасить задолженность по решению суда судебный пристав-исполнитель вправе вынести в отношении вас постановление о временном ограничении на выезд из России, а также наложить арест на ваше имущество.
Вопросы по налоговым ставкам
КАКИЕ ДЕЙСТВУЮТ НАЛОГОВЫЕ СТАВКИ В Г. МОСКВЕ?
По квартирам, комнатам, жилым домам, хозяйственным строениям на дачном участке (если площадь такого строения не более 50 кв. м), налоговая ставка зависит от кадастровой стоимости.
|
Кадастровая стоимость квартиры/комнаты/жилого дома |
Ставка налога |
|
до 10 млн руб. |
|
|
от 10 до 20 млн руб. |
|
|
от 20 до 50 млн руб. |
|
|
от 50 до 300 млн руб. |
По гаражам и машино-местам – 0,1% .
По недостроенным частным жилым домам – 0,3% .
По объектам налогообложения (нежилым помещениям, гаражам, машино-местам) в офисных и торговых объектах (перечень таких объектов утвержден постановлением Правительства Москвы от 28.11.2014 № 700-ПП):
1,2% по налогу за 2015 г. (к уплате в 2016 г.);
1,3% по налогу за 2016 г. (к уплате в 2017 г.);
1,4% по налогу за 2017 г. (к уплате в 2018 г.);
1,5% по налогу за 2018 г. и последующие годы (к уплате в 2019 г. и далее).
Узнать, включено ли здание, в котором расположены ваше нежилое помещение, гараж или машино-место в утвержденный перечень торговых и офисных объектов вы можете с помощью специального сервиса.
По любым объектам недвижимости с кадастровой стоимостью более 300 млн руб. – 2% .
По прочим нежилым объектам недвижимости (например, по складу, производственному зданию) – 0,5% .
ПО КАКОЙ СТАВКЕ ОБЛАГАЮТСЯ АПАРТАМЕНТЫ?
Обращаем ваше внимание на то, что апартаменты являются нежилыми помещениями.
Поэтому при расчете налога на апартаменты:
применяются налоговые ставки, предусмотренные для нежилых помещений:
- 1,2% по налогу за 2015 г. (к уплате в 2016 г.) – в случае если апартаменты расположены в торговом или офисном объекте;
- 0,5% – в остальных случаях;
не действуют федеральные налоговые льготы;
При этом предусмотрена московская льгота для собственников апартаментов, расположенных в здании, включенном в реестр апартаментов, утвержденный постановлением Правительства Москвы от 26.10.2016 № 706–ПП (подробнее о льготе см. раздел «Реестр апартаментов для целей предоставления льготы»).
не применяются налоговые вычеты.
