
Налог при продаже квартиры, полученной по наследству: кто освобождается от выплат? Налог при продаже квартиры полученной по наследству Налогообложение нерезидентов при продаже квартиры.
Образование: Финансовый университет при Правительстве РФ. Опыт работы в налоговых органах более 9 лет. Дата: 25 декабря 2016. Время чтения 5 мин.
Вы стали наследником жилья? Поздравляем! Если вы решите его продать, то можете столкнуться с крупными расходами. В большинстве случаев взимается налог. Узнайте в каких и как его уменьшить.
Наследство – больная тема. Когда преемников много – начинаются распри, которые иногда приводят к развалу отношений в семье. Получив наследство, вы приобретаете не меньшее количество проблем.
Особенно много сложностей с недвижимостью. Да, это желанный объект, который дорого стоит. Продав его, вы станете обладателем крупной суммы и сможете решить кучу задач. Но тут вступают государственные органы и требуют отдать им долю. «Якапиталист » разберется, нужно ли платить налог с продажи квартиры, полученной по наследству и в каких ситуациях этого можно избежать.
Получение наследства.
Само получение наследства в виде недвижимости не обременяется какими-либо налогами. Неважно, кем вы приходились умершему – ребенком, супругом, соседом или малознакомым лицом. Он оформил на вас завещание, значит вы наследник по завещанию.
Также есть наследники по закону. Они определяются в случае, когда умерший не оставил распоряжения на свое имущество . В течение полугода потенциальные преемники должны заявить о себе в органы нотариата. Нотариус, в рамках заведенного дела, устанавливает права.
Здесь важна очередность наследования:
- I очередь – родители, дети, супруги, внуки (если родителей уже нет в живых);
- II очередь – бабушки, дедушки, родные братья и сестры;
- III очередь – тети и дяди;
- IV очередь – прабабушки и прадедушки.
Всего 7 степеней. Отсутствие наследников I очереди, дает право перехода наследования ко II очереди и так далее. Если наследники полностью отсутствовали, то имущество передается лицам, находившимся на иждивении у умершего в течение последнего года. Если в очереди есть хотя бы 1 наследник, то все остальные очереди теряют свое право на имущество.
При появлении наследников по истечении полугода – дело решается в судебном порядке.
При вступлении в наследство, правопреемники имущества обязаны оплатить госпошлину в размере:
- 0,3% для близких родственников;
- 0,6% для чужих людей.
Датой перехода права собственности к преемнику будет считаться дата смерти наследодателя.
Налог с продажи квартиры, полученной по наследству
На месте квартиры может быть любая другая недвижимость – дача, земельный участок, дом и так далее.
Допустим, вы решили продать жилье , полученное по наследству. Если с момента смерти наследодателя прошло более 3 лет, то от налога на продажу недвижимости вы освобождаетесь. Если нет, то по Налоговому Кодексу РФ вы обязаны заплатить государству сумму в размере 13% от стоимости недвижимости. Наследник, не являющийся гражданином России, оплачивает 30%.
Сумма, с которой берется налог , прописана в договоре купли-продажи жилья. Например, вы продаете квартиру за 2 млн. рублей и эта цифра указана в договоре. Значит вы заплатите налог в сумме: 2 млн. х 13% = 260 000 рублей.
Свою долю государство потребует не сразу. Вы должны подать декларацию по налогам о доходах, полученных в прошлом году – ф.3-НДФЛ, в инспекцию по месту жительства не позже 30 апреля следующего года. В ней требуется прописать сумму полученного дохода от продажи квартиры и сумму налога, которую вы должны внести.
Очень не хочется отдавать государству 13% от стоимости жилья. Но оно идет продавцу на уступки и предоставляет налоговый вычет на сумму 1 млн. рублей. Это значит, что при продаже недвижимости налогооблагаемая база будет уменьшена на 1 млн. рублей по каждому договору купли продажи. Вычет применяется только к гражданам России.
Приведем пример. Вы продаете квартиру, стоимостью 2 млн. рублей. Обычный налог составил бы 260 000 рублей, как мы и говорили выше.
С применением вычета, сумма налога уменьшается вдвое: (2 млн.–1 млн. вычета) х 13% = 130 000 рублей.
При реализации наследником нескольких объектов недвижимости, вычет применяется к ним ко всем в совокупности, а не по каждому отдельно.
Налоговая хитрость
Существует тонкость, если наследников, желающих продать жилье – несколько.
Например, квартиру, стоимостью 3 млн рублей продают два наследника по общему договору купли-продажи. В этом случае вычет применяется ко всей стоимости жилья. То есть, (3 млн.–1 млн. вычета) х 13% = 260 000 рублей.
Если же квартиру продают наследники по частям, то вычет применяется к каждому. (3 млн.: 2) = 1,5 млн. – 1 млн. вычета= 500 000 х 13% = 65 000 рублей с каждого.
Если наследников еще больше, и каждый имеет право на вычет, то налог отсутствует.
Также вычет предоставляется в виде подтвержденных расходов, связанных с продажей имущества. Например, на оплату услуг агентству недвижимости.
Как оформить налоговый вычет
- Заполняем ф.3-НДФЛ. Ее актуальный бланк можно скачать на официальном сайте Налоговой службы России.
- Готовим копии договора
- Готовим копии документов, подтверждающих расход ваших средств и дающих право вычета – чеки, ордера, квитанции, выписки из банка и т.д.
- Предоставляем все документы в налоговый орган по месту прописки.
Кто полностью освобождается от налога на наследство
- Наследник, продающий квартиру после 3 лет правообладания (освобожден от подачи ф.3-НДФЛ).
- Наследники – граждане льготных категорий:
- пенсионеры;
- инвалиды 1 и 2 группы;
- инвалиды детства.
Рано или поздно в жизни возникает ситуация с или комнаты. Новому собственнику придется самому решать вопросы по налогообложению. Как не ошибиться при подаче декларации или перечислении обязательных налогов, разберемся в статье.
Налог на наследство: нормативная база, основные сведения
С 2006 года налоги с наследуемого имущества в России не удерживаются. Изменения были приняты федеральным законом №78 от 01.07.2005.
Таким образом, если в наследство получена квартира, автомобиль или сберегательные вклады, то на их общую стоимость никаких налоговых начислений не будет. Декларация в таких случаях не подается.
Однако, постановление содержит и исключения, так, правопреемники обязаны перечислить налог со следующих видов наследства:
- доходы от авторства литературных произведений, научных трудов, открытий или изобретений, в том числе и промышленных образцов;
- доходы, полученные автором за созданные предметы искусства.
Когда нужно и не нужно платить налоги
Подробно разберем все ситуации с налогообложением, которые могут возникать в процессе наследования:
- Когда не нужно оплачивать налог. При оформлении завещания или получении наследства налоговые требования к наследнику не предъявляются. Платными для наследников будут только:
- услуги нотариуса на всех этапах процесса (при необходимости);
- уплата государственной пошлины.
- Когда нужно платить налоги.
Оформить декларацию и заплатить налоговые платежи потребуется не только при получении в наследство различных авторских платежей, но и в отношении перешедших в пользование материальных объектов:
Недвижимость
С момента наследования начинается ежегодное начисление налога на имущество. Под налогообложение попадают квартиры, дома, дачи и иные здания и сооружения. Процентная ставка выплаты определяется на региональном уровне, но не может превышать 6% от кадастровой или инвентаризационной стоимости объекта.
Продажа жилья, полученного по наследству, облагается НДФЛ в размере 13% в течение 5 лет с момента вступления в наследство.
До 2016 года можно было реализовать квартиру без уплаты налога после 3-х лет владения.
Земельные участки
Налог на землю начинает начисляться с правопреемника после смерти наследодателя. Его размер зависит от принадлежности территории к определенной кадастровой зоне и в среднем составляет от 0.3% до 1.5% от стоимости земли .
Автомобили
После перерегистрации наследованного транспорта новый владелец обязан оплачивать транспортный налог , размер которого привязан к региональной ставке и мощности техники.
Налоги при наследовании по закону и по завещанию
 Наследство может перейти к владельцам двумя путями:
- По завещанию . В документе прописываются лица, а также отходящие к ним виды имущества. Завещание, по сути, является односторонней сделкой.
- По закону . В случае отсутствия завещания или судебное признание всех написанных завещаний недействительными, имущество отходит наследникам по очередности родства.
С 2006 года отменены налоги при наследовании как по завещанию, так и по закону. Исключением являются авторские доходы.
Как рассчитываются налоги, если их нужно платить
Наследование дохода от авторских прав облагается НДФЛ в размере 13% от суммы вознаграждений, принадлежащих создателю на день смерти. После вступления в наследство, новые правообладатели могут заключать коммерческие договоры и даже продать исключительные права третьему лицу.
Например, на дату смерти по договору авторского вознаграждения создателю промышленного образца за год было начислено 1.6 млн руб. Правообладатель обязан до 30 апреля следующего года подать декларацию по доходам на эту сумму и оплатить налог не позднее 15 июля того же года в размере 1.6*0.13=0.208 млн руб. или 208 тыс. руб.
В случае заключения новых договоров на использование унаследованных авторских прав, правообладатель также будет декларировать и оплачивать стандартный размер НДФЛ ежегодно.
Сколько будет стоить вступить в наследство (госпошлина и ее размеры на примерах)
 Несмотря на отмену налога на наследство, его получение остается затратным мероприятием
. Вначале нужно обратиться к нотариусу, работа которого полностью оплачивается средствами наследников.
Стоимость нотариальных услуг при оформлении наследства не закреплена на законодательном уровне и устанавливается каждым специалистом самостоятельно.
Платными являются услуги:
- оформление заявления о принятии наследства;
- оценка объектов, если собственник не закажет ее самостоятельно;
- сбор документов, устанавливающих права на имущество;
- техническая работа по оформлению документов;
- заверение копий.
Важно: сэкономить на оплате работы нотариуса можно, если самостоятельно подготовить документы о видах наследуемого имущества, оценке объектов и о степени родства с наследодателем.
После обращения к нотариусу следует оплатить государственную пошлину за получение наследства.
 Величина пошлины рассчитывается в зависимости от родственных связей правопреемников с оставившим завещание лицом:
- 0.3% от оценочной стоимости имущества, но не больше 100 тыс. руб
. для близкой степени родства (дети, супруги, родители, братья и сестры)
Например, сын вступает в наследство квартиры, оценочной стоимостью 4 млн руб. Сумма госпошлины составит 4*0.3%/100% получаем 0.012 млн руб. или 12 тыс. руб. - 0.6%, но не больше 1 млн руб. для прочих наследников
.
К примеру, при вступлении в наследство женщины, ухаживавшей за престарелой соседкой и получившей по ее завещанию жилье оценочной стоимостью в 2 млн руб., она обязана оплатить 3*0.6%/100% получаем 0.018 млн руб. или 18 тыс. руб.
Оценку стоимости материальных объектов можно заказать у независимых частных оценщиков или в государственных органах по учету недвижимости, например, в территориальных отделениях бюро технической инвентаризации.
Важно: наследник имеет право предъявить нотариусу наименьшую из полученных оценок, тем самым сэкономить на величине оплачиваемой пошлины.
Льготы по выплате государственной пошлины предоставляются следующим категориям жителей страны:
- На 50% меньше от суммы госпошлины — инвалиды 1-ой и 2-ой групп.
- Полное освобождение от уплаты:
- лица, вступающие в наследство на жилье, в котором проживали ранее с наследодателем и продолжают проживать;
- наследники людей, погибших при выполнении государственных обязанностей или долга перед страной, а также жертв политических репрессий.
- жители, недостигшие совершеннолетия;
- люди с психическими расстройствами под опекой;
- получатели наследства в виде денежных средств на вкладах в банках или авторских вознаграждений.
Таким образом, оформление наследства квартиры или другого имущества требует обязательного нотариального участия и финансовых вложений. Существенно сэкономить средства помогут льготы на оплату госпошлины или возможность подготовить документы для предоставления нотариуса самостоятельно.
Стоимость вступления в наследство: консультация на видео
Из каких элементов складывается стоимость услуг нотариуса по оформлению наследства? Более подробно об этом — на видео.
Последнее обновление Март 2019
Полученное наследство – это не только имущественная выгода, но и обязанности наследника по содержанию, уплате налогов и т.д. Особенно беспокоят вопросы налогообложения недвижимости. Наследник может решить оставить наследуемое имущество себе или его продать.
- Когда наследство остается у наследника , то его забота – . Особых трудностей нет: инспекция сама определяет сумму, высылает уведомление и квитанцию.
- Продажа недвижимости . Когда наследников, к примеру, на квартиру несколько, после её продажи возможен раздел наследства. И тогда возникает масса вопросов, касающихся налога (НДФЛ) при продаже наследственной квартиры.
Главные вопросы по налогообложению продажи наследственного имущества
- Обязанность уплаты налога возникает, если срок владения унаследованной недвижимостью не превышает 3 года (36 месяцев с даты получения права собственности). Но не 5 лет, как при продаже не наследственной недвижимости, приобретенной после 1 января 2016 года.
- Уменьшить величину облагаемого дохода можно на имущественный вычет в размере 1 млн. Расходы на приобретение этой квартиры предыдущим собственником брать в зачет нельзя, также нельзя учесть никакие расходы на ремонт, коммунальные платежи.
- Нельзя занижать стоимость продаваемой наследственной квартиры. С 01. 01. 2016 года стоимость недвижимости, указанная в договоре купли продажи, сверяется с ее кадастровой стоимостью , которая очень близка к рыночной. В случае, если в договоре указана меньшая, чем 70% кадастровой стоимость, налог будет доначислен налоговой инспекцией.
- В случае продажи квартиры несколькими собственниками по 1 договору , вычет в 1 млн. предоставляется на весь объект, а не каждому собственнику. Т.е. вычет получает каждый, но только согласно его доли (пример: 1/2 доля - значит вычет 500 тыс. руб, 1/3 доля - вычет 333,3 тыс.руб.).
- Если каждый владелец продал свою долю по отдельному договору купли-продажи, то каждый вправе получить имущественный налоговый вычет в размере 1 млн. рублей.
- Не существует никаких льгот для разных категорий граждан (пенсионеры, инвалиды, несовершеннолетние и пр.). После продажи унаследованного жилья никто не освобождается от уплаты налога. Ну разве только те, кто владеет ею более 3 лет.
Чтобы определить облагается ли налогом наследственная квартира при продаже или нет, нужно считать только срок владения квартирой. Бесполезно искать преимущества в статусе налогоплательщика. Избежать налогового бремени возможно, выждав трехлетний срок владения квартирой, или свести доходы от продажи к нулю вычетами или расходам (если размеры позволяют).
Как исчисляется срок владения
- Если наследник не имел доли в этом жилье ранее , до смерти наследодателя, то срок в 36 месяцев исчисляется с момента смерти наследодателя.
- Когда человек унаследовал долю в жилье, в котором у него уже имелась своя долевая собственность. Для всех долей начальной датой владения считается самая ранняя дата приобретения доли в этой собственности.
Пример : у наследника имелась ¾ доли в квартире с 2007 года. В 2018 году он унаследовал в этой же недвижимости ¼ доли. В 2019 году всё продал. Срок владения всем объектом целиком на момент продажи считается равный 12 годам (с 2007 по 2019 г.г.). Поэтому декларацию подавать не надо.
- Если наследник не налоговый резидент , то правило трехгодичного срока, неприменимо. Нерезиденты должны платить налог в любом случае по ставке 30%.
- Какой месяц считать, какой нет
:
- Если дата до 15 числа, то месяц не считается,
- Если после 15 числа, то месяц идет в зачет.
Что считается налогом, что госпошлиной
Некоторые путают налог и пошлину. Это совершенно разные понятия.
- Госпошлина - уплачивается нотариусу за выдачу свидетельства о наследстве, то есть для того чтобы вступить и оформить наследство.
- Налог - уплата в госбюджет суммы, полученной от разницы между доходом от продажи и вычетом/расходами, по сделке от продажи жилья, бывшего во владении менее 3 лет (5 лет).
Как посчитать налог
Налог определяется по стандартной формуле, такой же, как и для налогообложения продаж другой жилой недвижимости (не наследственной).
Схематично порядок определения размера НДФЛ выглядит следующим образом:
Иногда ошибочно полагают, что имущественный вычет отнимается от итоговой суммы налога. Но нет, вычет в 1 млн. вычитается из суммы договора купли-продажи, а не из суммы налога.
Пример неправильного расчета : объект продали за 11 млн. руб. Налогоплательщик сначала ошибочно продажную цену умножил на ставку (11 000 000 Х 13% = 1430 000), а потом отнял вычет (1430 000 – 1 000 000 = 430 000). Вышел результат 430 000 рублей, хотя должен быть равен 1,3 млн. (11 000 000 – 1 000 000 = 10 000 000; 10 млн. Х 13%).
Цена договора
Здесь все предельно просто – эта та сумма, которая указывается в тексте договора купли-продажи. Существуют несколько моментов, которые могут смутить налогоплательщика:
- Несовпадение фактически переданных денег и официальной цифры в документах. Налогоплательщик прикладывает к декларации расписки, ссылаются на свидетелей, которые якобы подтвердят настоящий, а не «бумажный» порядок расчетных цифр. Но все это не важно, налоговая примет только текст купли-продажи.
- Оплата в рассрочку . Некоторые сделки предусматривают поэтапную оплату. Не смотря на это, цена определяет не как отдельный платеж (первый или последний), а как общую сумму платежей.
Например , продается комната. Стороны определили, что оплата производится в течение 1 года ежемесячными платежами по 50 000 рублей. Причем последний платеж составляет 75 000 рублей. Цена сделки будет равна 625 000 руб. (50 тыс. Х 11 + 75 тыс.).
- Купля-продажа с сопутствующими сделками . Нередко сделка сопровождается риэлторскими услугами, работой оценщиков, страховщиков и пр. Параллельно с договором заключаются, что называется, подсделки (вспомогательные сделки), дабы успешна прошла генеральная сделка. Суммы, уплачиваемые по этим вспомогательным операциям, никак не влияют на цену генерального договора.
Например , стороны договорились на цену 1 000 000 руб. Для поиска жилой недвижимости, проверки ее юридической чистоты, помощи в оформлении документов покупатели заключили договор на оказание услуг с риэлторской фирмой. За выполненную работу было уплачено 100 000 рублей. Цена сделки купли-продажи будет 1 млн. руб., то есть без учета стоимости услуг риэлторов.
- Сравнение с кадастровой стоимостью . Сегодня рыночная и кадастровая стоимости приблизительно равны. Налоговым кодексом предусмотрено, что для дарения (в целях налогообложения) применяется стоимость недвижимости не ниже 70 процентов кадастровой стоимости, не взирая, на ту стоимость, которые стороны указывают в договоре. Для купли-продажи таких жестких рамок на законодательном уровне не установлено. Однако, налоговики в своей контрольно-проверочной деятельности применяют это принцип 70 процентов. Поэтому при сильно заниженной цене сделки инспекторы ФНС могут доначислить налог.
Вычет (расходы)
Это сумма, на которую уменьшают цену сделки перед налогообложением.
- 1 миллион рублей - это имущественный вычет, фиксированная сумма.
- расходы – переменный показатель и зависит от фактических и документально подтвержденных затрат. Расходы, как правило, не сопоставимы с 1 млн, поэтому на практике почти не применяются, см. ниже более подробно почему. В исключительные случаях используют расходы, если продается несколько объектов недвижимости в один год (а вычет 1 млн. можно использовать только по 1 объекту).
Ставка
- 13% - это размер, который применяют граждане России.
- 30% - иностранцы или нерезиденты.
Что касается 30% ставки, то она применяется к лицам, не являющихся налоговыми резидентам РФ. То есть постоянно проживающие на территории России менее 183 дней подряд в одном календарном году. Кроме иностранцев, не оказаться налоговым резидентом может и россиянин. Допустим, имеет жилье за рубежом и там преимущественно проживает. По большому счету имеет значение не гражданство, а срок непрерывного проживания в России.
Куда подается 3-НДФЛ
Налоговую отчетность следует сдавать в территориальную инспекцию по официальному адресу регистрации места жительства гражданина . Обычно это совпадает с местом постоянной прописки налогоплательщика.
То есть документы не сдаются:
- ни по месту нахождения объекта продажи,
- ни по временной прописке (место пребывания),
- ни по фактическому проживанию (например, наём жилья без прописки),
а именно по прописке гражданина.
Приложение к декларации
Список документов, подаваемых в ИФНС:
- Заполненную декларацию;
- Документы на квартиру. Если декларант применяет фиксированный вычет, то представляется договор купли-продажи и финансовый документ о полученном доходе (расписка, выписка по банковскому счету и пр.). Однако платежный документ не всегда составляется сторонами сделки, а заменяется надписью продавца о получении денег, сделанной или по тексту договора или в акте приема-передачи жилья. В этом случае достаточно представить договор и акт приема-передачи.
- Если расходы учитываются, то в состав приложения еще входят документы о денежных расходах на приобретение квартиры в собственность продавца.
- Паспорт декларанта;
- Реестр документов.
Никаких заявлений и уведомлений (как, например, при получении вычета при покупке жилья) сдавать в ИФНС не нужно. Как и документы, подтверждающие статус собственника до сделки. То есть было ли наследование по закону или по завещанию, на налог с продажи это не влияет.
Приложения предоставляются в копиях, которые заверяет своей подписью сам декларант. Работник инспекции может потребовать представить оригиналы для подтверждения достоверности копий.
Когда отчетность отправляется по почте, то копии договоров и документов оплаты заверяются нотариально.
Срок подачи декларации
- Готовый пакет документов, следует сдать в налоговую до 30 апреля года , который идет после года, за который декларант отчитывается.
Пример : от продажи получили деньги в 2018 году, значить декларацию с приложениями сдать нужно до 30.04.2019 г.
- Если последний день сдачи выпадет на выходной, то этот день автоматически переносится на первый будничный день.
Пример : за 2017 год последним днем сдачи налоготчетности был 03.05.2018 г. В 2019 году последний день сдачи выпадает на будний, то есть переносов не будет.
- Преждевременная (досрочная) сдача в том же году, что и получается доход, не запрещена. Если налогоплательщик уверен, что иных доходов, вычетов не будет и отчетность не нужно корректировать, то можно сдавать и заранее.
Способы сдачи отчетности
Существует три способа сдачи отчетности по НДФЛ:
- Лично - то есть гражданин приходит в инспекцию, обращается в соответствующее окно и передает всё специалисту. Последний примет отчетную документацию и предоставит соответствующую расписку (либо распишется на копии 3-НДФЛ).
- По почте - весь пакет документов (подлинник 3-НДФЛ и нотариальные копии приложений) можно отправить в адрес налоговой инспекции по почте заказным письмом с ценной описью и уведомлением. Почтовая квитанция будет подтверждением исполнения обязанности по предоставлению налоговой отчетности.
- Через Интернет - для этого необходимо иметь собственную электронную подпись, регистрацию в «личном кабинете» на сайте ФНС и скаченную с сайта налоговой службы (бесплатно) компьютерную программу для заполнения деклараций («Налогоплательщик ЮЛ»). Далее все просто. 3-НДФЛ заполняется в программе, ставится подпись и отправляется в подведомственную ИФНС. Налоговая принимает отчетность (если все технически правильно заполнено) и высылает налогоплательщику электронную квитанцию в личный кабинет. Если что-то не так, то инспекция незамедлительно шлет электронное уведомление об отказе в приеме с рекомендациями по исправлению недочетов.
Если наследник не хочет/не может сам заниматься документальным вопросом, то это можно поручить любому доверенному лицу, вооружив его специальной нотариальной доверенностью.
Срок уплаты налога
Налог должен быть уплачен не позднее 15 июля года , который следует после отчетного. Но если последний день выпадает на выходной или праздник, то срок отодвигается до первого рабочего дня.
Например , для дохода за 2017 год последним днем оплаты был 16 июля 2018 года, так как 15.07.2017 это воскресенье – выходной. В 2019 году число "15" - будний день, он последний для оплаты.
Как платить налог
НДФЛ можно уплачивать только безналом. Узнать платежные реквизиты можно:
- взять бумажный бланк квитанции в налоговой
- получить информацию о реквизитах на сайте ФНС
- при подаче декларации лично, как правило, инспектор выдает реквизиты платежа.
Фактическую оплату можно производить:
- обратившись в офис любого банка
- дистанционно, не выходя из дома, при наличии банковской карточки, воспользовавшись Интернет-банком или сервисом оплата на сайте налоговой, формируется платежный документ и списываются деньги в счет погашения налога. Правда, в настоящее время не все банки поддерживают такую техвозможность. Лишь около 30 крупных банков заключили соглашение с ФНС об онлайн переводах.
Сумма налога округляется до целых (без копеечного остатка). Если остаток до 50 копеек, то он считается равным нулю, если 50 и более, то сумма округляется до рубля.
Уплата допускается как единовременно полностью, так и частями. Главное условие, чтобы последний платеж (когда совокупная сумма налога будет соответствовать требуемому размеру) был осуществлен до 15 июля.
Последствия нарушения сроков подачи декларации и уплаты налога
Несвоевременная отчетность
Запоздалая сдача отчетности по НДФЛ или не представление вообще карается штрафом . Его размер варьируется от 1000 руб. до 30 процентов от суммы полагающегося налога. Конкретная величина штрафа определяется путем умножение 5% величины НДФЛ на количество месяцев прошедших с момента подачи запоздалой декларации или обнаружения нарушения налоговиками.
Пример : гражданин подал декларацию 10 сентября 2019 г., то есть с опозданием на 4 месяца и 10 дней (срок опоздания с 30.04.2019 г. по 10.09.2019 г.). На оставшиеся 10 дней (неполный месяц) также начисляются 5% (как для полного месяца). Сумма НДФЛ составила 100 000 руб. В итоге, штраф будет равен 25 000 руб. (100 000 Х 5% Х 5).
Неуплата налога
Предусмотрена ответственность и за неперечисление денег в бюджет.
- Причем если такой факт установит ИФНС. Тогда инспекция своим решением обяжет нарушителя произвести соответствующий платеж. В этом случае неминуема угроза и штрафа в сумме 20% от суммы налогового платежа и пени –1/300 процентной ставки рефинансирования ЦБ РФ (ориентировочно 0,05%) от общей суммы за каждый день неуплаты.
- Если налогоплательщик все же уплатит налог, но с опозданием, то его могут наказать только пеней (рассчитанной за период просрочки).
В период ужесточения налогового контроля шанс быть уличенным в уклонении от налогообязательств велик. А с учетом штрафов и пеней налоговый долг будет накладнее, чем, если это сделать добросовестно и своевременно.
При таких обстоятельствах, инспекторы могут провести не выборочную (камеральную) проверку по отдельному налогу, а комплексную (выездную) проверку по всем обязательствам. Это сулит неприятную перспективу обнаружения каких-либо нарушений по другим обязательствам в сфере налогообложения.
Занижение размера
Проверяя отчетность, налоговики могут прийти к выводу, что сумма доходообложения занижена. Это случается, когда цена договора намного ниже уровня рыночных цен, то есть менее 70% кадастровой стоимости проданной недвижимости. В результате налоговой проверкой может быть принудительно доначислена сумма налога, начислен штраф и пени за неполную уплату налога.
Как заполнить декларацию
Существует два способа заполнения:
- вручную . Рукописная отчетность это вчерашний день. Некоторые инспекции на своих стендах даже размещают объявления о том, что документы «от руки» не принимаются. Хотя такое требование незаконно, так как приказом ФНС России такой вид отчетности предусмотрен.
- через специальную компьютерную программу , ее можно бесплатно скачать программу 3-НДФЛ с сайта ФНС . С ней работать легко, а получаемый результат отвечает всем требованиям и ещё можно сделать проверку. Главное, без ошибок заполнить нужные поля.
Если по каким-либо причинам отсутствует возможность заполнить программную декларацию, то 3-НДФЛ заполняется на бланке чернильной ручкой синего или черного цвета без исправлений. Можно у нас скачать наглядные образцы заполнения отчетности ручным способом и .
Во избежании ошибок при заполнении декларации самостоятельно, если у Вас сложный расчет, имеются разные виды доходов и вычеты, лучше обратиться в специализированную бухгалтерскую/юридическую контору. Цена вопроса от 500 до 3000 руб. в зависимости от сложности случая.
Заполнение декларации с помощью программы 3-НДФЛ
Задание условий
Открываем программу и в верхней части выбираем страницу «Задание условий», далее заполняем по разделам:
| Наименование раздела | Вариант заполнения | Графическое изображение |
| «3-НДФЛ» |  |
|
| Общая информация. «Номер инспекции» | Нажимаете на кнопку списка и выбираете Вашу инспекцию. | 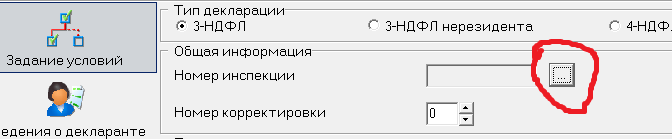 |
| Общая информация «Номер корректировки» | Если декларация подается впервые, то номер «0», если ранее подавалась, то номер будет соответствовать количеству ранее представленных 3-НДФЛ | |
| Признак налого-плательщика | «Иное физическое лицо» |  |
| «Учитываемые от продажи имущества» |  |
|
| «Лично». Если заполняется декларация за ребенка, то указывается «Представителем – ФЛ». |  |
Сведения о декларанте
- Выбираем вкладку «Сведения о ФИО и документе, удостоверяющем личность»
 Реквизитные поля (Ф.И.О., дата, место рождения) заполняются также как эта информация отражается в паспорте.
ИНН указывается персональный (точная комбинация цифр). Если не знаете свой ИНН, то можно здесь.
Код страны. Выбирается России, ее код в классификаторе стран - 643.
В разделе «Сведения о документе, удостоверяющем личность» выбираем паспорт, код -21. Паспортные данные точно копируются с паспорта.
- После этого выбираем вкладку «Сведения о месте жительства»
 В зависимости от прописки (постоянная – по месту жительства или временная – по месту пребывания) кликаем соответствующее значение.
Внесение записей в строки: индекс, город, район, улица, дом, телефон и пр. не вызывает никаких трудностей.
Код региона нужно выбрать из справочного окна. Код ОКТМО своего населенного пункта узнают по этой ссылке.
Заполняем сведения о доходах и вычете/расходах
Активируем страницу «Доходы, полученные в РФ».
| Наименование раздела | Вариант заполнения | Графическое изображение |
| «Ставка доходо-обложения» | Кликаем налоговую ставку 13% (цифра изображена желтым) и создаем форму, где отражается источник выплат (жмем зеленый плюс) | 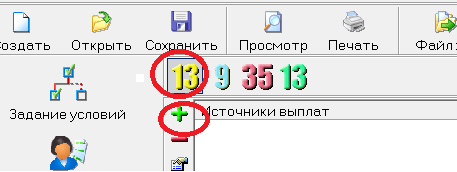 |
| Во всплывшем окне, в верхней строке записываем полное ФИО покупателя квартиры. Остальные строки можно игнорировать. |  |
|
Нажимаем на нижний зеленый плюс и заполняем появившуюся форму.
|
 |
|
|
Общая сумма дохода появляется автоматически. Облагаемую сумму нужно внести самостоятельно как разницу дохода и вычета. Сумма налогообложения также высчитывается самостоятельно (облагаемая сумма умножается на 13%). |
 |
Проверка

Печать
Отправляем на печать. Распечатывать можно только односторонним способом на листе (лишь с лицевой стороны, обратная сторона листа пустая).
Почему чаще используется вычет, а расходы редко применяются
Цель разумного налогоплательщика уменьшить налог. Есть два законных пути занижения вырученных средств: вычет или расходы.
Вычет
Для реализации права на вычет достаточно грамотно заполнить 3-НДФЛ, обращая внимание на соответствующие листы и разделы декларации:
Оформленная декларация вышеуказанным образом автоматически применит вычет. Дополнительных действий (отправка заявлений, уведомлений, писем и пр.) не требуется.
Предельный размер составляет 1 млн. рублей. Эта цифра ничем не обосновывается, а применяется «вслепую», не взирая, кто продает, какую недвижимость, когда, кому и прочее.
Пример : продажная цена составила 1,5 млн. р. Получаем такой результат 500 000 р. (1 500 000 – 1000 000) Х 13% = 65 000 руб.
Когда квартира продана дешевле, чем вычет (1 млн.руб), то налог равен «0». Но если не прошло 3 лет - этот факт не освобождает от обязанности подать декларацию.
Имущ.вычет применим в отношении всей жилой недвижимости, проданной в течение налогового периода (календарного года) в едином размере (1 млн. руб.).
Пример , в 2018 году некий гражданин продал 2 квартиры, 1 дом и 1 дачу, то есть всего 4 объекта недвижимости, полученных по наследству. При расчете налоговый базы рассчитывать на 4-х кратный размер вычета (4 млн. руб.) нельзя. Вычетная величина на всю недвижимость будет равна 1 миллиону руб.
Пример : Гражданин продал одну квартиру, приобретенную им 2 года назад - он может использовать в расходах стоимость ее покупки. А две квартиры он получил в наследство и продал в том же году - для них можно только учесть имущественный вычет в 1 млн. руб.
Расходы
При продаже наследственной квартиры расходы по вступлению в наследство будут незначительные. Смысл в их применении имеется, когда параллельно продается и другие дорогостоящие объекты недвижимости.
Затраты на конкретный объект могут учитываться только по отношению к тому жилью, с приобретением которого они возникли. То есть переносить на другую недвижимость нельзя (к ней применима её собственная затратная часть).
Пример: Проданы три квартиры:
первая за 1 млн. р., наследственная. Применяем вычет в сумме 1 млн. р.,
третья за 2,5 млн. р. - наследственная, затраты составили 100 тыс.руб. (500 000 р. остаток от второй нельзя перераспределить на третий объект недвижимости).
В итоге, НДФЛ будет вычисляться следующем образом: по первой квартире 0 руб. (1 млн. дохода минус 1 млн. вычета), по второй – 0 руб. (3млн. дохода минус 3 млн. расхода), по третьей - 312 000 руб. ((2,5 млн. – 100 000 руб.) Х 13%). Всего сумма равна 312 тыс. р.
Расходы, которые МОЖНО учесть
Учесть в расходах можно только прямые затраты на приобретение жилья (которое в последующем продано). Многочисленные разъяснения ФНС России определяют примерный перечень видов расходов:
- государственная пошлина и нотариальные тарифы, оплаченные при вступлении в наследство;
- стоимость оценки недвижимого имущества, как необходимое условие получения наследственного свидетельства (если нет кадастровой стоимости, то нотариусы требует проводить оценку рыночной стоимости у независимого оценщика-эксперта);
- выплаты за изготовление технического плана и постановки жилья на кадастровый учет (если кадастровый учет отсутствует, то без этого действия невозможно оформить в собственность жилплощадь);
- пошлины за государственную регистрацию в Росреестре;
- издержки на оплату услуг юриста/адвоката по судебным делам о наследовании (то есть если имелись препятствия по признанию преемства и принятию имущества);
- оплата услуг риэлтора по сбору, оформлению и представлению документов на госрегистрацию права в Росреестр.
Расходы, которые НЕЛЬЗЯ учесть
- индексировать размер затрат (в связи с ростом инфляции, повышением размера минимальной зарплаты, роста суммы потребительской корзины, курсовой разницы валюты и прочие привязки);
- погашение ипотеки (залога) или долгов наследодателя;
- ремонты (косметический, капитальный и пр.), но если речь идет об оборудовании и устройствах, необходимых для успешной эксплуатации жилья (например, электрические автоматы, водонагревательная колонка, отопительные радиаторы и т.п.), то стоимость их приобретения может причисляться к расходам при условии указания об этом в договоре купли-продажи;
- затраты на коммунальные платежи, в том числе долги по ним, оставшиеся от наследодателя;
- суммы страхования жилья от повреждения, гибели и пр.;
- выплаты денежных компенсаций другим наследникам и заинтересованным лицам в счет отказа от претензий на наследственное имущество.
Как и в случаях с вычетами, при превышении расходов над продажной стоимостью объекта налог сводится к нулевой отметке. Минусового остатка не образуется.
Поэтому нельзя часть расхода перенести на следующий налоговый год или возвратить часть денег из бюджета в пользу плательщика.
О выборе расходов делается специальная отметка в декларации (без дополнительных заявлений, уведомления и пр.):
Как платить за несовершеннолетнего
Если наследственная квартира/доля в ней значилась за ребенком, то он будет налогоплательщиком на общих основаниях. Никаких скидок на возраст нет.
Но сам подросток вплоть до 18 лет ничего не должен делать:
- ни подавать декларацию;
- ни уплачивать причитающуюся сумму;
- и даже не нести ответственность, в случае неподачи/несвоевременной подачи отчетных документов.
Этой работой должен заниматься за ребенка родитель, опекун, попечитель и пр. Законный представитель и рассчитает сумму НДФЛ, и оформляет отчетность, и предъявляет её в инспекцию, и перечисляет средства в бюджет.
Декларация заполняется от лица ребенка, а подписывается именем законного представителя.
В письмах ФНС говорилось, что к отчетности не нужно прикладывать документ, подтверждающий статус родителя (опекуна, попечителя, усыновителя). Но, по нашему мнению, для избегания нежелательных реакций налоговиков, копию такого документа предусмотрительно нужно приложить (свидетельство о рождении, акт о назначении опекуна и пр.).
Одновременная продажа и покупка
Часто наследники продают оставленную от наследодателя им квартиру. А на вырученные средства тут же приобретают другое жилье. Получается, в одном календарном году один и тот же налогоплательщик совершает две сделки по продаже и покупке квартир.
При этом указанный наследник уполномочен применить сразу два НДФЛ-вычета («при покупке» и «при продаже»).
Пример : наследник в 2017 году унаследовал квартиру, которую в 2018 году продал за 3,5 руб. и в этом же году купил другую за 3,7 млн. руб. Применив вычеты, получается следующий результат: с проданной квартиры сумма налога 325000 руб. ((3,5 млн. р. – 1 млн. р.) Х 13%), которая уменьшается на 260 000 руб. (2 млн. р. Х 13%). Соответственно к уплате в бюджет подлежит сумма 65 000 руб. (325 000 – 260 000).
Обычно возникают проблемы с вычетом при покупке объекта недвижимости. Так как для него установлены строгие условия:
- размер вычета от покупной суммы не более 2 млн. руб.;
- только при покупке у не взаимозависимых лиц;
- налогоплательщик ранее вычетом не воспользовался.
Так как вычеты заявляются одновременно в одной декларации (представляемой на следующий год после сделок), то налоговики их увидят своевременно, в связи с чем не возникнет никакой путаницы.
Как платить налог при продаже доли наследственной квартиры
Сделки с долями существенно усложняют жизнь налогоплательщика. Не всегда, продав унаследованную долю в квартире, можно произвести расчет по классическому алгоритму. Рассмотрим особенности декларирования доходов в наиболее часто встречающихся ситуациях.
Продажа доли независимо от остальных сособственников
Дольщик реализует только свою часть в собственности, оформляя отдельным договором. В таком случае, отчетность формируется, по типичной модели: доходообложение уменьшается на вычет в 1 млн. руб. или расходы. Таким образом, каждый дольщик может использовать полный вычет в 1 млн. руб.
Единовременное продажа (целиком) всех долей сообща
В этом случае будет один договор купли-продажи. Вычет можно применить пропорционально размеру доли к 1 млн. руб. Величина дохода (который подлежит обложению) каждого дольщика определяется участниками сделки по совместному усмотрению (эта информация отражается в тексте договора). Распределить размеры можно как угодно вплоть до того, что кому-либо из продавцов (сособственников) будет полагаться «0» руб., а, соответственно, вся продажная стоимость достанется другим (другому) дольщикам. Если распределение по договоренности не производится, то каждому причитается соразмерно доле от общей цены договора.
Пример : объект продается двумя дольщиками, имеющими ¾ и ¼ доли. Первый собственник может применить вычет в сумме 750 000 руб. (1 млн. Х ¾), другой дольщик 250 000 руб.
Разные сроки владения долями
Заурядная ситуация, при которой продажа долей наследственной квартиры собственниками со стажем владения менее 3 лет и более этого срока. Хотя и здесь все предельно ясно. Первый долевой собственник освобождается от налога вообще, а второй вправе использовать вычет в пропорции к размеру своей доли.
Пример : три сособственника, имеющие доли размером 1/5, 2/5 и 2/5. Первый владеет долей с 1992 года (более 3 лет), другие с 2017 года (менее 3 лет). Квартира продается целиком. Первый освобожден от налога с продажи доли, а второй и третий могут применить вычет по 400 000 руб. (1 млн. Х 2/5).
Вычет или расходы?
Как альтернативный вариант, доход можно уменьшать расходом. Сколько было потрачено (на оформление собственности), на столько можно и уменьшить доходную часть. Затраты всегда индивидуальны. Пропорции и распределительные договоренности к ним не применяются.
Еще одной особенностью единовременной продажей долей является то, что каждый налогоплательщик-дольщик вправе самостоятельно решать, чем он воспользуется (вычетом или затратами). Не будет нарушением, если один выберет расходы, а другой фиксированный вычет. Но последний все равно вправе применить вычетный размер пропорциональный величине доли в квартире.
Сделки с несколькими долями в жилых площадях
Может быть, что в одном календарном году реализуется более одной доли в разных объектах недвижимости одним собственником, который владеет ими меньше 3 лет. Тогда следует обратить внимание на следующее.
Доход суммируется по всем сделкам простым арифметическим сложением.
Допустим, продается три доли. Две в квартирах: по ½ и ¼. Плюс одна в комнате, размером 1/3. В квартирах определено, что продажная сумма ½ части составляет 750 000 руб., а за ¼ в другой продавец-сособственник получит 500 000 руб. Комната продается за 900 000 руб. и условий о распределения дохода между продающими дольщиками нет. Значит налогоплательщику причитается 300 000 руб. (900 000 Х 1/3). Таким образом, от реализации всех частей в недвижимости налоговый доход составит 1 550 000 (750 000 + 500 000 +300 000) руб.
Затраты могут быть в любом размере. В нашем примере не более 1 550 000 руб. Правда, еще раз напомним, что расходы, связанные с одной недвижимостью нельзя учитывать (переносить) для другой.
Вычеты, также подлежат суммированию, но общая сумма не должна превысить 1 миллион руб. Часто бывает так, что пропорции долей к объекту в целом не позволяют достичь максимального вычетного предела.
Пример : налогоплательщик продал четыре, принадлежащие ему части в 4 квартирах (где все жилые помещения продавались целиком), следующим образом: в первой 1/8 доли за 500 000 р., во второй 1/10 за 450 000 р., в третьей 1/16 за 220 000 р. и в четвертой 1/10 за 400 000 р. Доход составит 1 570 000 р., а уменьшить его можно только на вычет равный 387 500 р. (от 1/8 доли 125 000 р. (1млн. Х 1/8) + от 1/10 – 100 000 р. (1млн. Х 1/10) + от 1/16 – 62500 р. (1млн. Х 1/16)+ от 1/10 – 100 000 р. (1млн. Х 1/8)).
По отношению к разным объектам недвижимости можно применить и вычет и расходы, но при условии, что в отношении каждого из объектов не будет допускаться одновременное сочетание имущественного вычета и затрат.
Пример : проданы две комнаты по 1,5 млн. руб. каждая. Одна из них была ранее куплена за 1,4 млн. руб., другая получена в наследство и на оформление которой затрачено 30 000 руб. По первой применены расходы в сумме 1,4 млн. руб., ко второй - вычет в сумме 1 млн. руб. Такой порядок правильный. Но будет неверно, если ко второй квартире помимо вычета еще присовокупить расходы в сумме 30 000 руб.
Выше приведены примеры продажи части (частей) недвижимости, которая находится в общей долевой собственности.
Как на счет совместной собственности (супружеские доли). В отличие от обычной квартиры (где совместная собственность возможна) наследственная поступает в единоличную собственность наследника. И даже если он находится в браке, то режима совместной собственности не возникает в силу закона. Поэтому супружеской части, как таковой, не может быть. Все права и обязанности, связанные с владением недвижимостью, касаются только наследника.
Особенности оформления декларации заключаются в следующем:
Если у Вас есть вопросы по теме статьи, пожалуйста, не стесняйтесь задавать их в комментариях. Мы обязательно ответим на все ваши вопросы в течение нескольких дней. Однако, внимательно прочитайте все вопросы-ответы к статье, если на подобный вопрос есть подробный ответ, то ваш вопрос опубликован не будет.
- . Комментарий появится на сайте после прохождения модерации, не нужно отправлять его несколько раз.
Имущество, полученное в наследство - это не только прибыль, но еще и ряд обязанностей. Особенно, когда речь идет о недвижимости. В этом случае наследник «автоматически» становится еще и налогоплательщиком. И многое будет зависеть от того, продаст человек унаследованный объект или оставит себе.
Если квартира или частный дом остаются в собственности у наследника, придется заплатить имущественный налог (ИФНС определит его сумму и пришлет налогоплательщику соответствующее уведомление).
Но если недвижимость идет на продажу (например, для простоты раздела, когда наследников несколько, или по иным причинам), возникает масса вопросов по налогообложению.
Главные вопросы по налогообложению продажи наследственного имущества

Как исчисляется срок владения?
Это совсем не такой простой вопрос с очевидным ответом, как может показаться на первый взгляд. Тут имеются свои нюансы. Итак:
- если наследник не имел до смерти наследодателя никакой доли в унаследованном жилье, законный срок владения в 36 месяцев будет исчисляться с даты кончины человека, оставившего квартиру (или частный дом) в наследство;
- если унаследована была жилплощадь, в которой у наследника имелась доля до смерти наследодателя, исчислять срок владения следует с самой ранней даты владения долей в собственности.
Пример: Некто С владел с 2007 г. 3/4 доли в квартире. В 2015 году умирает его отец, владевший 1/4 доли в этом же жилье. За ним наследует долю С. И в 2016 году продает квартиру целиком. На момент продажи срок владения объектом недвижимости для С составил 9 лет (2007-2016 гг.), поэтому подавать декларацию и платить налог ему не пришлось.
Но возможны и другие варианты развития событий. Так, например, если наследник не является налоговым резидентом, ему придется платить налог с дохода в размере 30% в любом случае. Правило трехгодичного срока тут окажется неприменимым.
Если с годами в вопросах такого срока все ясно, то с месяцами может возникнуть проблема: какой считать, а какой нет? И тут все зависит от даты смерти наследодателя. Если она случилась до 15 числа, месяц не засчитывается, а если после, то его надо брать в зачет.
Что считается налогом, а что госпошлиной?
Многие налогоплательщики не видят разницы между налогом и взимаемой государственной пошлиной. А между тем она существенная:
- госпошлину следует уплатить нотариусу за выдачу Свидетельства о наследстве, при вступлении в него (в наследство);
- а налог придется перечислить после оформления сделки купли-продажи унаследованного жилья, бывшего в собственности менее 3-х лет.
Важно: налог платится с суммы, которая является разницей между доходом с продажи и расходами на приобретение объекта недвижимости (или суммой имущественного вычета). Причем получить доход и понести расходы должно одно и то же лицо.
Формула налога следующая:
- Цена сделки купли-продажи - (расходы на приобретение жилья или вместо них имущественный вычет) = налогооблагаемый доход.
- Налогооблагаемый доход х 13% ставки = сумма налога к оплате.
А если изобразить определение НДФЛ схематично, то оно будет выглядеть так:

Цена договора
С понятием «цена договора» все просто. Это сумма договора купли-продажи. Однако есть несколько нюансов, способных ввергнуть в смятение налогоплательщика:
- Несоответствие сумм - той, что указана в договоре, и той, что фактически передана. Для налоговой действительная договорная - та, что указана в основном договоре. И никакие расписки и/или свидетели не убедят налоговиков в другом. Это надо иметь ввиду еще при заключении договора.
- Рассрочка, ведь некоторые сделки предусматривают поэтапную оплату. А налоговая берет для расчета общую сумму сделки. И никак иначе.
- Сопутствующие купле-продаже сделки. Имеются ввиду услуги риэлтеров, оценщиков, страховщиков и пр. Для того, чтобы генеральная сделка прошла без проблем, с ними со всеми заключаются, так называемые, «подсделки». Это все налогом не облагается - в расчет берется лишь сумма основного договора.
- Сравнение с кадастровой стоимостью . Сегодня эти две цены на недвижимость (кадастровая и рыночная) практически равны. И действующим Налоговым кодексом предусмотрено, что в договоре дарения, например, цена за объект недвижимости должна быть не ниже 70% от его кадастровой стоимости. Что касается купли-продажи, то для таких сделок, вроде бы, правила не такие строгие. Однако, если налоговым инспекторам покажется, что стоимость договора явно занижена, они доначислят налог.
Вычет (расходы)
«Вычетом» или «имущественным вычетом» называется сумма, на размер которой можно уменьшить цену сделки перед налогообложением. На сегодняшний день в России существует официальный и фиксированный имущественный вычет, равный одному миллиону рублей.
Что касается расходов, то это показатель переменный. И зависит он от реально понесенных затрат, которые можно подтвердить документально. Расходы, как правило, меньше 1 миллиона рублей, поэтому их почти никто не затрагивает, когда речь идет о налогообложении. Разве что при продаже сразу нескольких объектов недвижимости (ведь миллионный вычет положен только по одному их них).
Ставка
Она разнится для российских граждан и нерезидентов (иностранцев или россиян, имеющих недвижимость за границей и преимущественно там и проживающих). Первые платят 13%, вторые - 30%. Однако решающим факторов при определении ставки налогообложения является не гражданство, а срок проживания в России.

Куда подается 3-НДФЛ?
Декларацию о доходах гражданин (налогоплательщик) обязан подавать в налоговую инспекцию по месту своего жительства, то есть по месту постоянной регистрации. И никуда больше.
Приложение к декларации
В налоговую инспекцию в установленный законом срок подается следующий пакет документов:
- Собственно заполненная декларация о доходах (3-НДФЛ);
- Платежные документы по договору купли-продажи квартиры (если применяется фиксированный налоговый вычет).
- Платежные документы о денежных расходах на приобретение квартиры ранее (если расчет налога производится с учетом расходов).
- Паспорт декларанта.
- Сопроводительный реестр для пакета документов.
И не предусмотрено ни заявления, ни уведомления. Вполне достаточно только оригинала декларации. Все остальные документы направляются в копиях.
Для отправления по почте копии нужно заверить у нотариуса. Если декларация подается лично, при себе необходимо иметь оригиналы документов для проверки (сверки с копиями) принимающим налоговым инспектором.
Срок подачи декларации
Декларацию о доходах 3-НДФЛ и сопровождающий пакет документов налогоплательщик обязан предоставить в инспекцию не позднее 30 апреля года, следующего за годом получения этого самого дохода. Например, если квартира была продана в 2016 году, декларацию со всеми приложениями необходимо будет сдать до 30.04.2017 г. Включительно. Если крайняя календарная дата пришлась на выходной, сдача переносится на первый же рабочий день.
Возможна также преждевременная подача 3-НДФЛ - прямо в год продажи объекта недвижимости. Но только если налогоплательщик уверен, что больше доходов у него в текущем году не будет и декларацию не придется корректировать.
Способы сдачи отчетности
Подать декларацию можно:
- Лично, обратившись в окно приема местного отделения ИФНС. Отчетность (собственно декларация 3-НДФЛ) подается в 2-х экземплярах, на одном из которых принимающий инспектор ставит соответствующую отметку. Этот экземпляр остается у налогоплательщика.
- Через интернет. Это возможно, если у гражданина, подающего декларацию о доходах, имеется личная электронная подпись, а также регистрация (а значит, личный кабинет) на официальном сайте ФНС.
- Или отправить по почте. Заказным письмом с уведомлением и описью вложения. В адрес местной налоговой инспекции. Второй экземпляр описи и вернувшееся уведомление с отметкой о вручении станут подтверждением отправки отчетности в срок.
Важно: заниматься подачей необходимых бумаг может и доверенное лицо налогоплательщика. Главное, чтобы у него была нотариальная доверенность.
Срок уплаты налога
Перечислить деньги по полученному уведомлению в полном объеме необходимо в срок до 15 июля года, следующего за отчетным.
Как платить налог
 Оплата налогов гражданами возможна только безналичным способом. Реквизиты перечисления можно узнать из полученного уведомления, на сайте ФНС или взяв соответствующую квитанцию при личном обращении. Оплатить же налоги можно в любом банкомате или отделении банка (из тех, что заключили соответствующий договор с ФНС - сегодня это 30 крупных кредитных организаций), на сайте налоговой (зарегистрировавшись и получив доступ в личный кабинет) или на портале Госуслуг.
Что касается суммы оплаты, то ее нужно округлять до рубля. Если количество копеек меньше 50, будет 00 копеек, если больше 50 - уже рубль.
Можно платить налоги частями, но важно, чтобы к законному сроку начисленная сумма была выплачена полностью. Иначе последуют штрафы и будет копиться пеня.
Последствия нарушений сроков подачи декларации и уплаты налога
Несвоевременная отчетность
Налоговые инспекторы, установив факт несвоевременной подачи декларации о доходах, накладывают на налогоплательщика штраф, размер которого может быть от 1000 рублей до 30% от суммы налога, который полагается начислить. Конкретную сумму определяют путем умножения 5% НДФЛ на число месяцев, миновавших со срока подачи декларации, или с даты обнаружения налогового нарушения.
Пример: Гражданин П подал декларацию 3-НДФЛ 10.09.2016 г. Значит, он опоздал с ее подачей на 4 полных календарных месяца и 6 дней. Несмотря на то, что от пятого месяца прошло лишь 6 суток, он будет считаться за полный по закону (то есть штрафные 5% будут начислять за 5 месяцев, а не за 4). Сумма по НДФЛ у П составила 100 000 рублей. А штраф ему придется платить в размере 25 000 рублей: 100 000 х 5% х 5.
Неуплата налога
Налогоплательщик, который не заплатил (или не вовремя заплатил) налоги, отвечает перед законом. Чем же это грозит?
Если факт неуплаты установит ИФНС, налогоплательщику плюсом к пене (1/300 ставки рефинансирования ЦБ РФ от общей суммы налога за каждый день неуплаты) грозит штраф - 20% от суммы начисленного платежа. А когда платеж от гражданина поступает, но с просрочкой, ему насчитают только пеню за эту самую просрочку.
Злостным неплательщикам дополнительно может грозить еще и камеральная проверка. Причем не формальная, а со всеми законными выездами-выемками. А в ее ходе могут легко всплыть и другие налоговые нарушения.
Занижение размера
Если налоговики выявят, что сумма полученного дохода занижена налогоплательщиком, они могут доначислить налог, начислить штраф и почитать пеню.
Как заполнить декларацию?
Возможны 2 способа ее заполнения:
- Вручную . Это, конечно, «немодно» и устарело, но вполне себе возможно (синей или черной ручкой, понятно и без исправлений). Приказом ФНС РФ такой вид отчетности также предусмотрен. А отказавший в ее приеме инспектор действует против закона.
- В специальной компьютерной программе , которая без проблем скачивается на сайте ФНС. Только нужно внимательно, без ошибок заполнять все необходимые поля.
Если есть сомнения в личных способностях все сделать правильно, можно без проблем обратиться в любую бухгалтерскую фирму, где за небольшие деньги все заполнят и даже отправят.
Заполнение декларации с помощью специальной программы 3-НДФЛ:
- Сведения о декларанте (выбирается соответствующая вкладка)
Реквизитные поля тут следует заполнять так, как написано в паспорте.
В графе ИНН указывается абсолютно точная цифровая комбинация.
В качестве кода страны выбирается 643 (Россия).
В окне «Сведения о документе, удостоверяющем личность» из выпадающего списка надо выбрать код российского паспорта - 21. - Сведения о месте жительства (выбирается соответствующая вкладка)
Нужно в зависимости от типа прописки кликнуть на соответствующее наименование - постоянная или временная.
Код региона выбирается в справочном окне. - Сведения о доходах и вычете/расходах
Здесь нужно - Проверка
- Печать
Следует иметь ввиду, что нужно использовать только односторонний способ печати. У декларации вторая сторона каждого листа должна оставаться пустой.
Почему чаще используется вычет, а расходы редко применяются?
Грамотный налогоплательщик стремится к уменьшению суммы налога. И есть только 2 пути законно это сделать:
- вычет;
- или учет расходов при расчете.
Вычет
Чтобы реализовать законное право на вычет, гражданину, подающему 3-НДФЛ, достаточно правильно заполнить нужные разделы (ПО) или листы (вручную) декларации:
- На бланке в листе 2Д заполняются строки 010 и 020, а строки 050 и 060 остаются незаполненными (от руки).
- В поле «Сведения о доходе» окна «Доходы, получаемые в РФ» в строку Код вычета/расхода проставляется «901» (в программе).
Заполненная таким образом декларация подразумевает применение вычета. Никаких иных заявлений/уведомлений не потребуется.
Предельный размер налогового вычета 1 млн рублей. Эта сумма применяется при любой продаже, невзирая на детали.
Важно: когда вычет и сумма сделки купли-продажи недвижимости равны или последняя выше миллиона рублей, налог равен нулю. Однако, если не прошло 3-х лет с момента возникновения права собственности, придется подать декларацию .
У имущественного вычета главное свойство - совокупная распределительность. Это значит, сколько недвижимости ни продай за отчетный период, а вычет положен только в миллион рублей.
Расходы
Если принято решение о продаже унаследованной квартиры, надо понимать, что расходы по наследованию (вступлению в наследство) будут совсем незначительные. Применять расходы при расчете имеет смысл, если одновременно реализуются несколько объектов. Но следует помнить, что затраты учитываются только по отношению к той недвижимости, с приобретением которой они и были понесены.
Расходы, которые можно учесть
По закону при расчете налога учитываются только те расходы, что были напрямую связаны с покупкой жилья, которое теперь продается. Существует примерный перечень таких расходов, определенный ФНС:

Расходы, которые учесть не получится
Есть и такие. Их примерный перечень следующий:
- погашение ипотечного кредита наследодателя или иных его долгов;
- затраты на ремонт (капитальный или косметический - все равно);
- коммунальные платежи и долги по ним, оставшиеся от прежнего собственника;
- страховка жилья от гибели, повреждения и пр.;
- денежные компенсации прочим наследникам и заинтересованным лицам за отказ от наследного имущества.
Не получится и индексировать размер расходов - ни в связи с инфляцией, ни с валютным ростом, ни с чем другим . Но если же вдруг окажется, что размер некогда понесенных расходов в связи с покупкой конкретного объекта недвижимости превысил доход от продажи этого объекта, налог будет равен нулю. И расходный остаток на следующий налоговый период налогоплательщик перенести не сможет.
Если выбраны были расходы для расчета налога, об этом достаточно указать в декларации (при составлении бланка вручную, заполнению подлежат строки 050 и 060 в листе Д2; если использовалась программа, в строке Код вычета надо поставить «903»). Больше никаких заявлений или уведомлений подавать не нужно.
Как платить за несовершеннолетнего?
Если квартира или же доля в ней были в собственности несовершеннолетнего, то и он будет платить налог, как все . И льгот в связи с возрастом для него действующим законодательством не предусмотрено.
Но сам ребенок или подросток, конечно, не будет ни подавать декларацию, ни платить пришедшую в уведомлении налоговую сумму, ни нести ответственность, если всего вышеперечисленного не будет сделано в срок. Это прерогатива его родителя, опекуна, попечителя или любого другого законного представителя. На плечи данных товарищей ложится бремя расчета НДФЛ, оформления соответствующей отчетности, предъявления ее в инспекцию и перечисления налога.
Заполняется декларация от имени ребенка, а подписывается его законным представителем.
На бланке вручную придется заполнить титульный лист раздела «Достоверность и полноту сведений, указанных в настоящей декларации подтверждаю», с указанием специального кода «02», ФИО представителя и данных документа, подтверждающего полномочия.
Если декларационное заполнение происходит в программе, то в разделе «Достоверность информации» необходимо будет поставить флажок в поле «Представителем ФЛ», а также заполнить строки ФИО и «Документ».
Одновременная продажа и покупка
Нередки ситуации, когда наследники на вырученные от продажи наследного имущества средства приобретают для себя более благоустроенное жилье. Вот и получается, что один и тот же налогоплательщик за один отчетный период (календарный год) покупает и продает квартиру, а значит, может применить сразу два имущественных вычета – «при продаже» + «при покупке».
Пример: Некто Э, унаследовав в 2014 году квартиру, в 2015 г продает ее за 3,5 млн рублей. И почти сразу приобретает жилье за 3,7 млн рублей. Если применить все положенные вычеты, сумма налога, подлежащего уплате окажется следующей:
- 3 500 000 (стоимость проданной квартиры) - 1 000 000 (вычет) = 2 500 000 (сумма дохода, облагаемая налогом).
- 2 500 000 х 13% (ставка) = 325 000 (налог с продажи).
- 2 000 000 (максимальный размер вычета от покупной суммы) х 13% (ставка) = 260 000 (сумма, на которую надо уменьшить налог с продажи).
- 325 000 - 260 000 = 65 000 (сумма налога, подлежащая уплате).
Следует иметь ввиду, что при покупке недвижимости действуют более строгие применительные условия:
- Размер вычета не более 2 млн рублей.
- Сделка купли-продажи не должна быть заключена между взаимозависимыми лицами.
- И ранее подобным вычетом налогоплательщик не пользовался.
Вычеты при покупке и продаже недвижимости, совершенных в один отчетный период, заявляются в одной декларации. Тогда у налоговых инспекторов не возникнет вопросов и не случается путаницы.
Как платить налог при продаже доли наследственной квартиры
Любые сделки с долями в недвижимости - головная боль для налогоплательщика. Тут расчет далеко не всегда соответствует стандартному алгоритму.
Чтобы лучше понять, как же все-таки рассчитывается налог, следует рассмотреть ряд наиболее типичных ситуаций:

Что касается оформления декларации, когда речь идет о продаже унаследованной доли в недвижимости, то:
- вручную надо будет в листе Д2 заполнить только строки 030 и 040;
- в программе же в строке Код дохода (окно «Сведения о доходе», лист «Доходы, получаемые в РФ») следует проставить «1511».
Для продажи унаследованной квартиры сначала следует официально вступить в наследство , а затем оформить право собственности на квартиру. Только после выполнения указанных процедур можно приступать к поиску покупателя и сбору необходимых документов.
Для продажи полученного по наследству жилого помещения, находящегося в собственности менее 3-х лет (при унаследовании после 1 января 2016 года - менее 5 лет ), возникает необходимость уплаты подоходного налога (НДФЛ). Не стоит его путать с , взимавшимся раньше после оформления наследства в свою собственность (сейчас отменен). Кроме того, при продаже недвижимости, полученной в наследство, предусмотрены налоговые льготы .
Перед тем, как принять решение о покупке , покупателю следует удостовериться:
- в отсутствии ;
- в наличии их .
После заключения такая сделка подлежит государственной регистрации в Росреестре.
Когда можно продать квартиру после вступления в наследство
Продать квартиру, переданную по наследству, можно сразу после получения на нее свидетельства о праве собственности - в противном случае такая сделка будет считаться недействительной. Для этого нужно обратиться в Росреестр с уже полученным у нотариуса , а также со следующими документами:
- заявление о регистрации права собственности (заполняется в Росреестре при подаче документов);
- документ, удостоверяющий личность наследника (паспорт);
- кадастровый паспорт на квартиру;
- квитанция об уплате госпошлины за регистрацию в размере 2000 руб.
Внимание
- Для этого сначала необходимо в письменной форме уведомить всех участников общей долевой собственности о своем желании продать принадлежащую часть наследуемой квартиры, указав стоимость и другие условия продажи.
- Отказ всех сособственников фиксируется в письменной форме .
- Если в течение месяца со дня получения уведомления о продаже участники долевой собственности не подтвердили своего желания приобрести продаваемую долю, отказ принимается автоматически .
В случае нарушения указанного процедуры любой совладелец будет иметь право в срок до трех месяцев подать исковое заявление в суд о переводе на него прав по покупке жилья.
Информация
В 2016 году депутатами Госдумы от фракции ЛДПР было внесено предложение об обязательной продаже квартиры, наследуемой в долях. В этом случае если в течение полугода наследники не смогут самостоятельно определиться с единоличным владельцем или найти покупателя, то квартира будет подлежать принудительной продаже через аукцион. Вырученная сумма будет делиться между наследниками в соответствии с их долями.
По мнению депутатов, такая мера позволит уменьшить частоту семейных споров вокруг наследуемого имущества и снизит риски мошенничества в ситуациях, когда один из наследников создает условия, непригодные для проживания других собственников, чтобы стать единоличным владельцем жилого помещения.
Порядок продажи квартиры
Перед продажей квартиры, полученной путем наследства, по нормам гражданского законодательства РФ будущему продавцу сначала необходимо пройти государственную регистрации права собственности (ст. 131 ГК РФ) на основании уже полученного . После получения в регистрационной палате свидетельства о собственности на квартиру можно приступать к поискам покупателя и оформлению сделки по договору купли-продажи.
Для продажи унаследованной квартиры необходимо собрать следующий перечень документов:
- договор купли-продажи квартиры;
- паспорта лиц, участвующих в сделке;
- документы из Росреестра:
- свидетельство о государственной регистрации права на собственность;
- выписка из ЕГРП, подтверждающая отсутствие арестов или обременений на квартиру;
- кадастровый паспорт, план квартиры (заказывается в БТИ);
- справка из ЖЭО об отсутствии задолженности по коммунальным платежам;
- выписка из домовой книги (об отсутствии в квартире зарегистрированных лиц).
К сведению
Согласие супруга / супруги в данном случае не требуется, так как любое имущество, полученное в порядке наследования, не является совместной собственностью супругов.
Перед совершением сделки будущему покупателю такой недвижимости следует выяснить у продавца вопрос о наличии на долю унаследованного имущества. В случае обнаружения таких лиц целесообразно перед купли-продажей получить от них официальный .
Договор купли-продажи
Чтобы продать квартиру после между продавцом и покупателем составляется договор купли-продажи в простой письменной форме.
- При этом в тексте договора рекомендуется указывать полную рыночную стоимость квартиры , включая ранее внесенный задаток (при наличии). Это важно в связи с тем, что при возникновении спорной ситуации в ходе судебного разбирательства покупатель сможет претендовать только на ту сумму, которая была прописана в договоре купли-продажи, а не на какую-то «фактически выплаченную» сумму, размер которой еще предстоит доказать в суде.
- Часто с целью ухода от необходимости или снижения его размера при продаже квартиры, находившейся в собственности менее 3 лет, по инициативе продавца стоимость жилья по договору купли-продажи указывается заниженной вплоть до суммы в размере 1 млн рублей (когда подоходный налог можно будет не платить вовсе).
С целью повышения налоговых сборов с 1 января 2016 года к сделкам с недвижимостью по цене, значительно отличающейся в меньшую сторону от своей рыночной цены, подлежащий к уплате налог будет исчисляться не с той цены, которая указана в договоре купли-продажи, а исходя из кадастровой стоимости квартиры (приближенной к рыночной), умноженной на понижающий коэффициент 0,7.
Обязательными элементами вышеуказанного договора являются:
- сведения о сторонах сделки;
- стоимость квартиры;
- информация о квартире (адрес, технические сведения, соответствующие кадастровому паспорту);
- срок и способ передачи денег.
После обсуждения всех условий и решения спорных вопросов договор подписывается обеими сторонами, а сделка полежит государственной регистрации, считаясь с этого момента заключенной.
Регистрация сделки в Росреестре
После подписания договора купли-продажи нужно в обязательном порядке подать в Росреестр заявление о проведении государственной регистрации сделки. Его можно подать лично, направить по почте, через юриста, либо через многофункциональный центр (МФЦ).
Помимо заявления в Росреестр предоставляются:
- паспорт продавца и покупателя;
- договор купли-продажи и подписанный акт приема-передачи квартиры;
- квитанция об оплате госпошлины покупателем в размере 2000 рублей .
Государственная регистрация проводится в течение 10 рабочих дней со дня приема заявления и предусмотренных документов (п. 3 ст. 13 федерального закона № 122-ФЗ от 21.07.1997). В некоторых случаях регистрация может быть приостановлена или отменена.
